Der Irankrieg hat massive Auswirkungen auf die weltweite Versorgung mit fossiler Energie, da in der Golfregion rund ein Drittel der weltweiten Ölförderung und mehr als 20 % der globalen Flüssiggasproduktion konzentriert ist und die für den Export zentrale Transportroute durch die Straße von Hormus weitgehend blockiert ist. Alternative Transportwege stehen nur begrenzt zur Verfügung, und die Erhöhung der Produktion anderswo ist aufgrund zumeist voll ausgelasteter Förderkapazitäten kurzfristig kaum möglich. Im Ergebnis sank das weltweite Rohölangebot im März nach Angaben der Internationalen Energieagentur (IEA) um knapp 10 %. Die blockierten Flüssiggasmengen entsprechen rund 3 % des weltweiten Erdgasbedarfs. Direkt betroffen von den fehlenden Lieferungen aus den Golfländern sind insbesondere asiatische Länder, in die rund 80 % der Exporte aus der Region gingen. Für Europa ist die Bedeutung der Golfländer nicht zuletzt bei Diesel und Kerosin erheblich, da aus diesen Ländern vor dem Krieg ein Großteil des Importbedarfs gedeckt wurde.
Vor diesem Hintergrund ist der Preis für Rohöl der Sorte Brent stark gestiegen. In der Spitze lag er Ende März bei 118 US-$, ausgehend von Werten um 70 US-$ im Februar. Angesichts der historischen Dimension des Angebotsschocks kann die Preisreaktion am Weltmarkt durchaus als moderat eingestuft werden, wurden doch die bisherigen Höchststände aus den Jahren 2012 und 2022 nicht übertroffen, und in realer Rechnung (bereinigt um den allgemeinen Preisanstieg) sogar deutlich unterschritten. Preisdämpfend dürfte gewirkt haben, dass sich der Ölmarkt bei Ausbruch des Kriegs in einer Phase der strukturellen Überversorgung befand und die Lagerbestände historisch hoch waren. Außerdem wird offenbar mit einem raschen Ende der Blockade gerechnet, was sich daran ablesen lässt, dass der Preis für Öl zur späteren Lieferung deutlich unter dem für zeitnahe Lieferungen liegt.
Vor diesem Hintergrund wurden für die Frühjahrsprognose der Projektgruppe Gemeinschaftsdiagnose (2026) auf der Basis von Terminmarktnotierungen deutlich höhere Preise für Rohöl und Erdgas unterstellt als in der vorherigen Prognose vom Herbst 2025: Die Rohölpreise betrügen demzufolge durchschnittlich 91 US-$/Barrel im Jahr 2026 (Herbstprognose 2025: 65 US-$/Barrel) und 80 US-$/Barrel im Jahr 2027 (66 US-$/Barrel), die Gaspreise 54 €/MWh (32 €/MWh) bzw. 46 €/MWh (29 €/MWh). Entsprechend würde sich der Nettoimportwert Deutschlands für Erdgas, Erdöl und Mineralölerzeugnisse als Maß für den Kaufkraftentzug der deutschen Volkswirtschaft von 1,5 % in Relation zum Bruttoinlandsprodukt im Jahr 2025 auf 2,0 % (2026) bzw. 1,6 % (2027) erhöhen (Abbildung 1). Gegenüber der Herbstprognose bedeutet dies einen Anstieg um 0,7 Prozentpunkte bzw. 0,4 Prozentpunkte. Dieser Kaufkraftverlust liegt zwar innerhalb einer im historischen Vergleich bereits häufiger aufgetretenen Bandbreite. Allerdings waren Rohstoffpreisanstiege in der Vergangenheit häufig auch einer lebhaften Weltkonjunktur und damit verbundener erhöhter Nachfrage nach Rohstoffen geschuldet (Kilian, 2009; Baumeister & Hamilton, 2019). Bei Preisanstiegen aufgrund einer angebotsbedingten Verknappung von Rohstoffen wie derzeit wird die realwirtschaftliche Aktivität in rohstoffimportierenden Ländern jedoch belastet.
Abbildung 1
Nettoimportwert Deutschlands für Rohöl, Gas und Mineralölerzeugnisse
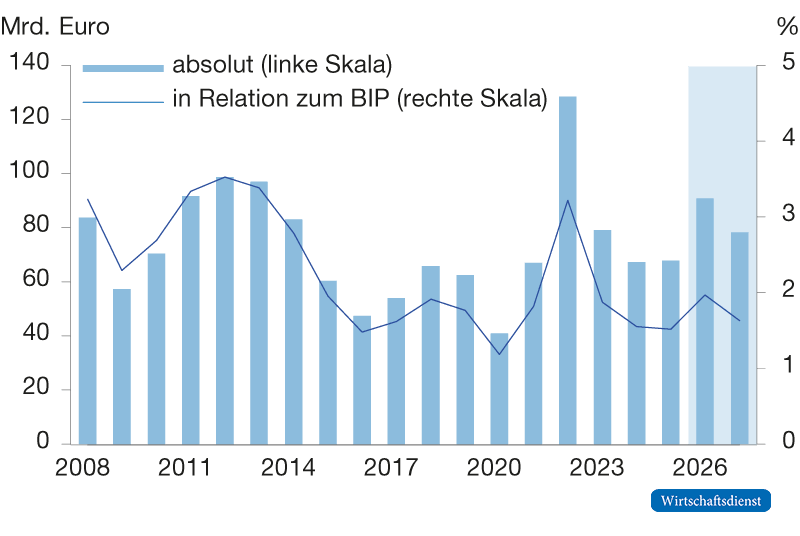

Jahresdaten. Auf Basis der deutschen Nettoimportvolumina des Jahres 2025 und den Rohstoffpreisannahmen und der Prognose für das nominale Bruttoinlandsprodukt der Projektgruppe Gemeinschaftsdiagnose (2026).
Quelle: Projektgruppe Gemeinschaftsdiagnose (2026); eigene Berechnungen.
In der Frühjahrsprognose der Projektgruppe Gemeinschaftsdiagnose wurde der Effekt der höheren Rohstoffpreise auf die Zuwachsrate des Bruttoinlandsprodukts in Deutschland auf jeweils 0,3 Prozentpunkte in den Jahren 2026 und 2027 taxiert. Die Inflationsprognose wurde gegenüber dem Herbst 2025 von 2 % (2026) bzw. 2,3 % (2027) auf jeweils knapp 3 % erhöht. Während im ersten Jahr vor allem die höheren Kraftstoffpreise zur Aufwärtsrevision beitragen, kommen 2027 neben steigenden Gaspreisen auf der Verbraucherebene auch indirekte Effekte auf andere Güter zum Tragen, da die höheren Energiepreise, z. B. in Form höherer Transportkosten für gewöhnlich erst verzögert weitergegeben werden.
In der Prognose spiegeln sich Muster wider, die bei früheren Rohstoffpreisschwankungen zu beobachten waren. So kommen die wirtschaftlichen Auswirkungen von angebotsbedingten Rohstoffpreisanstiegen erst nach und nach voll zum Tragen (Kilian, 2009). Verwendungsseitig dürften die Effekte beim privaten Konsum besonders bedeutsam sein, da die höhere Inflation zu geringeren real verfügbaren Einkommen führt (Baumeister et al., 2018; Edelstein & Kilian, 2009). Aus theoretischer Sicht ist zudem plausibel, dass größere beziehungsweise persistentere Rohstoffpreisanstiege überproportional starke negative Auswirkungen haben (z. B. da Firmen oder private Haushalte sie schwerer absorbieren können als kleinere, kurzfristigere Preisanstiege), auch wenn die empirischen Ergebnisse dazu gemischt sind (Kilian & Vigfusson, 2011).
Die zukünftigen Rohstoffpreise hängen maßgeblich vom Fortgang des Konflikts im Nahen Osten ab. Die Impulse, die sich für die deutsche Wirtschaft bei alternativen Rohstoffpreispfaden ergäben, lassen sich neben dem jeweiligen Kaufkraftentzug (gemessen anhand des Nettoimportwertes) anhand der Energiepreise auf Verbraucherebene gut illustrieren, da sich die Auswirkungen auf diese beiden Größen recht präzise abschätzen lassen. Für die Jahre 2026 und 2027 würden durchgängig um 10 US-$/Barrel höhere Rohölpreise sowie um 10 €/MWh höhere Gaspreise einen Kaufkraftentzug von jeweils rund 0,3 % relativ zum Bruttoinlandsprodukt zur Folge haben, wobei die Effekte zu etwa gleichen Teilen auf Rohöl und Gas zurückgehen (Abbildung 2); entsprechend umgekehrte Impulse ergäben sich bei Preisrückgängen. Der Effekt auf die Zuwachsrate der Energiepreise würde 2 Prozentpunkte (2026) bzw. mehr als 1 Prozentpunkt (2027) betragen (Abbildung 3); angesichts des Anteils von Energie am gesamten Warenkorb von rund 7 % ergäbe sich ein Einfluss dieser direkten Effekte auf die Verbraucherpreisinflation von 0,2 bzw. 0,1 Prozentpunkten. Die höheren Rohölpreise schlagen sehr schnell auf die Energiekomponente durch, da sich die Kraftstoffpreise unmittelbar anpassen. Die höheren Gaspreise machen sich dagegen erst mit Verzögerung bemerkbar, da die privaten Haushalte hier häufig über länger laufende Verträge verfügen und sich die Versorger entsprechend auf den Terminmärkten absichern.
Abbildung 2
Kaufkraftentzug bei höheren Preisen für Rohöl und Erdgas
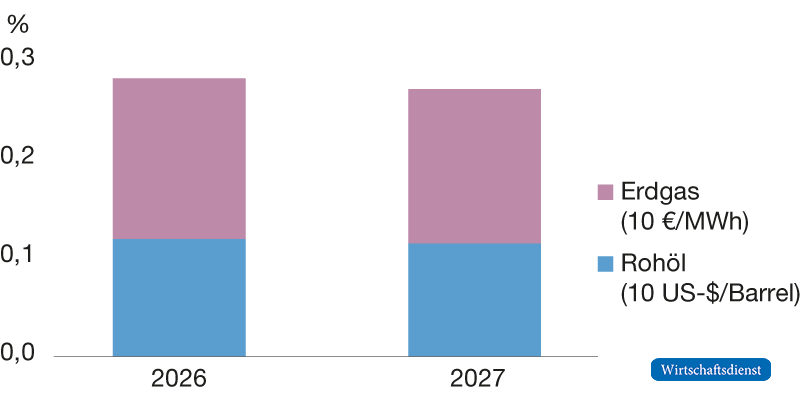
Jahresdaten; in Relation zum nominalen Bruttoinlandsprodukt. Kaufkraftentzug gemessen anhand der Nettoimportvolumina des Jahres 2025 und der Prognose für das nominale Bruttoinlandsprodukt der Projektgruppe Gemeinschaftsdiagnose (2026) unter der Annahme, dass die Rohstoffpreise in beiden Jahren durchgehend höher sind.
Quelle: Projektgruppe Gemeinschaftsdiagnose (2026); eigene Berechnungen.
Abbildung 3
Energiepreisinflation auf Verbraucherebene bei höheren Preisen für Rohöl und Erdgas
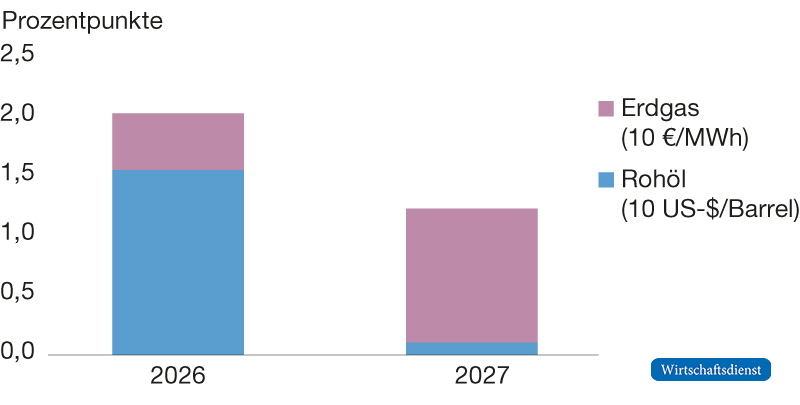

Jahresdaten. Beitrag zum Anstieg der Energiepreise auf Verbraucherebene unter der Annahme, dass die Beschaffungspreise für Rohöl bzw. Erdgas in beiden Jahren durchgehend höher sind und alle anderen Preisbestandteile unverändert bleiben.
Quelle: eigene Berechnungen.
Literatur
Baumeister, C. & Hamilton, J. D. (2019). Structural Interpretation of Vector Autoregressions with Incomplete Identification: Revisiting the Role of Oil Supply and Demand Shocks. American Economic Review, 109(5), 1873–1910.
Baumeister, C., Kilian, L. & Zhou, X. (2018). Is the Discretionary Income Effect of Oil Price Shocks a Hoax? Energy Journal, 39 (Special Issue 2), 117-138.
Edelstein, P. & Kilian, L. (2009). How sensitive are consumer expenditures to retail energy prices? Journal of Monetary Economics, 56(6), 766–779.
Kilian, L. (2009). Not All Oil Price Shocks Are Alike: Disentangling Demand and Supply Shocks in the Crude Oil Market. American Economic Review, 99(3), 1053–1069.
Kilian, L. & Vigfusson, R. J. (2011). Nonlinearities in the Oil Price-Output Relationship. Macroeconomic Dynamics, 15(S3), 337–363.
Projektgruppe Gemeinschaftsdiagnose. (2026). Energiepreisschock überlagert Fiskalimpuls – Wachstumskräfte versiegen. Frühjahr.