Angesichts steigender Pflegekosten und Haushaltszwänge, wird eine Reform des Pflegeversicherungssystems, das Pflegerisiken wirksam absichert, immer herausfordernder. Welche Rolle können dabei freiwillige Zusatzversicherungen spielen? Empirische Befunde zeigen: Freiwillige Märkte sind klein und sozial selektiv geblieben. Die steuerliche Förderung hat die Verbreitung nur wenig verändert und im Wesentlichen zu Mitnahmeeffekten geführt. Eine breite Deckung entstand nur in verpflichtenden, öffentlich organisierten Systemen. Dennoch wird erneut eine steuerliche Förderung freiwilliger Zusatzversicherungen diskutiert – das Instrument mit der schwächsten Evidenzgrundlage. Der Beitrag erörtert diesen Ansatz aus gesundheitsökonomischer und internationaler Perspektive, beleuchtet die verfügbare Evidenz und zeigt Implikationen für die Pflegereform auf.
Seit ihrer Einführung im Jahr 1995 ist die gesetzliche Pflegeversicherung als Teilleistungssystem ausgelegt, das eine Eigenbeteiligung und somit eine ergänzende private Finanzierung durch Einkommen, Vermögen oder private Pflegezusatzversicherungen vorsieht. Seitdem wird diskutiert, in welchem Umfang eine zusätzliche private Vorsorge erforderlich ist (BMGS, 2003 [„Rürup-Kommission“]; Deutscher Bundestag, 2012 [„Pflege-Bahr“]; Rothgang et al., 2020). Die Frage hat an Dringlichkeit gewonnen. Die Eigenanteile in der stationären Pflege erreichten zuletzt durchschnittlich 2.700 € pro Monat (nach Zuschlägen, WIdO, 2026). Zudem droht der sozialen Pflegeversicherung (SPV) nach den Projektionen des Bundesministeriums für Gesundheit (BMG) ein Defizit, das bis 2030 auf bis zu 17 Mrd. € pro Jahr anwachsen könnte (BMG, 2026).
In dieser Lage werden auch private Pflegezusatzversicherungen (PZV) als Handlungsoption zur Absicherung von Pflegerisiken diskutiert. So kombiniert der Referentenentwurf des Pflegeneuordnungsgesetzes (PNOG) vom Juni 2026 eine ab 2029 an der Kerninflation orientierte Leistungsdynamisierung mit dem erklärten Ziel des Ausbaus der freiwilligen privaten Pflegevorsorge, insbesondere über steuerliche Begünstigung (BMG, 2026). Teilweise wird argumentiert, dass die Voraussetzungen für einen freiwilligen Markt für PZV besonders vorteilhaft und sie daher „der beste Schutz gegen das Risiko langer Pflegebedürftigkeit“ seien. So könne ein 35-Jähriger die pflegebedingten Eigenanteile bereits für rund 55 € im Monat vollständig absichern (Genett, 2026, S. 168).
Angesichts begrenzter staatlicher Mittel stellt sich jedoch die Frage: Kann freiwillige, staatlich geförderte Privatvorsorge die Lücken der sozialen Sicherung schließen und ist ihre Förderung eine zielführende Verwendung staatlicher Mittel? Der Beitrag zieht dafür die empirische Bilanz der PZV in Deutschland, ordnet sie ökonomisch ein, prüft sie an der internationalen Erfahrung sowie am Feld der geförderten Altersvorsorge und leitet daraus Implikationen für die Pflegereformdebatte ab.
Geringe, sozial selektive Verbreitung in Deutschland
Drei Jahrzehnte nach der Einführung der gesetzlichen Pflegeversicherung hat die PZV nur in geringem Umfang eine ergänzende Funktion zur gesetzlichen Pflegeversicherung übernommen. Laut den zuletzt verfügbaren Daten für das Jahr 2024 verfügten rund 4,1 Mio. Personen, das entspricht etwa 5 % der Bevölkerung, über eine ergänzende Absicherung (PKV-Verband, 2026b). Die Verbreitung ist, gefördert wie ungefördert, seit einigen Jahren stagnierend bis rückläufig. Auch die Einführung betrieblicher PZV in der Chemiebranche im Jahr 2021 konnte den insgesamt stagnierenden Markttrend nicht nachhaltig umkehren. Die größte Bedeutung haben die nicht geförderten Pflegetagegeldversicherungen mit über 3 Mio. Versicherten. Die seit 2013 staatlich geförderte Tagegeldversicherung („Pflege-Bahr“) stagniert bei ca. 900.000 Versicherten. Pflegekostenversicherungen bleiben mit 370.000 Versicherten marginal (PKV-Verband, 2026b). Eine umfassende Abdeckung der Pflegelücke ist über hohe Versicherungsbeträge theoretisch möglich, aber mit erheblichen Prämien verbunden, sodass die PZV meist nur einen Teil der Kosten deckt. Zudem verbleibt das Risiko steigender Pflegekosten in der Regel beim Versicherten – über steigende Beiträge oder die Übernahme der Restkosten.
Neben der niedrigen Gesamtzahl der PZV ist auch deren Verteilung aufschlussreich (Abbildung 1). Laut SOEP-Auswertungen besitzt in der privaten Pflegepflichtversicherung (PPV, ca. 9 Mio. Versicherte) rund jeder dritte Versicherte eine PZV, in der SPV (ca. 75 Mio. Versicherte) hingegen nur gut jeder zwanzigste. Innerhalb beider Systeme steigt die Verbreitung steil mit Einkommen und beruflicher Stellung, in der PPV allerdings auf deutlich höherem Niveau: Sie reicht von ca. 7 % bei Arbeitern und einfachen bzw. mittleren Angestellten in der SPV bis zu ca. 40 % bei Selbstständigen in der PPV. In Gruppen, für die die Eigenanteile vermutlich das größte finanzielle Risiko darstellen, wie z. B. Rentner in der SPV, ist die Verbreitung sehr gering. Es ist zu vermuten, dass die PZV in der Praxis somit weniger der Existenzsicherung als dem Vermögensschutz einkommensstarker Haushalte dient.
Abbildung 1
Besitz einer privaten Pflegezusatzversicherung nach Versichertengruppen, 2024
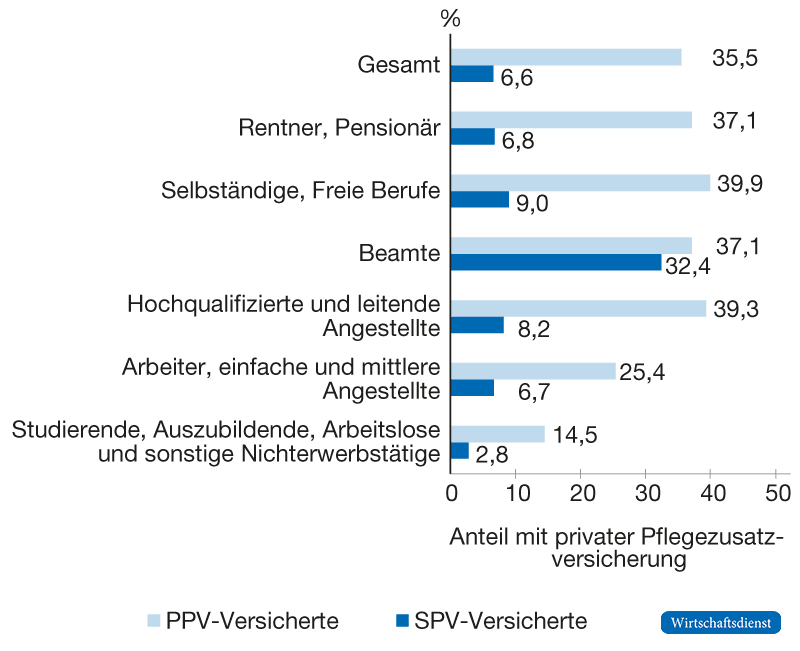

Quelle: eigene Berechnungen auf Basis von Daten des sozio-oekonomischen Panels SOEPv41 (Goebel et al., 2019), Befragungsjahr 2024; Population: Personen in Privathaushalten, 18 Jahre und älter.
Warum sich Pflege so schwer versichern lässt
Dieser Befund ist kein deutscher Sonderfall. In der ökonomischen Literatur wird dieses Phänomen als „Long-Term Care Insurance Puzzle“ bezeichnet: Trotz des erheblichen finanziellen Risikos bleibt die Verbreitung privater Pflegeversicherungen weit hinter den Erwartungen der Standardtheorie zurück, wonach risikoscheue Individuen ein solches finanzielles Risiko in deutlich größerem Umfang versichern müssten (Brown & Finkelstein, 2007; Lambregts & Schut, 2020). Schon Albrecht und Ochmann (2020) folgerten, dass freiwillige Zusatzversicherungen die Sicherungslücken kaum füllen können.
Ein Teil der Erklärung liegt auf der Angebotsseite: Das Pflegerisiko ist aus ökonomischer Sicht schwer zu versichern. Gemessen an etablierten Versicherbarkeitskriterien (Eling & Ghavibazoo, 2019) weist die PZV mehrere grundlegende Probleme auf: die schwierige Vorhersagbarkeit von Pflegebedürftigkeit, Informationsasymmetrien, bei echter Risikoübernahme die hohen erforderlichen Versicherungsprämien und gleichzeitig die Notwendigkeit, Leistungen zu begrenzen. Zwischen Vertragsabschluss im Erwerbsalter und Leistungsfall liegen mehrere Jahrzehnte, über die alle zentralen Kalkulationsparameter unsicher sind: Pflegeprävalenzen, -dauern und -intensitäten, Zinsen und die Kostenentwicklung. Die Eintrittswahrscheinlichkeiten sind zudem nicht unabhängig voneinander, da medizinischer Fortschritt und steigende Lebenserwartung die Pflegeprävalenz systematisch verschieben können.
Besonderes Gewicht hat dabei das Kostenrisiko. Da Pflege personalintensiv und kaum automatisierbar ist, führen steigende Löhne häufig auch zu steigenden Pflegekosten. Produktivitätssteigerungen können diesem Effekt nur begrenzt entgegenwirken. Die Pflege wird daher häufig als Anwendungsfall der sogenannten Baumolschen Kostenkrankheit beschrieben (Baumol, 1967). Die OECD erwartet für die OECD-Länder bis 2050 eine Verdopplung der öffentlichen Pflegeausgaben (Blavet et al., 2026). Anders als das individuelle Pflegerisiko lässt sich dieses Risiko auch nicht wegdiversifizieren. Kostensteigerungen treffen alle Versicherten eines Bestands gleichzeitig, weshalb die Poolung vieler Verträge hier nicht hilft (Cutler, 1993). Versicherer müssen das Risiko daher auf die Versicherten übertragen, sei es über nominale Pauschalleistungen oder über spätere Beitragsanpassungen. Alternativ begrenzen sie das Geschäft bis hin zum Marktaustritt. Entsprechende Entwicklungen mit hohen Beitragsanpassungen bei PZV sind auch in Deutschland zu beobachten (Verbraucherzentrale Nordrhein-Westfalen, 2021).
Auch auf der Nachfrageseite bleibt die Versicherungsneigung hinter dem zurück, was die Risikolage erwarten ließe. Dafür wurden mehrere strukturelle Gründe identifiziert (Eling & Ghavibazoo, 2019; Lambregts & Schut, 2020):
- Erstens existieren enge Substitute: Familiäre Pflege, das eigene Vermögen und die nachrangige öffentliche Fürsorge übernehmen faktisch Versicherungsfunktionen. Hinzu kommt, dass Haushalte häufig eine unspezifische Vorsorge bevorzugen: Sie sparen allgemein Vermögen an, statt sich zweckgebunden gegen Pflegebedürftigkeit zu versichern (Kochskämper et al., 2020).
- Zweitens werden PZV im jüngeren Alter häufig als wenig relevant wahrgenommen, verteuern sich jedoch mit zunehmendem Alter deutlich. Zudem kann die Erwartung eines geringeren Grenznutzens finanzieller Mittel im Pflegefall, also im gesundheitlich beeinträchtigten Zustand, die Zahlungsbereitschaft und damit die Nachfrage nach PZV reduzieren, da zusätzliches Einkommen oder Vermögen in diesem Zustand als weniger nutzenstiftend angenommen wird.
- Drittens begünstigt adverse Selektion die Marktverengung. Personen mit einem subjektiv höheren Pflegerisiko sind eher bereit, eine Versicherung abzuschließen, als Personen mit geringerem Risiko. Da Versicherer diese Risikounterschiede nur unvollständig beobachten können, spiegeln die Prämien tendenziell die durchschnittlich höhere Risikobelastung des Versichertenkollektivs wider. Dies verteuert den Versicherungsschutz und verdrängt insbesondere risikoärmere Personen aus dem Markt.
Erfahrungen aus anderen Ländern
International konnten sich private PZV aus diesen Gründen nicht wesentlich verbreiten (de Biase & Dougherty, 2023). In Frankreich, einem der größten Märkte weltweit mit einer Marktdurchdringung von etwa 11 %, werden im Kern Pauschalleistungen, die den Pflegetagegeldversicherungen ähneln, als Zusatz zur öffentlichen Teilabsicherung versichert. Der Markt entstand vor allem über Gruppenverträge, die Arbeitgeber oder Verbände abschließen. Die Prämien sind niedrig, der Leistungsumfang ist jedoch begrenzt und deckt die tatsächlichen Heimkosten nur zu einem Bruchteil (Doty et al., 2015).
In den USA wurden initiale Fehlkalkulationen später über große Beitragserhöhungen im Bestand korrigiert. Gleichzeitig ging die Zahl der aktiven Anbieter stark zurück und der Bestand schrumpfte von ca. 7 Mio. auf zuletzt 5,8 Mio. eigenständige Policen (Smetek et al., 2026). In Israel galten für die individuellen Policen garantierte Prämien bei lebenslanger Deckung, deren Anpassung die Aufsicht praktisch nie zuließ. Bei Vertragsdauern von 30 Jahren erwies sich dieses Produktdesign jedoch als nicht nachhaltig. Im Jahr 2019 wurde der Vertrieb eingestellt. Bestehen blieb allein die über die Krankenkassen vertriebene Kurzzeitdeckung mit begrenzter Leistungshöhe und maximal fünf Leistungsjahren (Ben-Meir & Zaray-Mizrahi, 2026). Ein freiwilliger Markt, der umfassende Leistungen mit Risikoübernahme dauerhaft getragen hätte, ist in der dokumentierten Erfahrung also nicht erkennbar.
Auch die Nachfragehemmnisse zeigen sich international. Bedarfsgeprüfte staatliche Leistungen können die Nachfrage nach privaten Pflegeversicherungen reduzieren, da private Versicherungsleistungen den Anspruch auf staatliche Unterstützung teilweise verdrängen und somit den individuellen Nutzen der Versicherung mindern. Für das US-amerikanische Medicaid belegen dies Brown und Finkelstein (2008). Vergleichbare Anreizeffekte sind auch bei der deutschen Hilfe zur Pflege zu erwarten.
Eine steuerliche Förderung änderte an der Verbreitung von privaten Pflegeversicherungen im internationalen Kontext wenig. Für die USA zeigen Evaluationsstudien beispielsweise, dass die Verbreitung durch staatliche Subvention nur geringfügig erhöht wurde. Sie kam dabei überwiegend einkommensstarken Haushalten zugute und kostete mehr, als sie an Fürsorgeausgaben einsparte (Courtemanche & He, 2009; Goda, 2011).
Eine breite Deckung entstand demgegenüber dort, wo der Gesetzgeber auf eine Versicherungspflicht ohne Austrittsmöglichkeit und eine öffentliche Organisation setzte: Singapur ersetzte sein freiwilliges Modell 2020 durch die verpflichtende, staatlich verwaltete CareShield-Life-Versicherung (Panesar, 2025). Washington State führte 2019 die erste obligatorische Pflegeversicherung der USA ein. Der Beitrag beträgt 0,58 % des Lohns, die Leistung ist auf ein Lebenszeitbudget von 36.500 US-$ begrenzt. Das einmalige Austrittsrecht wurde überwiegend von einkommensstarken Beschäftigten genutzt (insgesamt fast 13 %, Munnell, 2024), was die Selektionsrisiken solcher Ausnahmen illustriert. Im OECD-Querschnitt finanziert die private Pflegeversicherung kaum mehr als einen kleinen einstelligen Prozentanteil der Pflegeausgaben; die Hauptlast trägt fast überall die öffentliche Hand (de Biase & Dougherty, 2023).
Eine Parallele zur geförderten Altersvorsorge
Die Frage, ob finanzielle Förderung die Verbreitung freiwilliger PZV wirksam erhöht, stellt sich nicht nur in der Pflege. Die Erfahrungen aus der Altersvorsorge liefern einen aufschlussreichen Vergleich. So zeigen Geyer et al. (2021), dass die Riester-Rente einkommensschwache und von Altersarmut bedrohte Bevölkerungsgruppen nur unzureichend erreicht und ihre Verbreitung seit Jahren stagniert. Das Vereinigte Königreich setzte in der betrieblichen Altersvorsorge statt auf Freiwilligkeit auf eine automatische Einschreibung mit Widerspruchsrecht, ohne die Förderung zu erhöhen. Die Wirkung war erheblich: Die Teilnahmequote stieg um ca. 36 Prozentpunkte. Am stärksten wuchs sie bei Geringverdienern und Jüngeren (Cribb & Emmerson, 2020) – also genau in den Gruppen, die von Zulagen und Steuervorteilen kaum erreicht werden. Entscheidend scheint also der Zugang zu sein, weniger die Höhe der Anreize.
Über die Analogie zwischen Pflege- und Altersvorsorge hinaus schlagen Fachexperten zunehmend vor, beide Bereiche institutionell miteinander zu verknüpfen (Eling & Ghavibazoo, 2019; Vidal-Meliá et al., 2020). Insbesondere kombinierte Renten- und Pflegeprodukte sowie die Einbeziehung von Pflegeleistungen werden als Bestandteil kollektiver Alterssicherungssysteme diskutiert. Dahinter steht die Überlegung, dass beide Absicherungsprobleme eng miteinander verbunden sind und gemeinsame Lösungen Selektions-, Nachfrage- und Finanzierungsprobleme reduzieren können. Pflegebedürftigkeit sollte demnach als Bestandteil der Alterssicherung und nicht als davon getrenntes Risiko betrachtet werden.
Folgerungen für die Reformdebatte
Zunächst ist festzuhalten, dass ein berechenbares Kernsystem der gesetzlichen Pflegeversicherung die Voraussetzung für Zusatzversicherungen ist: Erst eine verlässliche Ausgabenpolitik macht das Restrisiko für Anbieter wie Nachfrager von PZV kalkulierbar (Mayhew et al., 2010). Die PNOG-Dynamisierung kann ein Schritt in diese Richtung sein, sofern sie im Kontext von Haushaltszwängen und mit Blick auf die Lohnnebenkosten durchgehalten werden kann.
Die im PNOG-Entwurf skizzierte Förderstrategie für freiwillige PZV scheint hingegen angesichts der vorliegenden empirischen und theoretischen Befunde nicht geeignet zu sein, um Pflegerisiken für breite Teile der Bevölkerung abzusichern. Steuerliche Anreize können die Nachfrage zwar erhöhen, die Effekte bleiben aber begrenzt und konzentrieren sich auf einkommens- und vermögensstarke Haushalte (Courtemanche & He, 2009; Goda, 2011; Haun, 2025). Hinzu kommt: Die Hilfe zur Pflege ist ebenso wie das US-amerikanische Medicaid bedürftigkeitsgeprüft und fungiert als nachgelagerte Absicherung. Dadurch sinkt insbesondere für Personen mit geringen und mittleren Vermögen der zusätzliche Nutzen einer privaten PZV, da im Pflegefall bereits ein staatliches Sicherheitsnetz besteht (Brown & Finkelstein, 2008). Steuerliche Anreize dürften daher vor allem Personen erreichen, die ohnehin zum Abschluss einer Zusatzversicherung bereit wären, während die Absicherungslücke für weite Teile der Bevölkerung weitgehend bestehen bleibt.
Auch der Bericht der Bundesregierung zur Pflegefinanzierung legt nahe, dass eine breit wirksame Entlastung eine verpflichtende Einbeziehung benötigt (Bundesregierung, 2024). Der von der privaten Krankenversicherung berufene Expertenrat hält eine hinreichend breite Abdeckung nur bei obligatorischer Ausgestaltung für erreichbar (Experten-Rat Pflegefinanzen, 2025); sein Vorschlag einer obligatorischen, kapitalgedeckten „Pflege+“-Versicherung adressiert mit Annahmezwang, Provisionsverzicht, sozialer Komponente und einkalkulierter Dynamisierung zentrale dokumentierte Probleme.
Die internationale Erfahrung zeigt jedoch, dass es bei obligatorischen kapitalgedeckten Lösungen weitere Herausforderungen gibt:
- Erstens besteht das Risiko späterer Beitragsanpassungen, das sich auch im deutschen Bestand der PPV trotz Kapitaldeckung und positiver Selektion gezeigt hat (PKV-Verband, 2026a).
- Zweitens besteht das politische Risiko des versicherten Objekts: Der Eigenanteil ist eine politisch festgelegte Größe, die durch Leistungszuschläge und nun voraussichtlich durch die PNOG-Dynamisierung bereits mehrfach verändert wurde. Im Vereinigten Königreich kam ein privater Pflegeversicherungsmarkt nie über Nischen hinaus (Mayhew et al., 2010). Die als Voraussetzung für kalkulierbare Produkte geltende lebenslange, öffentlich finanzierte Kostenobergrenze (Commission on Funding of Care and Support, 2011) wurde mehrfach verschoben und 2024 endgültig aufgegeben.
- Drittens bleiben die grundsätzlichen Grenzen privater Versicherung bei aggregierten, nicht diversifizierbaren Kostenrisiken bestehen (Cutler, 1993).
- Viertens erfordert jede Pflichtlösung einen Sozialausgleich für einkommensschwache Versicherte. Auch das Pflege+-Konzept sieht hierfür Prämienzuschüsse vor (Experten-Rat Pflegefinanzen, 2025). Abschätzungen beziffern die Kosten für die Prämienübernahme einkommensschwacher bzw. armutsgefährdeter Gruppen auf jährlich mindestens 6 bis 9 Mrd. € (Scheller-Kreinsen, 2025).
Die Grenzen privater, individueller kapitalgedeckter Lösungen sprechen allerdings nicht gegen Kapitaldeckung als solche. Zusätzliche Kapitalbildung lässt sich auch kollektiv organisieren. Mit dem Pflegevorsorgefonds existiert bereits ein Instrument ohne individuelle Risikoprüfung und Vertriebskosten. Bei einer geeigneteren Investitionsstrategie könnte es die Pflegeversicherung auch tatsächlich unterstützen. Die Vor- und Nachteile einer Beitrags- bzw. Steuerfinanzierung wären abzuwägen. Die Vorsitzende des Sachverständigenrates zur Begutachtung der gesamtwirtschaftlichen Entwicklung (SVR Wirtschaft) argumentiert im Kontext des vorgeschlagenen kohortenspezifischen „Pflegevorsorgefonds II“ (SVR Wirtschaft, 2026) ausdrücklich, dass die Vorsorgelücke nicht allein der freiwilligen privaten Vorsorge überlassen werden sollte (Hermann et al., 2026). Angesichts der oben skizzierten Befunde erscheinen kollektive Fondslösungen als die naheliegendere Form zusätzlicher Kapitaldeckung. Ihr zentrales Risiko, der politische Zugriff, wäre institutionell abzusichern. Wie real dieses Risiko ist, zeigt der bestehende Fonds: Seine Zuführungen wurden für die Jahre 2024 bis 2027 von jährlich 1,7 auf 0,7 Mrd. € gekürzt (§ 135 SGB XI).
Fazit
Aus diesen Befunden ergibt sich eine abgestufte Empfehlung. Wenn das Ziel verfolgt wird, die Bevölkerung bzw. die SPV-Versicherten über alle sozioökonomischen Schichten hinweg gegen das finanzielle Risiko langer Pflegebedürftigkeit abzusichern, kann es aus ökonomischer Sicht mittelfristig sinnvoll sein, die Option einer Verzahnung von Pflege- und Alterssicherung zu prüfen. Das wäre ein Bruch mit tradierten sozialpolitischen Pfaden, setzt aber an den gemeinsamen Ursachen der geringen Vorsorgebereitschaft an: Langlebigkeits- und Pflegerisiko wirken in der Kalkulation gegenläufig. Kombinierte Produkte aus Rente und Pflegeleistung könnten Selektionseffekte deshalb teilweise ausgleichen und insgesamt ein niedrigeres Prämienniveau ermöglichen (Murtaugh et al., 2001).
Die dahinterstehende Intuition: Bleibt die versicherte Person lange gesund, wird die Rente über einen längeren Zeitraum ausgezahlt, während die Pflegekosten sinken. Tritt hingegen früh Pflegebedürftigkeit ein, steigen die Pflegekosten, während sich die Rentenlaufzeit statistisch verkürzt. Dadurch wird das Gesamtrisiko berechenbarer und der Kreis der versicherbaren Personen wächst, da kombinierte Produkte mit minimaler Risikoprüfung auskommen und auch Personen mit höheren Risiken offenstehen könnten (Murtaugh et al., 2001). Gekoppelt an die derzeit diskutierte verpflichtende, kapitalgedeckte Altersvorsorge ließe sich zudem das Zugangsproblem lösen.
Kurzfristig sollte die Verlässlichkeit des Kernsystems der SPV Priorität haben, da dieses System als Anker für die finanzielle Absicherung von Pflegerisiken unverzichtbar ist (vgl. die britischen Erfahrungen mit dem Kostendeckel). Wenn das Ziel weiterer Regelungen eine möglichst breite zusätzliche Absicherung oder die effiziente Verwendung staatlicher Mittel ist, sollte auf die Ausweitung der steuerlichen Förderung von freiwilligen PZV verzichtet werden. Denn sie ist das am schwächsten empirisch wie theoretisch belegte und verteilungspolitisch problematischste Instrument. Soweit kapitalgedeckte Elemente gewünscht sind, sprechen die Befunde für kollektive statt individuelle Lösungen. Diese könnten in Form einer institutionell stärker abgesicherten Kapitalbildung im Rahmen der SPV (SVR Wirtschaft, 2026) realisiert werden.
Literatur
Albrecht, M. & Ochmann, R. (2020). Ergänzende private Vorsorge für den Fall der Pflegebedürftigkeit: Stand und Perspektiven. In K. Jacobs, A. Kuhlmey, S. Greß, J. Klauber & A. Schwinger (Hrsg.), Pflege-Report 2020: Neuausrichtung von Versorgung und Finanzierung (S. 221–234). Springer.
Baumol, W. J. (1967). Macroeconomics of unbalanced growth: The anatomy of urban crisis. American Economic Review, 57(3), 415–426.
Ben-Meir, A. & Zaray-Mizrahi, D. (2026, 4. Juli). Lessons learnt from long-term care insurance in Israel. The Actuary.
Blavet, T., Lorenzoni, L. & Rapp, T. (2026). Future long-term care expenditure trajectories across OECD countries. OECD Health Working Papers, Nr. 194. OECD Publishing.
BMG – Bundesministerium für Gesundheit. (2026, 5. Juni). Referentenentwurf eines Gesetzes zur Neuordnung der Pflegeversicherung (Pflegeneuordnungsgesetz – PNOG).
BMGS – Bundesministerium für Gesundheit und Soziale Sicherung. (2003). Bericht der Kommission für die Nachhaltigkeit in der Finanzierung der Sozialen Sicherungssysteme.
Brown, J. R. & Finkelstein, A. (2007). Why is the market for long-term care insurance so small? Journal of Public Economics, 91(10), 1967–1991.
Brown, J. R. & Finkelstein, A. (2008). The interaction of public and private insurance: Medicaid and the long-term care insurance market. American Economic Review, 98(3), 1083–1102.
Bundesregierung. (2024). Bericht zur zukunftssicheren Finanzierung der sozialen Pflegeversicherung. Deutscher Bundestag.
Commission on Funding of Care and Support. (2011). Fairer Care Funding: The Report of the Commission on Funding of Care and Support.
Courtemanche, C. & He, D. (2009). Tax incentives and the decision to purchase long-term care insurance. Journal of Public Economics, 93(1–2), 296–310.
Cribb, J. & Emmerson, C. (2020). What happens to workplace pension saving when employers are obliged to enrol employees automatically? International Tax and Public Finance, 27, 664–693.
Cutler, D. M. (1993). Why doesn’t the market fully insure long-term care? NBER Working Paper, Nr. 4301. National Bureau of Economic Research.
de Biase, P. & Dougherty, S. (2023). From local to national: Delivering and financing effective long-term care. OECD Working Papers on Fiscal Federalism, Nr. 45. OECD Publishing.
Deutscher Bundestag. (2012). Entwurf eines Gesetzes zur Neuausrichtung der Pflegeversicherung (Pflege-Neuausrichtungs-Gesetz – PNG) BT-Drucksache 17/9369.
Doty, P., Nadash, P. & Racco, N. (2015). Long-term care financing: Lessons from France. Milbank Quarterly, 93(2), 359–391.
Eling, M. & Ghavibazoo, O. (2019). Research on long-term care insurance: Status quo and directions for future research. Geneva Papers on Risk and Insurance – Issues and Practice, 44(2), 303–356.
Experten-Rat Pflegefinanzen. (2025). Update: Pflege+ Versicherung stationär.
Genett, T. (2026). Pflegereform 2026: Kommt die generationengerechte Zeitenwende noch rechtzeitig? Warum eine Sanierung der sozialen Sicherung ohne Pflegestabilitätspakt unmöglich ist. In U. Repschläger, C. Schulte & N. Osterkamp (Hrsg.), Gesundheitswesen aktuell 2026 (S. 152–172). BARMER Institut für Gesundheitssystemforschung.
Geyer, J., Grabka, M. M. & Haan, P. (2021). 20 Jahre Riester-Rente – Private Altersvorsorge braucht einen Neustart. DIW Wochenbericht, 88(40), 667–673.
Goda, G. S. (2011). The impact of state tax subsidies for private long-term care insurance on coverage and Medicaid expenditures. Journal of Public Economics, 95(7-8), 744–757.
Goebel, J., Grabka, M. M., Liebig, S., Kroh, M., Richter, D., Schröder, C. & Schupp, J. (2019). The German Socio-Economic Panel (SOEP). Jahrbücher für Nationalökonomie und Statistik, 239(2), 345–360.
Haun, D. (2025). Rolle und Verbreitung von privaten Pflegezusatzversicherungen. G+G Wissenschaft (GGW), 25(1), 34–38.
Hermann, T., Runschke, B., Schnitzer, M. & Schwarz, M. (2026). Soziale Pflegeversicherung unter Druck: Einordnung der geplanten Pflegereform. Wirtschaftsdienst, 106(8), 20–26.
Kochskämper, S., Neumeister, S. & Stockhausen, M. (2020). Unspezifische Vorsorge – reicht es für die Pflege? IW-Report, Nr. 44. Institut der deutschen Wirtschaft (IW).
Lambregts, T. R. & Schut, F. T. (2020). Displaced, disliked and misunderstood: A systematic review of the reasons for low uptake of long-term care insurance and life annuities. Journal of the Economics of Ageing, 17, 100236.
Mayhew, L., Karlsson, M. & Rickayzen, B. (2010). The role of private finance in paying for long term care. Economic Journal, 120(548), F478–F504.
Munnell, A. H. (2024). Washington State establishes a long-term care program (Issue in Brief 24-17). Center for Retirement Research at Boston College.
Murtaugh, C. M., Spillman, B. C. & Warshawsky, M. J. (2001). In sickness and in health: An annuity approach to financing long-term care and retirement income. Journal of Risk and Insurance, 68(2), 225–253.
Panesar, D. (2025). Singapore’s health reforms in response to an aging society. Journal of Public Health Policy, 46, 847–857.
PKV-Verband – Verband der Privaten Krankenversicherung. (2026a). Beitragserhöhung in der Pflegeversicherung 2026.
PKV-Verband – Verband der Privaten Krankenversicherung. (2026b). PKV-Zahlenportal.
Rothgang, H., Domhoff, D., Friedrich, A.-C., Heinze, F. & Kalwitzki, T. (2020). Alternativen zur Finanzierung der Pflegeversicherung: Abschlussbericht im Auftrag der Hans-Böckler-Stiftung. Hans-Böckler-Stiftung.
Scheller-Kreinsen, D. (2025, 27. März). Jüngere Menschen unterschätzen oft ihr Pflegerisiko. ÄrzteZeitung, Nr. 13/25, 19.
Smetek, S., Gunnlaugsson, A., Giese, C. & Clemens, Q. (2026, 1. Januar). The long-term care insurance industry through 2024: Summary statistics and observations from the Experience Reporting Forms. Milliman.
SVR Wirtschaft – Sachverständigenrat zur Begutachtung der gesamtwirtschaftlichen Entwicklung. (2026). Frühjahrsgutachten 2026, Kapitel 4: Soziale Pflegeversicherung.
Verbraucherzentrale Nordrhein-Westfalen. (2021, 22. März). Pflegezusatzversicherungen: Beitragserhöhungen von 60 bis 100 Prozent.
Vidal-Meliá, C., Ventura-Marco, M. & Pla-Porcel, J. (2020). An NDC approach to helping pensioners cope with the cost of long-term care. Journal of Pension Economics & Finance, 19(1), 80–108.
WIdO – Wissenschaftliches Institut der AOK. (2026). Entwicklung der Eigenanteile in der vollstationären Pflege (Datenstand 30. Juni 2026).
Title: Low uptake of private supplementary long-term care insurance – implications for long-term care reform
Abstract: In view of rising long-term care costs and budgetary constraints, reforming the long-term care insurance system to provide effective cover against long-term care risks is becoming increasingly challenging. What role can voluntary supplementary insurance play in this regard? Empirical findings show that voluntary markets have remained small and socially selective. Tax incentives have had little effect on uptake and have essentially led to windfall effects. Broad coverage has only been achieved in compulsory, publicly organised systems. Nevertheless, tax incentives for voluntary supplementary insurance–the policy instrument with the weakest evidence base–are once again under discussion. This article examines this approach from a health economics and international perspective, reviews the available evidence and highlights implications for long-term care reform.