Allgemein konzentriert sich die Diskussion um die Reform der Einkommensbesteuerung im wesentlichen auf zwei Ansatzpunkte: Maßnahmen zur Erweiterung der Steuerbemessungsgrundlage einerseits, Korrekturen am Tarifverlauf andererseits. Prinzipiell könnte eine Erweiterung der Bemessungsgrundlage mit einer Senkung der Grenz- bzw. Durchschnittssteuersätze derart kombiniert werden, daß die Umgestaltung des Einkommensteuersystems aufkommensneutral erfolgt. Die US-amerikanische Steuerreform ist derart konzipiert; „tax-cut-cum-base-broadening“ lautet der Terminus technicus.
Betrachtet man den von CDU/CSU/FDP beschlossenen Reformkatalog, fällt zunächst einmal auf, daß auf eine umfassende oder auch nur ansatzweise Reform der Bemessungsgrundlage bislang jedenfalls verzichtet wurde. Auf Notwendigkeit und möglichen Inhalt einer Reform der Bemessungsgrundlage soll daher im folgenden nicht näher eingegangen werden. Die kontroversen Punkte des Steuerreformpakets beziehen sich ausnahmslos auf Korrekturen des Einkommensteuertarifs: die Absenkung der Grenzsteuersätze in der Eingangs- und Endstufe sowie der Übergang zu einem „linear progressiven“ Tarif. Die Senkung der Grenzsteuersätze in der Eingangsstufe von 22 auf 19 % und in der Endstufe von 56 auf 53 % bedeutet – unter Vernachlässigung der veränderten Gültigkeitsbereiche – eine partielle Rückkehr (bzw. eine Art Wende) zu den entsprechenden Regelungen des von 1965 bis 1975 in Kraft gewesenen Einkommensteuertarifs. Qualitativ neu ist also lediglich der Ersatz der ersten und zweiten Progressionsstufe des geltenden Tarifs durch einen konstant ansteigenden Grenzsteuersatz zwischen zu versteuernden Einkommen von 8154/16308 DM und 120041/240082 DM für ledige/verheiratete Steuerpflichtige. Auf die Frage nach der steuerpolitischen Attraktivität dieses Grenzsatztarifs werde ich in den Schlußbemerkungen zurückkommen.
Bei unveränderter (oder eingeschränkter) Bemessungsgrundlage hat eine durchgehende Senkung der Grenzsteuersätze eine Verminderung des Aufkommens aus der Einkommensbesteuerung zur Folge. Bei gesamtwirtschaftlicher Betrachtung ist zu berücksichtigen, daß dies entweder eine Ausgabensenkung, eine Erhöhung der Nettokreditaufnahme oder eine Erhöhung anderer Einzelsteuern nach sich ziehen muß. Die genaue Art der Kompensation des geschätzten Einnahmeausfalls von rund 44 Mrd. DM scheint noch nicht endgültig festzustehen. FDP-Generalsekretär H. Haussmann geht davon aus, daß ein detaillierter Gesetzentwurf frühestens im Herbst dieses Jahres – also nach den bevorstehenden Landtagswahlen – vorgelegt werden kann. Die folgenden Ausführungen abstrahieren deshalb soweit wie möglich von den kompensierenden einnahmen- oder ausgabenpolitischen Maßnahmen. Ein Grund mehr, um auf ihren vorläufigen Charakter hinzuweisen.
Über die normativen Kriterien zur Beurteilung von Steuerreformmaßnahmen besteht in der Finanzwissenschaft noch weitgehende Einigkeit. Gerechtigkeit, Neutralität bzw. ökonomische Effizienz, Einfachheit sind die zentralen Normen, an denen Steuerreformvorschläge zu messen sind – und mit denen die meisten Steuerreformvorhaben begründet werden[26]. Unterschiedliche Einschätzungen steuerpolitischer Maßnahmen sind deshalb in der Regel auf unterschiedliche inhaltliche Operationalisierungen dieser allgemeinen Zielkategorien zurückzuführen. Darauf wird in den nachfolgenden Abschnitten näher eingegangen.
Mehr Einfachheit?
Seit langem beklagen Politiker, Interessenverbände und Finanzwissenschaftler die Kompliziertheit des bundesdeutschen Steuerrechts, insbesondere auch des Einkommensteuerrechts. Erst kürzlich hat das Karl-Bräuer-Institut des Bundes der Steuerzahler wieder eine lange Liste von Vorschlägen für eine grundlegende Steuervereinfachung vorgelegt[27]. Empirischen Schätzungen von Recktenwald und Grüske[28] zufolge sind die durch die Intransparenz des deutschen Steuersystems bedingten Folge- und Erhebungskosten für Steuerzahler und Fiskus beträchtlich. Die Vereinfachung des Steuerrechts war im übrigen eines der zentralen Reformziele der amerikanischen Steuerreform – obgleich sich die gelegentlich geäußerte Befürchtung eines drastischen Anstiegs der Arbeitslosenzahl unter amerikanischen Steuerberatern[29] als unbegründet erweisen dürfte.
Auch wenn der Handlungsbedarf dringend, der Forderungskatalog umfassend und die Vereinfachung des Steuersystems selbst kompliziert ist: eine Beurteilung der beschlossenen Einkommensteuerreform ist einfach, wenn man zunächst nur den steuerpolitischen Grundsatz der Einfachheit zugrunde legt. Die bislang bekannt gewordenen Teile des Steuerreformpakets tragen buchstäblich nichts zu einer Vereinfachung des Steuersystems bei. Mit einigem Geschick läßt sich allerdings auch dies noch als steuerpolitischer Erfolg verkaufen. Die FDP weist stolz darauf hin, daß sie damit ein wesentliches Ziel erreicht hat: „Die Verhinderung weiterer Steuerkomplikationen.“[30]
Mehr Gerechtigkeit?
Die verteilungspolitische Zielsetzung wurde – unabhängig von ihrer Operationalisierung – von den Koalitionsparteien nicht unbedingt in den Vordergrund der aktuellen Steuerreformdiskussion gestellt. Angesichts der bevorstehenden Landtagswahlen wird dennoch die „soziale Ausgewogenheit“ des Koalitionskompromisses betont. Dies um so mehr, als die von Bundesminister Blüm vor Betriebs- und Personalräten der CDU-Sozialausschüsse in Recklinghausen noch als „Faustschlag ins Gesicht der Arbeitnehmer“ bezeichnete Senkung des Spitzengrenzsteuersatzes von Opposition und DGB als verteilungspolitisch „indiskutabel“ bewertet wird. Während die CDU die soziale Ausgewogenheit durch den Hinweis auf die Entlastung der geringer Verdienenden in Höhe von rund 7 Mrd. DM gegenüber einer Entlastung von (nur) 1 Mrd. DM bei den Spitzenverdienern zu belegen versucht, wartet der SPD-Steuerexperte D. Spöri mit Beispielsrechnungen auf, in denen die steuerliche Entlastung durch den T90 bei einer ledigen Verkäuferin aus dem unteren Einkommensbereich mit derjenigen eines Spitzenverdieners bzw. Spitzensteuerzahlers verglichen wird.
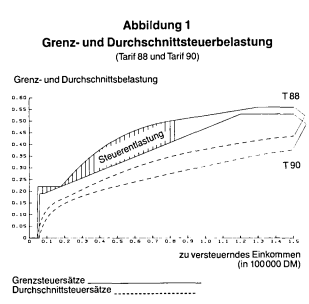
Die meisten Berechnungen sind ebenso richtig wie nichtssagend. Die Argumentation der CDU ist so vordergründig, daß sie nicht näher kommentiert werden muß. Aber auch die Modellbeispiele der Opposition sind kein überzeugender Beleg für die behauptete zunehmende soziale Ungerechtigkeit des Steuersystems. Dazu betrachte man Abbildung 1, die die Grenz- und Durchschnittssteuersätze von T88 und T90 enthält. Sie verdeutlicht auf anderem Wege, daß die steuerliche Entlastung eines Pflichtigen durch den T90 mit zunehmendem (zu versteuernden) Einkommen steigt. Da sich die bei einem bestimmten Einkommen anfallende Steuerschuld nach dem Hauptsatz der Integralrechnung als Integral über alle Grenzsteuersätze ergibt, läßt sich der Entlastungsbetrag für ein gegebenes Einkommen als Differenz der Flächen unter den jeweiligen Grenzsteuersatzverläufen von T90 und T88 darstellen.
Ein Blick auf die Abbildung 1 zeigt, daß die durch die schraffierte Fläche gekennzeichnete steuerliche Entlastung mit zunehmendem Einkommen ansteigt. Aber das sollte eigentlich nicht verwundern. Anhand der Abbildung kann man sich klarmachen, daß eine Senkung von Grenzsteuersätzen in einem bestimmten Bereich des Tarifs bei Einkommensbeziehern in höheren Tarifbereichen zumindest zum gleichen absoluten Entlastungsbetrag führen muß wie bei den von der Tarifänderung unmittelbar betroffenen Steuerpflichtigen. Ist die Senkung der Grenzsteuersätze ab einer bestimmten Tarifstelle nach oben durchgängig, werden Bezieher höherer Einkommen zwangsläufig absolut stärker entlastet als Bezieher niedrigerer Einkommen. Der Hinweis auf eine absolut mit dem Einkommen zunehmende Steuerentlastung kann für sich genommen also nicht von vornherein als Indiz für verteilungspolitisch unerwünschte Wirkungen angeführt werden.
Tatsächlich dürfte die Frage, ob die Steuerreform nun ein Mehr oder ein Weniger an Gerechtigkeit bringt, guten Gewissens nicht zu beantworten sein. Je nach Gerechtigkeitsurteil kann dieselbe steuerpolitische Maßnahme zugleich als gerecht und ungerecht bewertet werden. Die Diskussion um eine „gerechte“ Steuerreform führt also schnell in eine Sackgasse. Trotzdem sind – auf einem niedrigeren Anspruchsniveau – interessante und informative Aussagen möglich. Nicht über Gerechtigkeit, wohl aber über die Wirkungen der Steuerreform auf die Einkommensverteilung.
Lorenz-Kurven-Verläufe
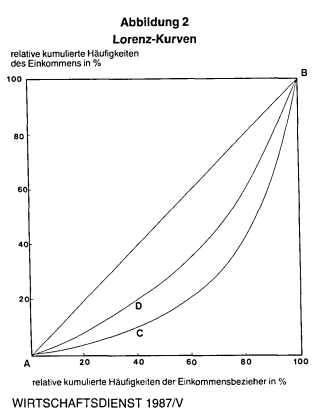
Eine der gebräuchlichsten Darstellungen der personellen Einkommensverteilung erfolgt über die sogenannte Lorenz-Kurve. Man erhält sie, indem man die betrachteten Einkommen der Größe nach aufsteigend anordnet und die relativen kumulierten Häufigkeiten der Einkommensbezieher (in Prozent) in die relativen kumulierten Häufigkeiten des Einkommens (in Prozent) abbildet. In Punkt C in Abbildung 2 z. B. würden die unteren 40 % der Einkommensbezieher 10 % des Gesamteinkommens erhalten. Liegt eine Lorenz-Kurve (etwa ADB in Abbildung 2) strikt oberhalb einer anderen (z. B. ACB), so kumulieren x Prozent der unteren Einkommensbezieher unter ADB größere Anteile des Gesamteinkommens als unter ACB. In diesem Sinne repräsentiert die Lorenz-Kurve ADB eine (statistisch) „gleichere“ Einkommensverteilung als ACB. Die Diagonale des Lorenz-Diagramms entspricht demnach einer vollständigen Gleichverteilung der Einkommen.
Uns interessiert in diesem Zusammenhang vor allem der Vergleich derjenigen Netto-Einkommensprofile und der daraus konstruierten Lorenz-Kurven, die den beiden Einkommensteuertarifen T88 und T90 entsprechen. Würde die dem T90 zuzuordnende Lorenz-Kurve strikt oberhalb (unterhalb) der anderen liegen, könnte man sagen, daß der T90 stärker (weniger stark) einkommensnivellierend wirkt als der T88. Der für dieses Vorgehen erforderliche Informationsbedarf ist allerdings erheblich, da er die Kenntnis der Bruttoeinkommensverteilung voraussetzt. Über einen kleinen Umweg kommt man aber auch mit einfacheren Mitteln zum Ziel. Bezogen auf unser Problem gilt nämlich die folgende Äquivalenzbeziehung: Die dem T90 entsprechende Lorenz-Kurve liegt genau dann oberhalb (unterhalb) derjenigen des T88, wenn die sich beim T90 ergebende Residualelastizität unterhalb (oberhalb) derjenigen des T88 liegt. Dieses Theorem wurde in allgemeinerer Form von Jakobsson[31] bewiesen. Auf die Feinheiten der Beweisführung und Formulierung kommt es hier nicht an.
Die Bedeutung des Satzes liegt darin, daß in bestimmten Fällen Informationen über die vergleichsweise einfach zu ermittelnden Residualelastizitäten von Steuertarifen ausreichen, um auf die eigentlich interessierenden Lorenz-Kurven als Maßgrößen der Verteilungswirkungen schließen zu können. Die Residualelastizität gibt dabei die prozentuale Änderung des Einkommens nach Steuerabzug bei einer einprozentigen Änderung der Steuerbemessungsgrundlage an. In der finanzwissenschaftlichen Literatur findet sich gelegentlich auch die Bezeichnung „residuale Einkommensprogression“. Dies deshalb, weil eine Residualelastizität von kleiner Eins an einer bestimmten Stelle des Tarifs äquivalent mit der Aussage ist, daß der Durchschnittssteuersatz an dieser Stelle zunimmt. Steuertarife mit zunehmendem Durchschnittssteuersatz oder eben: einer Residualelastizität von kleiner Eins bezeichnet man als progressiv. Man könnte dann weiter sagen: Je geringer die einem Steuertarif entsprechende Residualelastizität in einem bestimmten Bereich ist, desto progressiver ist dort der Tarif. Die Residualelastizität ist also eine hervorragende Kennziffer der Progressionseigenschaften eines Tarifs; aufgrund des Theorems von Jakobsson erlaubt sie in bestimmten Situationen darüber hinaus eine Aussage über die Verteilungswirkungen von Steuerreformen.
Residualelastizitäten
Die rechnerische Ermittlung der Residualelastizitäten ist deshalb besonders einfach, weil man sie als Funktion von Grenz- und Durchschnittssteuersatz eines Tarifs ausdrücken kann[32]. Diese können allgemein aus den in § 32a EStG angegebenen Tarifformeln ermittelt werden. Abbildung 3 zeigt die Werte der Residualelastizitäten für den T90 und den T88.
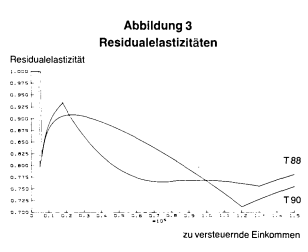
Man sieht, daß die Residualelastizitätskurve des T90 im Einkommensintervall zwischen etwa 22000/44000 DM und 100000/200000 DM strikt oberhalb derjenigen des T88 liegt. Der T90 ist in diesem Bereich also weniger progressiv als der geltende T88. Beschränkt man sich auf zu versteuernde Einkommen in den genannten Tarifbereichen, gilt auch, daß die dem T90 entsprechende Lorenz-Kurve strikt unterhalb derjenigen des T88 liegt. Der T90 wirkt also in den genannten Einkommensbereichen weniger einkommensnivellierend als der T88. Anders ausgedrückt: Die Einkommensungleichheit nach Steuer wird in diesem Bereich durch das Inkrafttreten des T90 zunehmen.
Verstärkt wird dieser Effekt dadurch, daß die durch das Steuersenkungsgesetz 1986/88 eingeführten Tarifverläufe im Vergleich zu dem seit 1981 geltenden Tarif schon zu einer vergrößerten Einkommensungleichheit im Bereich zwischen 19000/38000 DM und 103000/206000 DM zu versteuernde Einkommen geführt haben. Richter[33] hat darauf in einer kritischen Würdigung des Steuersenkungsgesetzes im Hinblick auf die Risikobereitschaft von Investoren hingewiesen.
Die in Fußnote 7 angegebene Formel für die Residualelastizität zeigt auch, daß aus der isolierten Betrachtung der Grenzsteuersätze noch nicht auf irgendwelche Umverteilungswirkungen geschlossen werden kann. Die Diskussion um die Absenkung des Spitzen(grenz-)steuersatzes ist deshalb im Zusammenhang mit Verteilungsfragen nur von untergeordneter Bedeutung. Bei gegebener Änderung des Grenzsatztarifs hängen die Umverteilungseffekte vielmehr vom (veränderten) Verlauf des Durchschnittssteuersatzes ab. Als grobe Richtlinie gilt dabei: Je kleiner die Differenz zwischen Grenz- und Durchschnittssteuersatz, desto geringer sind der Progressionsgrad des Steuersystems und die Umverteilungswirkungen der Besteuerung.
Abschließend sei angemerkt, daß der Vergleich von Lorenz-Kurven günstigstenfalls Aussagen über eine Zu- oder Abnahme der statistischen Einkommensungleichheit erlaubt, denen von vornherein noch keine normative Relevanz zukommt. Man kann durchaus der Meinung sein, daß der T90 in einem spezifischen Sinne „gerechter“ ist als der T88, obwohl die Einkommensungleichheit (im angegebenen Bereich) zunehmen wird. Würde man dem Konzept der Lorenz-Kurve einen normativen Gehalt zubilligen, wäre konsequenterweise eine vollständige Gleichverteilung der Nettoeinkommen anzustreben. Eine derartige Umverteilung würde aber mit Sicherheit zu erheblichen „disincentives“ führen, die bislang noch aus unserer Betrachtung ausgeklammert wurden. Mit ihnen beschäftige ich mich im folgenden Abschnitt.
Abbau von Leistungshemmnissen?
Die Beseitigung der dem geltenden Einkommensteuertarif zugeschriebenen leistungs- oder anreizhemmenden Wirkungen dürfte eines der wichtigsten Ziele des beschlossenen Reformvorhabens sein. Dahinter steht die Vorstellung, daß Steuern die marktwirtschaftliche Allokation der Ressourcen so wenig wie möglich verzerren sollten. „Minimierung steuerlicher Eingriffe in die Privatsphäre und in die wirtschaftliche Dispositionsfreiheit von Individuen“ und „Vermeidung ungewollter Folgen steuerlicher Beeinträchtigungen des Wettbewerbs“ lauten die entsprechenden wirtschaftspolitischen Besteuerungsgrundsätze aus dem umfassenden Zielkatalog von F. Neumark[34]; ähnliche Formulierungen finden sich bei H. Haller[35]. In der Theorie der Optimalbesteuerung wird die gleiche Problematik unter dem Stichwort „Effizienz der Besteuerung“ behandelt[36].
Einige der in unserem Zusammenhang besonders relevanten Erkenntnisse der Besteuerungstheorie lassen sich folgendermaßen zusammenfassen: Die Erhebung von Steuern führt über die induzierten Änderungen von (relativen) Preisen und verfügbaren Einkommen zu Reaktionen der Steuerpflichtigen, die in einer veränderten Wahl des Konsumgüterbündels, des Arbeitsangebots usw. zum Ausdruck kommen. Analytisch kann dabei zwischen einem Aufkommens- und einem Substitutionseffekt unterschieden werden. Der Aufkommenseffekt beschreibt die Anpassungen eines Steuerpflichtigen an die durch die Steuererhebung bedingte Verminderung seines verfügbaren Einkommens bei Konstanz der relativen Preise; der Substitutionseffekt gibt die durch die Änderung der relativen Preise bewirkte Verlagerung des Haushaltsgleichgewichts bei konstantem exogenen Nominaleinkommen an. Wichtig ist dabei, daß der Substitutionseffekt von der Höhe des Grenzsteuersatzes abhängt; höhere Grenzsteuersätze führen im allgemeinen zu größeren Substitutionseffekten.
Zusatzlasten
Sowohl der Aufkommens- als auch der Substitutionseffekt bewirken gegenüber der Situation vor Steuererhebung Nutzenverluste. Die mit dem Aufkommenseffekt verbundenen Nutzenverluste sind unvermeidbar, wenn ein bestimmtes Steueraufkommen erzielt werden soll. Das bedeutet auch, daß diese Nutzenverluste bei aufkommensgleichen Besteuerungsalternativen gleich groß sind. Tritt zusätzlich ein Substitutionseffekt auf, führt dieser zu einer zusätzlichen nutzenmäßigen Schlechterstellung des Steuerpflichtigen. In der Finanzwissenschaft bezeichnet man diese (prinzipiell) vermeidbaren) Nutzenverluste als Zusatzlasten, Mehrbelastung oder „excess burden“. Sie sind bei den einzelnen Steuern in der Regel unterschiedlich. Es gilt: je stärker die Substitutionseffekte, desto größer die Zusatzlasten der Besteuerung. Bei aufkommensneutralen Steuerreformen kann eine unterschiedliche Effizienz von Besteuerungsalternativen also nur durch die auf unterschiedliche Substitutionseffekte zurückzuführenden Nutzenverluste, d. h. die jeweiligen Zusatzlasten, bedingt sein. Naheliegenderweise sagt man, ein Steuerreformvorhaben sei effizienter als ein anderes, wenn es mit geringeren Substitutionseffekten und Zusatzverlusten verbunden ist. Mit den in der aktuellen Steuerreformdiskussion betonten „leistungsfeindlichen Wirkungen“ („disincentives“) können sinnvoll eigentlich nur die auf die ausgelösten Substitutionseffekte zurückzuführenden Änderungen des ökonomischen Verhaltens eines Wirtschaftssubjekts gemeint sein. Diese Anreizeffekte hängen ausschließlich von der Höhe der Grenzsteuersätze ab, während die Durchschnittssteuersätze nur bei der Verteilungsproblematik ins Spiel kommen. Eine Verringerung der Grenzsteuersätze führt tendenziell zu einem Abbau der Leistungshemmnisse.
Man sollte also meinen, daß die geplante Absenkung des Grenzsatztarifs in bezug auf den Besteuerungsgrundsatz der ökonomischen Effizienz (Leistungsneutralität) zielkonform ist. Zwar ist zu beachten, daß der aktuelle Reformvorschlag gerade nicht aufkommensneutral angelegt ist. Für eine erste Analyse darf jedoch angenommen werden, daß den durch den T90 ausgelösten positiven Aufkommenseffekten in gesamtwirtschaftlicher Betrachtung gleich hohe negative Aufkommenseffekte gegenüberstehen, die von den „Finanzierungs“-Alternativen Ausgabensenkung, Erhöhung der Nettokreditaufnahme bzw. Erhöhung von Einzelsteuern ausgehen. Für den einzelnen Steuerpflichtigen mögen die Aufkommenseffekte unterschiedlich sein, aber das betrifft in erster Linie die Umverteilungswirkungen der Steuerreform. Zur Beurteilung der Effizienzwirkungen ist das Hauptaugenmerk auf den Grenzsatztarif zu richten.
In den folgenden Abschnitten werde ich mich mit den vermuteten Auswirkungen der Senkung der Grenzsteuersätze auf das Arbeitsangebot und die private Ersparnisbildung auseinandersetzen.
Arbeitsangebot
Eine geringere Grenzsteuerbelastung des Einkommens führt im allgemeinen zu einem höheren Nettolohnsatz. Da der durch Lohnsatzänderungen hervorgerufene Substitutionseffekt in bezug auf das Arbeitsangebot positiv ist, hat eine Senkung des Grenzsteuersatzes eine Erhöhung des (einkommens)kompensierten Arbeitsangebots zur Folge. Die Variable „Arbeitsangebot“ sollte hier allgemeiner als „Leistungsbereitschaft“ verstanden werden und nicht auf die zeitliche Dimension beschränkt sein. Das Adjektiv „einkommenskompensiert“ zeigt an, daß es sich um die dem Substitutionseffekt entsprechende Änderung des Angebotsverhaltens handelt.
Insofern gilt, daß die vielbeschworenen leistungshemmenden Wirkungen des Einkommensteuersystems zumindest tendenziell durch die beabsichtigte Reform des Steuertarifs abgeschwächt werden. Über das quantitative Ausmaß der erzielten Effizienzgewinne kann letztlich nur anhand empirischer Daten entschieden werden. Die wesentliche Kenngröße sind die kompensierten Lohnelastizitäten (ausführlich: die kompensierten Elastizitäten des Arbeitsangebots in bezug auf den Nettolohnsatz). Soweit bekannt, liegen darüber für die Bundesrepublik keine verwertbaren Informationen vor. Zwar existieren Schätzungen, daß die normale, d. h. nicht-kompensierte Lohnelastizität für männliche Erstverdiener sehr nahe bei Null liegt, aber darauf kommt es gar nicht an. Trotz unelastischen Arbeitsangebots können nämlich erhebliche Substitutionseffekte auftreten, denen dann eben, absolut betrachtet, gleich hohe Einkommenseffekte gegenüberstehen; aber nur die Substitutionseffekte sind für die Effizienzwirkungen von Besteuerungsmaßnahmen relevant.
Für die USA hat Hausman[37] trotz nahezu unelastischen Arbeitsangebots kompensierte Lohnelastizitäten in einer Größenordnung von 0,95 bis 1,00 für männliche Einkommensbezieher ermittelt. Dies ließ auf erhebliche Effizienzverluste schließen und zeigte einen deutlichen Reformbedarf an, dem man durch die US-amerikanische Steuerreform Rechnung zu tragen versuchte.
Bezogen auf die bundesdeutsche Einkommensteuerreform reicht das empirische Wissen für eine quantitative Beurteilung der leistungsfördernden Wirkungen nicht aus. Einigermaßen fest steht nur, daß eine Senkung der Grenzsteuersätze unter dem Gesichtspunkt der ökonomischen Effizienz keine negativen Effekte haben kann.
Ersparnisbildung
Die Bundesregierung verspricht sich von der Steuerreform eine Verbesserung der wirtschaftlichen Wachstumsbedingungen. Ich beschränke mich im folgenden auf nur eine Determinante des Wachstumsgleichgewichts. Unterstellt man nämlich, daß sich die geplanten Investitionen auf perfekten Kapitalmärkten an die geplanten Ersparnisse angleichen, kann der volkswirtschaftliche Kapitalbildungsprozeß von den Sparentscheidungen her analysiert werden. Von vorrangigem Interesse sind dann die Wirkungen der Steuerreform auf die einzel- und gesamtwirtschaftliche Ersparnisbildung.
Wenn ein Individuum in der laufenden Periode 1 DM (zusätzlich) spart, kann es in der nächsten Periode einen um den Nettozinssatz größeren Betrag für den Erwerb von Konsumgütern ausgeben. Der Nettozins hängt dabei vom Bruttozins und den auf den zusätzlichen Spar- und Kapitalerträgen lastenden Einkommensteuern, d. h. den Grenzsteuersätzen ab. Sinkt die Grenzbelastung des Kapitaleinkommens, steigt der Nettozins; der Ertrag einer heute gesparten DM nimmt zu. Für jede in der Gegenwart gesparte DM kann man also in der nächsten Periode mehr Konsumgüter kaufen; ausgedrückt in Einheiten des Gegenwartskonsums ist zukünftiger Konsum billiger geworden. Die Haushalte werden auf die relative Preissenkung des zukünftigen Konsums mit Anpassungen ihres intertemporalen Konsumverhaltens reagieren.
Allerdings ist durchaus ungewiß, ob die relative Verbilligung auch zu einer entsprechenden Mehrnachfrage nach Zukunftskonsum und zu den erwarteten höheren Ersparnissen führen wird. Und das aus zwei Gründen: Zum einen bewirkt eine steuerlich induzierte Änderung des Nettozinssatzes – so wie jede andere Preisänderung auch – im Hinblick auf die Nachfrage nach zukünftigem Konsum sowohl einen Einkommens- als auch einen Substitutionseffekt. Zwar wissen wir, daß der Substitutionseffekt eindeutig negativ ist. Da der Einkommenseffekt aber in der Regel positiv sein wird, kann von vornherein nichts über die sich per saldo ergebende Änderung der zukünftigen Konsumnachfrage ausgesagt werden. Allerdings ist die Annahme sinnvoll, daß die Haushalte aufgrund der Verschiebung der relativen Preise gegenwärtigen durch zukünftigen Konsum ersetzen wollen. Aber selbst dann ist immer noch nicht sicher, daß die Ersparnisse zunehmen. Ersparnisse stellen nämlich gerade den Gegenwartswert der Ausgaben für zukünftigen Konsum dar, ergeben sich also als Produkt von Preis und Menge. Wie oben erläutert, führt die Verringerung des Grenzsteuersatzes auf Kapitaleinkommen zu einer Senkung des relativen Preises von zukünftigem Konsum. Auch wenn die durch den T90 abgesenkten Grenzsteuersätze eine erhöhte Nachfrage nach Zukunftskonsum bewirken, kann es über die Senkung des relativen Preises zu einer Verminderung der privaten Ersparnisse kommen.
Ob die gesamtwirtschaftliche Ersparnisbildung zu- oder abnimmt, hängt neben der Änderung der privaten Ersparnisse darüber hinaus auch von der Höhe der staatlichen Ersparnisbildung ab. Da zur Zeit noch ungewiß ist, wie die Bundesregierung die mit der Steuerreform verbundenen Einnahmeausfälle kompensieren wird, sind darüber gegenwärtig keine genauen Aussagen möglich.
Halten wir fest: Vom theoretischen Standpunkt ist der Einfluß der Grenzsteuersätze auf die Höhe der privaten Ersparnisbildung nicht eindeutig bestimmt. Ob die Ersparnisse zu- oder abnehmen, kann nur empirisch entschieden werden. Die relevante Variable ist bei dieser Frage die Elastizität des Sparens in bezug auf den Nettozins. Auch dazu liegen meines Wissens für die Bundesrepublik keine zuverlässigen Schätzungen vor[38].
Im vorigen Abschnitt wurde auf die zentrale Bedeutung der Substitutionseffekte für die Effizienzwirkungen der Steuerreform hingewiesen; dieser Zusammenhang gilt auch für die intertemporalen Entscheidungen der Haushalte. Hohe Grenzsteuersätze, d. h. niedrigere Nettozinsen, führen zu größeren Substitutionseffekten in bezug auf den physischen Zukunftskonsum und bewirken höhere Effizienzverluste in Form von Zusatzlasten. Umgekehrt werden die Verzerrungen der intertemporalen Allokation der Ressourcen tendenziell abnehmen, wenn die Grenzsteuersätze sinken. Insofern ist die Tarifreform unter Wohlfahrtsgesichtspunkten eher positiv zu beurteilen, auch wenn das quantitative Ausmaß der intertemporalen Allokationsgewinne unbekannt ist.
Von diesem normativen Aspekt zu unterscheiden ist die (positive) Wirkung der Steuerreform auf die Ersparnisbildung, für die (neben anderen Einflußgrößen) die „normale“ Zinselastizität des Sparens relevant ist. Hier liefern weder Theorie noch Empirie eindeutige oder auch nur überzeugende Anhaltspunkte für eine größere Sparbereitschaft. Insofern ist der Optimismus der Bundesregierung im Hinblick auf die Wachstumswirkungen der Steuerreform jedenfalls bei der hier zugrunde liegenden angebotsseitigen Betrachtung nicht begründet.
Man könnte nun noch darüber spekulieren, warum die für die Effizienz- bzw. Wachstumswirkungen des Steuersystems relevanten Daten – die kompensierte Lohnelastizität des Arbeitsangebots und die „normale“ Zinselastizität des Sparens – für die Bundesrepublik noch nicht geschätzt wurden. Ein nicht unwesentlicher Grund dürfte darin liegen, daß erst die neuere Besteuerungstheorie auf die zentrale Bedeutung dieser Elastizitäten aufmerksam gemacht hat. Und die Umsetzung von theoretischen Einsichten in empirische Forschungen nimmt einige Zeit in Anspruch.
Schlußbemerkungen
Mit dem vorliegenden Beitrag wurde der Versuch einer vorläufigen finanzwissenschaftlichen Beurteilung der von den Koalitionsparteien beschlossenen Steuerreform unternommen. Fragestellung und Ansatzpunkt der Untersuchung sind gleichermaßen begrenzt. Einige Punkte des Steuerreformvorhabens wurden gar nicht behandelt, etwa die Spreizung des Spitzensteuersatzes der Einkommensteuer und des Körperschaftsteuersatzes für einbehaltene Gewinne[39]. Die Betrachtungsweise war durchweg partialanalytisch und daher von nur beschränkter Aussagekraft. Auch wurden die Wirkungen der Steuerreform auf die unternehmerischen Investitionsentscheidungen nicht explizit behandelt, obwohl sie in der aktuellen Diskussion eine wichtige Rolle spielen.
Trotzdem wurden einige Einzelaspekte beleuchtet, die in eine spätere Gesamtbeurteilung eingefügt werden können. Kurz zusammengefaßt lauten die wichtigsten Ergebnisse:
- Die geplante Steuerreform erschöpft sich in einer bloßen Tarifkorrektur. Notwendige Reformmaßnahmen bei der Bemessungsgrundlage wurden bislang noch ausgeklammert; eine Vereinfachung des Systems der Einkommensbesteuerung wurde versäumt.
- Im Hinblick auf die Umverteilungswirkungen der Steuerreform sind Aussagen über die absolute Entlastung von Steuerpflichtigen nicht allzu informativ. Statt dessen wurde die Änderung der personellen Einkommensverteilung hier über den Vergleich zweier Lorenz-Kurven ermittelt. Dabei konnte gezeigt werden, daß der T90 im Einkommensintervall 22000/44000 DM bis 100000/200000 DM zu versteuernde Einkommen weniger einkommensnivellierend wirkt als der T88, d. h. die Einkommensungleichheit vergrößert. Beachtet man, daß die Ungleichheit der Einkommensverteilung schon durch den T88 im Vergleich zum T81 zugenommen hat, wird deutlich, daß die Steuerpolitik der CDU/CSU/FDP-Koalition eine erhebliche Einkommensumverteilung „von unten nach oben“ bewirken wird.
- Die Senkung der Grenzsteuersätze ist unter allokativen Gesichtspunkten positiv zu beurteilen. Eine eindeutige Aussage über die Änderung der privaten Ersparnisbildung ist allerdings theoretisch nicht möglich. Da die relevanten empirischen Daten für die Bundesrepublik nicht vorliegen, sind das quantitative Ausmaß der Allokationsgewinne und die Richtung der Ersparnisänderung letztlich unbestimmt. Den quantitativ nicht bekannten Effizienzgewinnen stehen aber beträchtliche Umverteilungswirkungen „von unten nach oben“ gegenüber.
- In der aktuellen steuerpolitischen Diskussion wird noch zu wenig zur Kenntnis genommen, daß zur Beurteilung der Effizienzverluste bzw. -gewinne von Steuersystemänderungen allein die veränderten Grenzsatzverläufe relevant sind; bei der Ermittlung der Umverteilungswirkungen von Steuerreformen dagegen kommt es in erster Linie auf die Durchschnittssteuersätze an.
Auch wenn die Senkung der Grenzsteuersätze Allokationsgewinne nach sich zieht, folgt daraus keineswegs, daß der beschlossene linear progressive Tarifverlauf eine sinnvolle Tarifkorrektur darstellt. Betrachtet man die mit der Steuerreform einhergehenden Umverteilungswirkungen als unerwünscht, sind ohne weiteres andere Absenkungen des Grenzsatztarifs berechenbar, die ebenfalls mit Effizienzgewinnen, aber geringeren Umverteilungsverlusten verbunden sind.
Die Faszination, die von einem konstant ansteigenden Grenzsteuersatz auf Politiker und Kommentatoren ausgeht, kann unter Rückgriff auf die finanzwissenschaftliche Steuerlehre nicht erklärt werden. Einerseits ist rein theoretisch bislang noch unklar, welche Bedeutung der Steigerungsrate des Grenzsteuersatzes bei zunehmendem Einkommen für die Konsum-Freizeit-Planung der Haushalte zukommt; andererseits steht der als positiv hervorgehobenen Verminderung des Anstiegs der Grenzbelastung im unteren bis mittleren Tarifbereich eine größere Steigerung der Marginalbelastung in hohen Tarifzonen gegenüber.
Eine lineare Einkommensteuer, die durch einen konstanten Grenzsteuersatz sowie einen Grundfreibetrag oder eine negative Steuerkomponente charakterisiert ist, ließe sich finanzwissenschaftlich noch begründen; über die allokativen Vorzüge einer konstanten Veränderung des Grenzsteuersatzes ist bislang noch nichts bekannt geworden.
Möglicherweise ist der Ersatz des „Mittelstandsbauchs“ durch einen linearen Kurvenverlauf optisch attraktiver. Es dürfte eine interessante Aufgabe für die zukünftige finanzwissenschaftliche Forschung sein, zu klären, warum gerade in der Steuertariflehre bauchige Formen oder andere Rundungen unästhetisch bzw. nicht wünschenswert sein sollen.
- [26] Vgl. etwa „The President's Tax Proposals for Fairness, Growth, and Simplicity", Abdruck der Zusammenfassung in: Steuer und Wirtschaft, 62. (15.) Jahrgang, 1985, S. 264-267.
- [27] R. Borell, L. Schemmel: Steuervereinfachung. Notwendigkeit, Grundlagen, Vorschläge, Karl-Bräuer-Institut des Bundes der Steuerzahler, Wiesbaden 1986.
- [28] K.-D. Grüske: Additional costs of taxation: Compliance costs and administrative costs – Some empirical evidence, unveröffentlichtes Manuskript, Erlangen-Nürnberg 1986.
- [29] Der Spiegel: Das geltende Steuerrecht ist ein Dschungel, Nr. 38 vom 15. 9. 1986, S. 19/20.
- [30] Frankfurter Rundschau: Koalition einig: Spitzensteuersatz wird jetzt doch gekappt, 25. 2. 1987, S. 2.
- [31] U. Jakobsson: On the measurement of the degree of progression, Journal of Public Economics, Bd. 5, 1986, S. 161-168.
- [32] Es bezeichne Y das zu versteuernde Einkommen, T(Y) die Steuertariffunktion und R(Y)=Y–T(Y) das Einkommen nach Steuer. Die Residualelastizität e ist dann definiert durch e = (dR / dY) * (Y / R). Nach elementaren Umformungen erhält man auch e = (1 - dT/dY) / (1 - T/Y) = 1 - (dT/dY - T/Y) / (1 - T/Y). dT/dY ist der Grenz-, T/Y der Durchschnittssteuersatz.
- [33] W. F. Richter: Modelltheoretische Analyse der Steuertarifreform 1986/88 und ihrer dämpfenden Wirkung auf die Risikobereitschaft im mittleren Einkommensbereich, in: „Schmalenbachs Zeitschrift für betriebswirtschaftliche Forschung“, 37. Jg., 1985, S. 1070-1077.
- [34] F. Neumark: Grundsätze gerechter und ökonomisch rationaler Steuerpolitik, Tübingen 1970.
- [35] H. Haller: Die Steuern. Grundlinien eines rationalen Systems öffentlicher Abgaben, 3. Auflage, Tübingen 1981.
- [36] Vgl. z. B. N. H. Stern: Taxation for Efficiency, in: D. Sheperd u. a. (Hrsg.): Microeconomic Efficiency and Macroeconomic Performance, London 1983, S. 77-107.
- [37] J. A. Hausman: Labor Supply, in: H. J. Aaron, J. A. Pechman (Hrsg.): How Taxes Affect Economic Behavior, Washington D.C. 1981, S. 27-83.
- [38] Für die USA wird allerdings häufig eine Zinselastizität des Sparens von etwa 0,4 unterstellt. Vgl. M. J. Boskin: Taxation, saving and the rate of interest, in: Journal of Political Economy, Bd. 86., 1978, S. S3-S27. Allerdings ist dieser Wert durchaus umstritten.
- [39] Das Auseinanderfallen der beiden Steuersätze wird vom Wissenschaftlichen Beirat beim Bundesministerium der Finanzen negativ beurteilt. Vgl. etwa dessen „Stellungnahme zur Tarifstruktur der Körperschaftsteuer“, Schriftenreihe des Bundesministerium der Finanzen, Heft 39, Bonn 1987.