Das Ehegattensplitting ist jüngst wieder Gegenstand politischer Diskussionen geworden. In diesem Beitrag werden mögliche Reformen des Ehegattensplittings untersucht, von der Abschaffung bis hin zu familienorientierten Besteuerungsmodellen. Die Studie nutzt eine auf Mikrodaten basierende Veranlagungssimulation, um Umverteilungseffekte dieser Reformen über verschiedene Haushaltstypen und Einkommensklassen hinweg zu bewerten, wobei der Schwerpunkt auf den Auswirkungen auf die Haushaltsmitglieder liegt. Unsere Ergebnisse deuten darauf hin, dass das Faktorverfahren nach § 39f EStG im Zuge des Lohnsteuereinbehalts die Ungleichheit zwischen den Geschlechtern verringern und eine gerechtere Verteilung der Steuerlast auf die Haushalte bewirken kann. Wird dieses Verfahren mit höheren Kinderfreibeträgen kombiniert, kann es zudem Familien effizienter unterstützen.
Das Ehegattensplitting ist jüngst wieder Gegenstand wissenschaftlicher und politischer Kontroversen geworden. Dabei wird die gemeinsame Veranlagung von Ehegatten von einigen als veraltete Privilegierung der Ehe angesehen oder als Förderung von Alleinverdienerehen interpretiert (Becker, 2022, S. 5–6). Andere kritisieren die ausbleibende Berücksichtigung von Kindern bei der Veranlagung (Bergs et al., 2006). Zudem besteht ein zentraler Kritikpunkt darin, dass diejenige Person mit dem geringeren Einkommensanteil übermäßig belastet wird, was negative Arbeitsanreize mit sich bringt (Bach et al., 2012). Die Forderungen nach einer Reform des Ehegattensplittings sind derweil breit gestreut. Sie reichen von einer vollständigen Abschaffung dieser Besteuerungsform bis hin zur Berücksichtigung der gesamten Familie.
Vor dem Hintergrund der haushaltspolitischen Lage ist die politische Reformdiskussion inzwischen stärker fiskalisch aufgeladen. Bundesfinanzminister Lars Klingbeil hat im Frühjahr 2026 öffentlich angekündigt, das Ehegattensplitting für künftige Ehen in seiner heutigen Form beenden zu wollen. Mit der Abschaffung dieses „Steuersystem[s] aus dem letzten Jahrhundert“ sollen „steuerliche Fehlanreize beseitigt werden, die vor allem Frauen in der Teilzeitfalle halten“1. Diskutiert wird seitens der SPD stattdessen ein Realsplitting, bei dem nur ein begrenzter Teil des Einkommens zwischen den Ehepartnern steuerlich übertragen werden kann. Bestehende Ehen sollen von möglichen Änderungen ausdrücklich nicht betroffen sein (Deutschlandfunk, 2026). Die Unionsparteien CDU/CSU möchten am Ehegattensplitting festhalten und Kinder künftig stärker berücksichtigen (CDU/CSU, 2025, S. 61). Insbesondere die CSU warnt vor Mehrbelastungen für Ehepaare. Aus Unionskreisen wird weiterhin die Einführung eines Familien- oder Kindersplittings als alternative Reformoption ins Spiel gebracht, während Bundesfamilienministerin Karen Prien zuletzt die Abschaffung der Lohnsteuerklasse III/V thematisierte, die bereits in der letzten Legislaturperiode auf den Weg gebracht worden war (ZDFheute, 2026). Die AfD lehnt die aktuellen Pläne der SPD zur Reform des Ehegattensplittings ab und fordert die Erweiterung des Ehegattensplittings hin zum Familiensplitting (AfD, 2026, S. 58–59). Bündnis 90/Die Grünen sprechen sich klar für eine grundlegende Reform des Ehegattensplittings aus und fordern einen Systemwechsel hin zu einer individuellen Besteuerung mit übertragbarem Grundfreibetrag (Bündnis 90/Die Grünen, 2025). Die Linke fordert unverändert die vollständige Ablösung des Ehegattensplittings durch eine individualisierte Besteuerung, die unabhängig vom Ehestatus ausgestaltet ist, wobei lediglich ein nicht ausgeschöpfter Grundfreibetrag zwischen verheirateten oder verpartnerten Paaren steuerlich übertragbar sein soll (Die Linke, 2025, S. 16). Die FDP lehnt demgegenüber jede Abschaffung des Ehegattensplittings ab und betont dessen Funktion als Ausdruck steuerlicher Neutralität gegenüber unterschiedlichen Lebensentwürfen. Zudem betonen sie den Verfassungsauftrag des Splittings als Schutz vor einer zu hohen Steuerbelastung (FDP, o.J.).
In der steuer- und verfassungsrechtlichen Literatur wurde die Aufteilung der Einkünfte zwischen Ehepartnern zumeist unter dem Gesichtspunkt der Gleichbehandlung aller Steuerzahler analysiert, während sich die finanzwissenschaftliche Literatur mit den Auswirkungen dieser Aufteilung befasst hat. Was den ersten Aspekt betrifft, so wird die Aufteilung der Einkünfte zwischen Ehepartnern im Steuerrecht im Allgemeinen mit dem Grundsatz der horizontalen Gerechtigkeit begründet, da die Ehe regelmäßig im Sinne einer wirtschaftlichen Partnerschaft betrachtet wird (Prinz, 2010; Kube, 2016). Analog zur Besteuerungslogik einer Mitunternehmerschaft aus mehreren Teilhabern wird der erwirtschaftete Gewinn auf alle Personen aufgeteilt, die Teil der Mitunternehmerschaft sind. In der Literatur finden sich darüber hinaus verfassungsrechtliche Bedenken hinsichtlich der mit dem Ehegattensplitting verbundenen Anreize, die häufig die Möglichkeit von Frauen einschränken, ihr Arbeitsangebot frei zu bestimmen. So argumentierten beispielsweise Becker und Englisch (2016), dass dies gegen den Gleichheitsgrundsatz gemäß Artikel 3 Abs. 2 des Grundgesetzes verstoße. Andere Studien sind hingegen zu dem Schluss gekommen, dass die im Grundgesetz festgelegte Vorgabe der Steuergleichheit durch das Ehegattensplitting nicht verletzt werde (Kube, 2016; Kirchhof, 2020).
Vor diesem Hintergrund erscheint eine vergleichende Analyse der Reformoptionen geboten. Neben dem zentralen Element, die fiskalischen Auswirkungen der diskutierten Reformoptionen zu quantifizieren, greifen die rein fiskalischen Betrachtungen jedoch zu kurz. Die unterschiedlichen Reformvarianten bringen teils erhebliche Verteilungswirkungen mit sich: Be- und Entlastungen, die sowohl zwischen Haushalten unterschiedlicher Einkommensgruppen und Haushaltsformen als auch innerhalb der Haushalte selbst zwischen Haupt- und Nebenverdienenden auftreten. Die vorliegende Studie zielt daher darauf ab, die fiskalischen Effekte sowie die verteilungspolitischen Konsequenzen ausgewählter Reformmodelle im Vergleich zum Status quo des Ehegattensplittings darzustellen. Wie in Tabelle 1 dargestellt, werden Szenarien betrachtet, die von individualisierten Besteuerungsmodellen bis hin zu einem Ehezusatzfreibetrag, Realsplitting und Familienrealsplitting reichen. Diese werden gegenübergestellt, um eine fundierte Beurteilung der Reformoptionen zu ermöglichen und die zentralen Aspekte der aktuellen Reformdebatte abzubilden.
Tabelle 1
Überblick über die analysierten Szenarien
|
Szenario |
Index |
Beschreibung |
|---|---|---|
| Status quo | sq | Das Szenario entspricht den geltenden steuerrechtlichen Regelungen zur gemeinsamen Veranlagung von Ehegatten (§§ 26b, 32a Abs. 5 EStG). |
| Faktorverfahren mit erhöhtem Kinderfreibetrag | fakt KFB | Das Szenario entspricht den geltenden steuerrechtlichen Regelungen zum Lohnsteuerabzugsverfahren. Dem Vorschlag von Kirchhof (2020) folgend, wird das Verfahren um einen höheren Kinderfreibetrag ergänzt. |
| Individualbesteuerung | ind | Das Szenario verwirft die Idee des Ehegattensplittings und veranlagt das zu versteuernde Einkommen aller Steuerpflichtigen individuell nach dem Einkommensteuertarif nach § 32a Abs. 1 EStG. |
| Ehezusatzfreibetrag | ehez | Das Szenario entspricht dem Vorschlag des Bundesministeriums der Finanzen (2018). Anstelle des Ehegattensplittings wird ein ungeminderter Zusatzfreibetrag für Ehepaare bei der Berechnung der Einkommensteuerlast berücksichtigt. |
| Realsplitting für Eheleute | realehe | Das Szenario geht auf einen Vorschlag von Bach et al. (2020) zurück und räumt Ehepartnern anstelle der gemeinsamen Veranlagung einen Übertragungsbetrag ein, der die Steuerlast des einen Ehepartners senkt und die des anderen erhöht. |
| Familienrealsplitting | realfam | Das Szenario berücksichtigt ausschließlich eine Übertragung von Beträgen der Eltern auf ihre Kinder in Höhe des äquivalenzgewichteten Grundfreibetrags, wie es beispielsweise Bergs et al. (2006) und Dorn et al. (2022) vorschlagen. |
Quelle: eigene Darstellung.
Die Analyse der Umverteilungswirkungen verschiedener Reformoptionen der Einkommensbesteuerung basiert auf einer Mikrosimulation individueller Steuerveranlagungen. Analog zum Vorgehen bei Peters (2017) und Schultis (2025) ermitteln wir zunächst die individuelle Steuerlast anhand der Einkommens- und Verbrauchsstichprobe (EVS) 2018 und der faktisch anonymisierten Lohn- und Einkommensteuerstatistik (FAST). Die EVS bietet mit ihrem großen Stichprobenumfang eine repräsentative Abbildung der Einkommensverhältnisse privater Haushalte und erlaubt eine differenzierte Zuordnung zu steuerlich relevanten Einkunftsarten (Statistisches Bundesamt, 2021). Da sehr hohe Einkommen in der EVS unterrepräsentiert sind, wird diese durch die FAST (Faktisch Anonymisierte Lohn- und Einkommensteuerstatistik) ergänzt, die detaillierte Informationen zu Steuerpflichtigen und deren steuerpflichtigen Einkünften enthält (Forschungsdatenzentrum des Statistischen Bundesamtes, 2022).2 Die Kombination beider Datensätze ermöglicht eine umfassende Analyse sowohl entlang der Einkommensverteilung als auch hinsichtlich haushaltsbezogener Effekte.
Auf Basis der geltenden steuerrechtlichen Regelungen des Jahres 2018 wird für alle Beobachtungen zunächst das zu versteuernde Einkommen ermittelt. Dabei werden Einkünfte aus unterschiedlichen Einkunftsarten zusammengeführt und um Sozialversicherungsbeiträge bereinigt, wobei wir institutionelle Besonderheiten, etwa im Bereich der geringfügigen Beschäftigung, berücksichtigen. Anschließend bestimmen wir die individuelle Einkommensteuerlast einschließlich relevanter Sonderregelungen wie der Abgeltungsteuer und des Familienleistungsausgleichs. Zur isolierten Betrachtung der Reformwirkungen wird angenommen, dass sich das Verhalten der Steuerpflichtigen durch die Änderungen nicht verändert. Damit lassen sich ausschließlich die unmittelbaren Verteilungswirkungen der unterschiedlichen Besteuerungsregime erfassen. Die untersuchten Szenarien unterscheiden sich durch die Art der steuerlichen Bemessung und die Verteilung der Steuerlast innerhalb von Haushalten:
Individualbesteuerung
In diesem Szenario wird jede Person getrennt besteuert. Maßgeblich ist ausschließlich das individuelle zu versteuernde Einkommen, ohne Berücksichtigung von Partnerschaftseffekten. Dieses System dient als Referenz für eine Individualbesteuerung.
Status quo – Ehegattensplitting
Im geltenden Recht wird bei zusammenveranlagten Ehepaaren das gemeinsame Einkommen zugrunde gelegt und gleichmäßig auf beide Partner verteilt, um die Steuerlast zu ermitteln. Dies führt insbesondere bei ungleichen Einkommen zu einer steuerlichen Entlastung. Für die Analyse wird die gesamte Steuerlast zunächst auf Haushaltsebene bestimmt und anschließend auf die einzelnen Haushaltsmitglieder verteilt. Dabei wird berücksichtigt, dass die tatsächliche Steuerbelastung innerhalb des Haushalts aufgrund von Lohnsteuerklassen ungleich verteilt sein kann.
Status quo – Faktorverfahren mit erhöhtem Kindergrundfreibetrag
Alternativ zum klassischen Splitting kann der Splittingvorteil bereits unterjährig über das sogenannte Faktorverfahren nach §39f EStG im Zuge des Lohnsteuereinbehalts berücksichtigt werden. Hierbei wird die steuerliche Entlastung proportional zum jeweiligen Einkommensanteil der Partner aufgeteilt. Dadurch ergibt sich eine gleichmäßigere Verteilung der Steuerlast zwischen Haupt- und Nebenverdienenden bereits auf Ebene des Lohnsteuereinbehalts und nicht erst auf Ebene der Einkommensteuer. Dem Vorschlag von Kirchhof (2020) folgend, haben wir den Kinderfreibetrag und das Kindergeld erhöht und unterstellen, dass der Kinderfreibetrag 2018 von 7.428 € auf 9.000 € und das Kindergeld von 194 € auf 235 € für das erste und zweite Kind ansteigen.3 Anders als die anderen Szenarien greift dieses Szenario zum einen auf bereits bestehende steuerliche Regelungen zurück, zum anderen wirkt dieses Szenario durch den Kanal des unterjährigen Lohnsteuereinbehalts und nicht durch die Einkommensteuer. Insofern wird hier der gesetzliche Status quo nicht aufgehoben, sondern durch einen höheren Kindergrundfreibetrag ergänzt und bildet dadurch eine minimalinvasive Alternative zu einer umfänglichen Neuausrichtung der Ehegattenbesteuerung.
Ehezusatzfreibetrag
Dieses Reformkonzept geht auf ein Gutachten des Wissenschaftlichen Beirats beim Bundesministerium der Finanzen (2018) zurück und ersetzt das Splitting durch einen festen steuerlichen Freibetrag für Ehepaare. Der Freibetrag wird so auf beide Partner verteilt, dass sich unter Berücksichtigung des progressiven Steuertarifs eine möglichst geringe Gesamtsteuerlast ergibt. Ziel ist eine begrenzte Entlastung bei gleichzeitiger Stärkung der Individualbesteuerung.
Realsplitting für Ehepaare
Beim Reformvorschlag von Bach et al. (2020), dem Realsplitting, wird ein Teil des Einkommens vom Hauptverdiener auf den Partner übertragen. Der übertragene Betrag mindert die Steuerlast des Gebers und erhöht die Steuerlast des Empfängers. Die Höhe der Übertragung wird so gewählt, dass die Steuerbelastung des Paares insgesamt minimiert wird. Dieses Modell orientiert sich an bestehenden Regelungen für Unterhaltszahlungen.
Familienrealsplitting
Dieses Konzept von Bergs et al. (2006) erweitert das Realsplitting auf unterhaltsbezogene Beziehungen innerhalb der Familie. Unterhaltsverpflichtungen gegenüber Kindern werden steuerlich berücksichtigt, indem die Eltern entsprechende Beträge von ihrem zu versteuernden Einkommen abziehen können. Korrespondierend werden diese Beträge den Kindern zugerechnet, führen dort aufgrund des Grundfreibetrags jedoch in der Regel zu keiner Besteuerung. Auch hier erfolgt die Verteilung so, dass die Steuerlast im Haushalt insgesamt minimiert wird.
Umverteilungswirkungen der Reformszenarien
Ungleichheits- und Aufkommenseffekte
Zur Untersuchung der Umverteilungswirkung wird die veränderte Verteilung der Einkommen abzüglich Lohn- bzw. Einkommensteuer aller Steuerpflichtigen und Haushalte im Vergleich zum Status quo analysiert. Zur Messung dieser Wirkung ziehen wir den Gini-Koeffizienten heran. Dieses statische Maß beziffert die Ungleichheit einer Einkommensverteilung zwischen 0 (absolute Gleichverteilung) und 1 (absolute Ungleichverteilung). Den Koeffizienten berechnen wir in zwei unterschiedlichen Ausprägungen. Zum einen wird die Ungleichheitswirkung auf Ebene aller Steuerpflichtigen analysiert (Giniind), zum anderen die Ungleichverteilung der Einkommen zwischen allen Haushalten im Datensatz (Ginihh). Die Veränderung dieser beiden Ausprägungen des Gini-Koeffizienten zeigt, wie stark sich die Ungleichheit der Einkommensverteilung durch die Reformszenarien im Vergleich zum Status quo verringert (negatives Vorzeichen) oder erhöht (positives Vorzeichen) bei Betrachtung aller Steuerpflichtigen bzw. aller Haushalte. Die Veränderungen sind in Tabelle 2 zusammen mit der absoluten Veränderung des Aufkommens aus der Lohn- und Einkommensteuer abgebildet.
Tabelle 2
Veränderung des Gini-Koeffizienten im Vergleich zum Status quo (in Prozentpunkten) und des Steueraufkommens (in Mrd. €)
|
Szenario |
fakt KFB |
ind |
ehez |
realehe |
realfam |
|---|---|---|---|---|---|
| ∆Giniind | -1,11 | -1,40 | -1,24 | 0,08 | -1,57 |
| ∆Ginihh | 0,11 | 0,01 | -0,05 | -0,17 | -0,07 |
| ∆Aufkommen | -1,5 | +22,7 | -2,8 | +2,0 | +13,5 |
∆Giniind gibt die Veränderung des Gini-Koeffizienten auf individueller Ebene an. ∆Ginihh beschreibt die Veränderung der Einkommensungleichheit zwischen den Haushalten. Zuletzt gibt die Variable ∆Aufkommen die Veränderung der Steuereinnahmen an, die im Vergleich zum Aufkommen 2018 erzielt worden wären.
Quelle: eigene Berechnungen auf Basis der EVS 2018 und FAST 2018.
Bei der reinen Anwendung des Faktorverfahrens in Steuerklasse IV (Szenario fakt KFB) reduziert sich in der individuellen Betrachtung die Ungleichheit um 1,11 Prozentpunkte. Dieser Effekt resultiert aus der gleichmäßigeren Aufteilung des Splittingvorteils zwischen den Ehepartnern; auf Haushaltsebene steigt der Gini-Koeffizient leicht an. Das liegt daran, dass sich der höhere Kinderfreibetrag regressiv auf die Steuerlast beider Ehegatten auswirkt. Da in diesem Szenario der Splittingvorteil nur auf den Lohnsteuereinbehalt übertragen wird, verändert sich das Steueraufkommen ausschließlich durch den höheren Kinderfreibetrag und das höhere Kindergeld. Im Szenario der Individualbesteuerung (Szenario ind), in dem das Splitting vollständig entfällt, sinkt die Ungleichheit der individuellen Nettoeinkommen um 1,40 Prozentpunkte. Ursache hierfür ist die Kombination aus ungleich verteilten Einkommen und progressiver Besteuerung. Auf Haushaltsebene zeigt sich hingegen mit +0,01 Prozentpunkten praktisch kein Effekt, da sich zwar das Einkommensniveau zusammenveranlagter Haushalte verringert, ihre relative Position jedoch kaum verändert. Der Wegfall des Splittingvorteils bewirkt in diesem Szenario ein Mehraufkommen von rund 22,7 Mrd. €.
Die Einführung eines Ehezusatzfreibetrags reduziert den Gini-Koeffizienten sowohl auf individueller Ebene (-1,24 Prozentpunkte) als auch geringfügig auf Haushaltsebene (-0,05 Prozentpunkte). Für das Realsplitting unter Ehegatten ergibt sich ein gegenläufiges Bild: Während die Ungleichheit auf individueller Ebene leicht zunimmt (+0,08 Prozentpunkte), sinkt sie auf Haushaltsebene mit 0,17 Prozentpunkten deutlich. Zurückführen lässt sich diese Beobachtung darauf, dass aufgrund der Umverteilung des steuerpflichtigen Einkommens niedrigere Einkommen auf individueller Ebene stärker belastet werden als im Status quo. Auf Haushaltsebene würden von einer solchen Besteuerungsform hohe Einkommen weniger profitieren, während niedrigere Einkommen nahezu unbeeinflusst bleiben. Dadurch verringert sich die Ungleichheit. Darüber hinaus deuten unsere Ergebnisse darauf hin, dass die steuerliche Aufteilung innerhalb der Familie eine breitere Streuung der Begünstigten in Haushalten mit mittlerem Einkommen bewirken würde, weshalb viele einkommensstarke Seniorenhaushalte aus dem System herausfallen. Die Leistungen sind höher und werden gleichmäßiger mit der Übertragung auf ein Kind kombiniert, sodass die Ungleichheit auf individueller und häuslicher Ebene insgesamt zurückgeht. Das Steueraufkommen würde sich bei dieser Besteuerungsform nur geringfügig ändern. Das Familienrealsplitting führt zur stärksten Reduktion der individuellen Ungleichheit (-1,57 Prozentpunkte). Gleichzeitig sinkt die Ungleichheit auf Haushaltsebene leicht. Aufgrund des wegfallenden Splittingvorteils und der tariflichen Progression steigt das Aufkommen im Vergleich zum Status quo um rund 13,5 Mrd. € an.
Verteilungswirkungen auf Haushaltsebene
Die relative Veränderung der Einkommensteuerlast nach Einkommensquintilen (Abbildung 1) verdeutlicht die unterschiedlichen Wirkmechanismen der Reformoptionen.4 Die ersatzlose Streichung des Ehegattensplittings (Szenario ind) würde für alle, insbesondere für die Haushalte in den unteren drei Einkommensquintilen, eine Zunahme der Einkommensteuerlast – 25 % (erstes Quintil), 33 % (zweites Quintil) und 21 % (drittes Quintil) – und damit eine erhebliche Mehrbelastung bewirken. Auch Haushalte in den oberen beiden Quintilen würden durch eine reine Individualbesteuerung mit 12 bzw. 8 % im Vergleich zu den anderen Szenarien eine ausgeprägte Mehrbelastung erfahren. Von einem Ehegattenzusatzfreibetrag profitieren Haushalte des dritten und vierten Quintils mit einer Entlastung von 4 bzw. 3 % am meisten, während die Veränderungen für Steuerpflichtige in den Quintilen 1, 2, und 5, aufgrund der geringen Wirkung eines Freibetrages bei geringen bzw. sehr hohen Einkommen, mit 1 % eher gering ausfallen.
Abbildung 1
Relative Veränderung der Einkommensteuerlast nach Einkommensquintilen
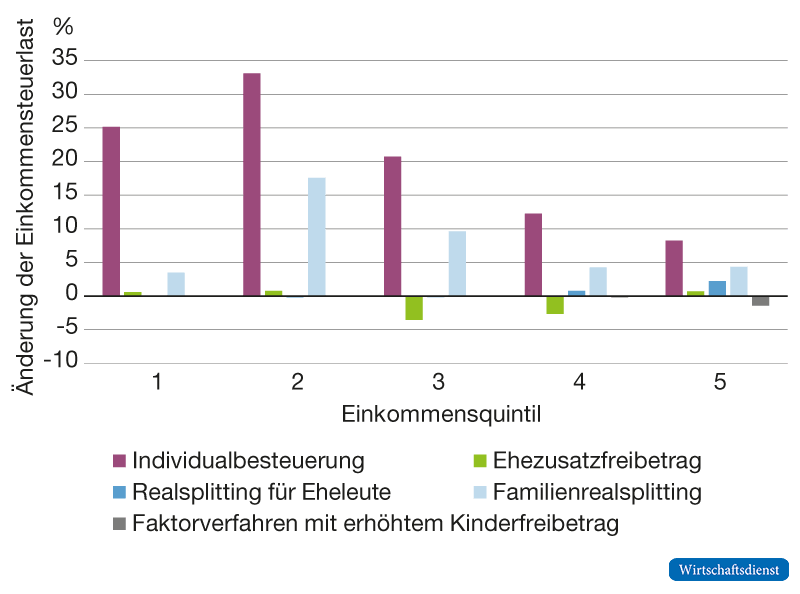
Die Abbildung zeigt die relative Veränderung der Einkommensteuerlast (in Prozent) gegenüber dem Status quo, differenziert nach Quintilen des individuellen Nettoeinkommens der Beobachtungen (Quintil 1 = unterstes Fünftel, Quintil 5 = oberstes Fünftel). Positive Werte bedeuten eine höhere, negative Werte eine geringere Steuerbelastung als im geltenden Recht. Je Quintil werden fünf Reformszenarien als separate Balken ausgewiesen. Lesebeispiel: Der lila Balken im ersten Quintil erreicht einen Wert von rund +25 %. Das bedeutet, dass die durchschnittliche Einkommensteuerlast der Personen im untersten Nettoeinkommensquintil bei einem Übergang zur Individualbesteuerung im Durchschnitt um etwa 25 % über der Belastung im geltenden Ehegattensplitting läge.
Quelle: eigene Berechnungen auf Basis der EVS 2018 und FAST 2018.
Das Realsplitting für Ehegatten zeigt aufgrund der Anlehnung des Übertragungsbetrages an das bestehende Splittingverfahren für Steuerpflichtige in den unteren drei Quintilen keine Veränderung. Aufgrund des eingeschränkteren Vorteils werden Einkommen nur noch bis zu einem geringeren maximalen zu versteuernden Einkommen im Vergleich zum Status quo entlastet, weshalb Steuerpflichtige in den Quintilen 4 und 5 eine geringe Belastung von 1 bzw. 2 % erfahren. Unsere Ergebnisse hinsichtlich des Familienrealsplittings deuten insbesondere für Steuerpflichtige in den Quintilen 3 und 4 auf eine merkliche Mehrbelastung (+18 bzw. 10 %) im Vergleich zum Status quo hin. Steuerpflichtige in den Quintilen 1, 2 und 5 würden dagegen im Umfang von rund 3 % (erstes Quintil) bzw. 4 % (zweites und fünftes Quintil) von einer solchen Umstellung belastet.
Verteilungswirkungen nach Haushaltstypen
Welche Verteilungswirkungen eine Reform des Ehegattensplittings auf verschiedene Haushaltsformen hätte, zeigt Abbildung 2. Dort ist die relative Veränderung der Steuerlast in den untersuchten Reformszenarien im Vergleich zur Einkommensteuer im Status quo dargestellt.
Abbildung 2
Relative Veränderung der Einkommensteuerlast nach Haushaltstypen
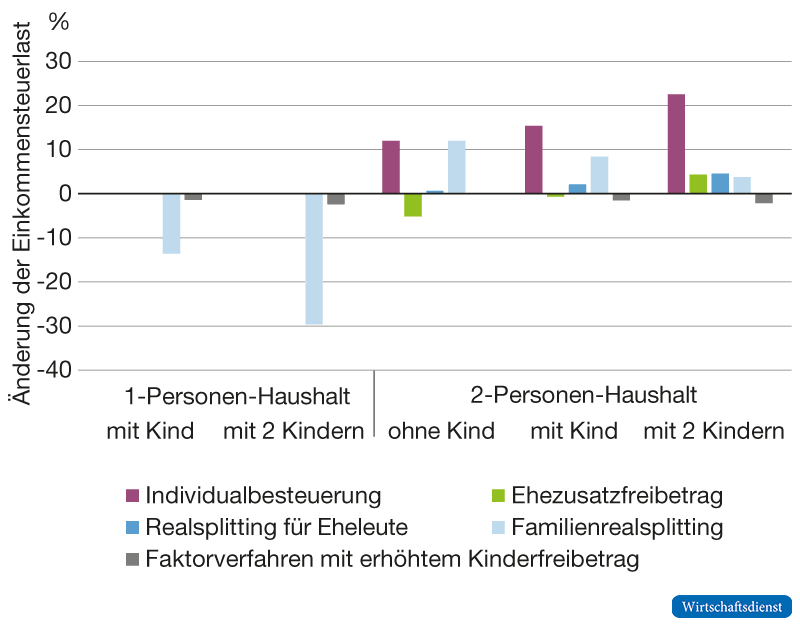
Die Abbildung zeigt die relative Veränderung der Einkommensteuerlast (in Prozent) gegenüber dem Status quo, differenziert nach Haushaltstypen. Unterschieden wird nach der Zahl der Erwachsenen im Haushalt (1- bzw. 2-Personen-Haushalt) sowie nach der Zahl der Kinder (ohne Kind, mit einem Kind, mit zwei oder mehr Kindern). Ein-Personen-Haushalte ohne Kind bleiben unberücksichtigt, da sich für sie in keinem der betrachteten Reformszenarien eine Änderung der Steuerlast ergibt. Positive Werte bedeuten eine höhere, negative Werte eine geringere Steuerbelastung als im geltenden Recht. Je Haushaltstyp werden fünf Reformszenarien als separate Balken ausgewiesen. Lesebeispiel: Der dunkelrote Balken beim 2-Personen-Haushalt mit zwei oder mehr Kindern erreicht einen Wert von rund +22 %. Das bedeutet, dass die durchschnittliche Einkommensteuerlast dieser Haushalte bei einem Übergang zur Individualbesteuerung um etwa 22 % über der Belastung im geltenden Ehegattensplitting läge.
Quelle: eigene Berechnungen auf Basis der EVS 2018 und FAST 2018.
Vor allem Ein-Personen-Haushalte mit Kindern – also Alleinerziehende, die als einzige erwachsene Person mit einem oder mehreren Kindern zusammenleben – profitieren von der Einführung eines Familienrealsplittings, bei dem die im Haushalt lebenden Kinder in die Aufteilung des zu versteuernden Einkommens einbezogen werden. Die betroffenen Haushalte erfahren hierbei eine merkliche Entlastung der Einkommensteuerlast von 13,6 % bei einem Kind bzw. 29,7 % bei zwei oder mehr Kindern. Beim Blick auf Zwei-Personen-Haushalte ergibt sich ein anderes Bild: Der Wegfall des Ehegattensplittings würde für alle Mehr-Personen-Haushalte eine Mehrbelastung zwischen 11,9 und 22,5 % darstellen. Demgegenüber wirkt der Ehezusatzfreibetrag insbesondere bei kinderlosen Haushalten entlastend (-5,1 %). Bei Haushalten mit einem Kind ist eine geringfügige Entlastung von 0,7 % zu erkennen, während durch die Reform Haushalte mit mehr als zwei Kindern um 4,3 % belastet werden. Bei einem Realsplitting für Ehepartner werden kinderlose Haushalte und Haushalte mit einem Kind lediglich leicht belastet, während Haushalte mit zwei oder mehr Kindern mit 4,6 % vergleichsweise deutliche Belastungen erfahren. Das Familienrealsplitting führt zu einer individuellen Veranlagung von kinderlosen Ehepaaren und entlastet Haushalte umso stärker, je mehr Kinder diese haben. Für verheiratete Paare, deren Kinder bereits aus dem Begünstigungskreis des Kindergeldes gefallen sind, entfällt der Vorteil somit komplett. Im Vergleich zum Status quo wirkt sich der Übertragungsbetrag für diese Haushalte nicht so stark aus, wie sich der Vorteil des Ehegattensplittings nach bestehender Regelung auswirkt, weshalb es unter dieser Reform zu einer Belastung von Haushalten mit einem Kind (+8,4 %) und mit zwei oder mehr Kindern (+3,8 %) käme.
Verteilungswirkungen zwischen Haupt- und Nebenverdienenden
Zur Untersuchung der Umverteilungswirkung der Reformoptionen zwischen Haupt- und Nebenverdienenden stellt Abbildung 3 den durchschnittlichen Steuersatz sowie die durchschnittliche anteilige Steuerlast der Haushaltsmitglieder im Betrachtungsjahr dar.
Abbildung 3
Durchschnittlicher Steuersatz und Verteilung der Steuerlast im Haushalt
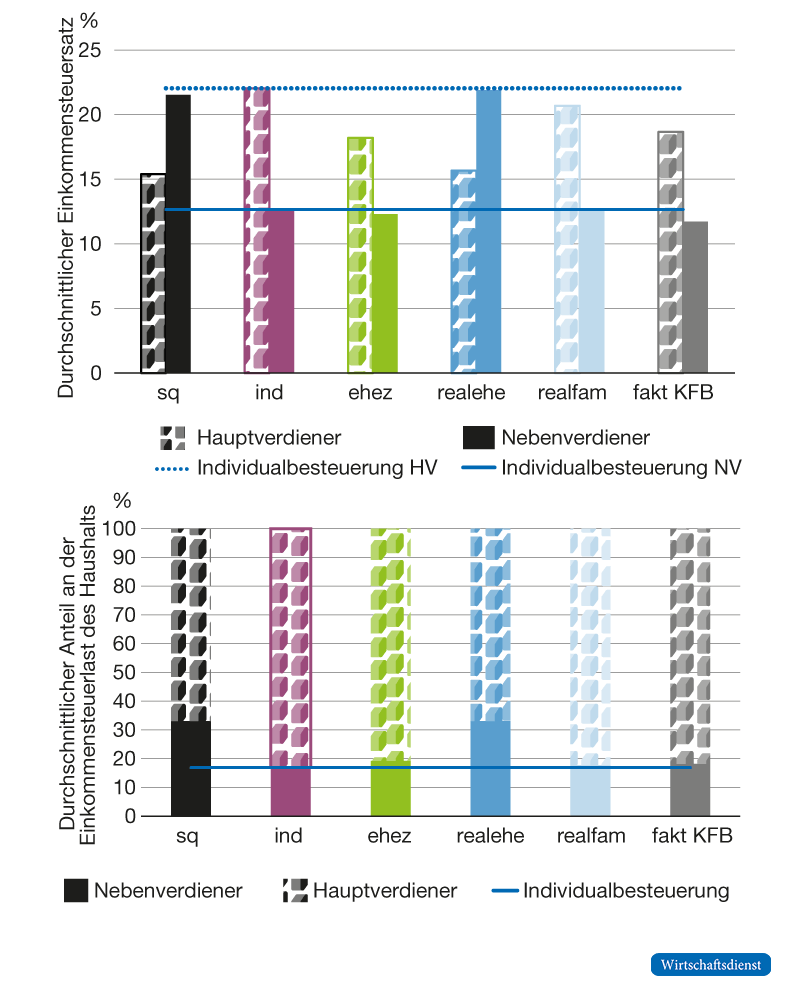
In der oberen Abbildung steht HV für den Hauptverdiener und NV für den Nebenverdiener.
Quelle: eigene Berechnungen auf Basis der EVS 2018 und FAST 2018.
Für die Interpretation der Ergebnisse ist die innerhäusliche Einkommens- und Steuerverteilung zentral: Auf den Hauptverdienenden entfallen 73,9 % des zu versteuernden Haushaltseinkommens, auf den Nebenverdienenden 26,1 %. Im Status quo beträgt der durchschnittliche Steuersatz 16,1 % für den Haupt- und 23,0 % für den Nebenverdienenden. Entsprechend trägt der Hauptverdienende 66,5 % der gesamten Einkommensteuerlast, der Nebenverdienende 33,5 %.
Das Faktorverfahren im bestehenden Ehegattensplitting führt zu einer Umkehr der Steuerlast im Haushalt, sodass der Hauptverdienende mit einem Durchschnittsteuersatz von 18,7 % rund 81,8 % der Einkommensteuerlast trägt. Im Vergleich zum Status quo verschiebt sich bei einer individuellen Besteuerung die Steuerlast deutlich zum Hauptverdienenden, der mit einem um 5,3 Prozentpunkte erhöhten Durchschnittsteuersatz von 21,4 % etwa 82,1 % der Steuerlast des Haushalts trägt. Ein Ehegattenzusatzfreibetrag führt ebenfalls zu einer stärkeren Belastung des Hauptverdienenden (18,2 %; 80,7 % der Steuerlast). Beim Realsplitting für Ehegatten bleibt die innerhäusliche Lastenverteilung gegenüber dem Status quo unverändert, da die Einkommensübertragung in gleicher Weise wirkt; lediglich die Steuersätze steigen für beide Partner leicht an. Das Familienrealsplitting führt durch die freibetragsähnliche Wirkung des Übertragungsbetrages bei allen Haushalten mit Kindern dazu, dass der Hauptverdiener die Hauptlast trägt, der mit einem Durchschnittsteuersatz von 20,7 % in diesem Szenario 82,3 % der Einkommensteuerlast des Haushaltes trägt.5
Diskussion und Fazit
Die Reform der Ehegattenbesteuerung erfordert eine klare Priorisierung zwischen der Reduktion der intrahaushalterischen Ungleichheit, der Verringerung gesamtgesellschaftlicher Ungleichheit und der Verbesserung von Erwerbsanreizen. Die untersuchten Reformoptionen unterscheiden sich deutlich entlang dieser Zieldimensionen.
Eine Umstellung auf ein reines Faktorverfahren bereits beim Lohnsteuerabzug erweist sich als verteilungsneutral auf Haushaltsebene, bewirkt jedoch innerhalb des Haushalts eine Umkehr der durchschnittlichen Steuerlast zwischen Haupt- und Nebenverdienenden, was die Ungleichheit zwischen diesen beiden verringert. Da das Faktorverfahren ein Teil des Lohnsteuereinbehaltes ist, wird für beide Ehegatten die veränderte Steuerlast bereits unterjährig sichtbar. Das dürfte zu erhöhten Erwerbsanreizen für den in Teilzeit beschäftigten Ehegatten führen. Zum anderen legt es den Anteil jedes Ehegatten am insgesamt erzielten wirtschaftlichen Ertrag offen. Da zwischen den Ehegatten typischerweise ein Ressourcen-Pooling nur in begrenztem Umfang stattfindet (Becker & Englisch, 2016), fehlt es zumeist an Transparenz, um ihren Anteil an der wirtschaftlichen Leistungsfähigkeit beider Ehegatten in Summe korrekt zu erfassen. Dem steht jedoch eine höhere Belastung des Hauptverdienenden gegenüber, deren gesamtwirtschaftliche Effekte aufgrund potenziell geringer Arbeitsangebotselastizitäten unklar bleiben. Haushalte mit höheren Einkommen profitieren von einem reduzierten zu versteuernden Einkommen durch den höheren Kinderfreibetrag etwas stärker als Haushalte mit niedrigen Einkommen vom Transfer des Kindergeldes. Nichtsdestotrotz verbessert sich die Einkommenssituation von Haushalten mit Kindern im Vergleich zum Status quo.
Eine vollständige Individualbesteuerung gewährleistet eine steuerliche Gleichbehandlung unabhängig vom Familienstand und vermeidet zusätzliche Erwerbsanreizeffekte innerhalb der Ehe (Prinz, 2010; Kube, 2016). Zugleich zeigen unsere Ergebnisse, dass eine solche Form der Besteuerung zu einer Mehrbelastung führen würde. Insbesondere für Steuerpflichtige in den unteren Einkommensbereichen würde diese Besteuerungsform erhebliche Mehrbelastungen bedeuten. Betroffen wären hiervon vorrangig Mehrpersonenhaushalte mit Kindern, da bei diesem Haushaltstyp durchschnittlich größere Einkommensunterschiede festzustellen sind. Zudem stehen einer Anwendung der Individualbesteuerung nicht zuletzt verfassungsrechtliche Bedenken entgegen (vgl. Becker, 2021; Blömer et al., 2021), denen vorrangig eine in diesem Fall fehlende steuerliche Berücksichtigung gegenseitiger Unterhaltsverpflichtungen in Ehe und Familie zugrunde liegt. Eine vollindividualisierte Lösung wäre insofern allenfalls vorstellbar, wenn die getroffenen Neuregelungen die durch die Unterhaltsverpflichtung verursachte Minderung der steuerlichen Leistungsfähigkeit berücksichtigen würden.
Das Familienrealsplitting stellt eine verfassungsrechtlich zulässige Alternative dar (so beispielsweise Becker & Englisch, 2016) und bewirkt auf Haushaltsebene vor allem bei Alleinerziehenden mit Kindern eine Entlastung, was wiederum zwischen den Haushaltsmitgliedern eine gleichere Einkommensverteilung induzieren würde. Gleichzeitig zeigen unsere Ergebnisse, abweichend von Bergs et al. (2007), Mehrbelastungen für Haushalte im mittleren Einkommensbereich, insbesondere im zweiten und dritten Quintil.
Ein Realsplitting zwischen den Eheleuten bewirkt hingegen nur geringe Umverteilungseffekte. Im Einklang mit den Ergebnissen von Bergs et al. (2007) und Blömer et al. (2021) stellen wir eine höhere Einkommensteuerbelastung für die oberen Einkommensbereiche fest. Das überrascht insofern wenig, als ein Realsplitting zwischen den Ehegatten in den Grenzen des § 10 Abs. 1a S. 1 Nr. 1 EStG faktisch eine Begrenzung des Splittingvorteils aus dem Ehegattensplitting für jene Steuerpflichtigen bedeutet, deren Einkommensdifferenz 13.805 € im Veranlagungsjahr übersteigt. Damit einher geht auch eine stärkere Belastung insbesondere für Haushalte mit Kindern, bei denen die Elternteile nicht selten eine höhere Einkommensdifferenz in unseren Beobachtungen aufweisen. Unsere Ergebnisse weisen außerdem darauf hin, dass die Ungleichheit zwischen den Haushaltsmitgliedern durch eine solche Reform ceteris paribus nicht verringert werden kann. Zwar deuten andere Studien (z. B. Blömer et al., 2021) auf positive Arbeitsangebotswirkungen, insbesondere bei Frauen, hin; deren tatsächliches Ausmaß bleibt jedoch angesichts zusätzlicher Belastungen für Familien unsicher.
Vor dem Hintergrund der geforderten leistungsgerechten Besteuerung von Haushaltsmitgliedern und der Beseitigung negativer Arbeitsanreizeffekte für den Zweitverdiener stellen sich neben der individuellen Besteuerung vor allem das Faktorverfahren, der Ehezusatzfreibetrag sowie das Familienrealsplitting als vielversprechendste Optionen dar. Hinsichtlich der Reduktion von Ungleichheit zwischen Einkommensklassen zeigt der Ehegattenzusatzfreibetrag die stärksten Effekte. So bleibt bei der Entscheidung für oder gegen eine Reformoption die Frage, welche Aufkommenseffekte und Besteuerungskosten am ehesten mit dem Staatshaushalt vereinbar sind. Das Faktorverfahren mit erhöhtem Kinderfreibetrag wäre administrativ einfach umsetzbar, da die erforderliche Gesetzesgrundlage bereits besteht und das Verfahren auch heute bereits zur Anwendung kommen kann. Die Steuerklassen III und V bei der Lohnsteuer abzuschaffen und das Kindergeld sowie den Kinderfreibetrag zu erhöhen, stellt eine überwindbare Hürde dar. Die Befolgungskosten bei den Steuerpflichtigen dürften sich derweil kaum verändern, weil der Lohnsteuerabzug über den Arbeitgeber erfolgt, der seinerseits nun über die – ohnehin bereits wählbare – Option des Faktorverfahrens abrechnet. Liegt das staatliche Interesse neben einer verringerten Ungleichheit auch auf zusätzlichen Einnahmen für den Staatshaushalt, dann sind das Familienrealsplitting und das Ehe-Realsplitting geeignetere Optionen.
- 1 „Reformen für ein starkes Land“. Rede bei der Bertelsmann Stiftung, 25.03.2026, Berlin.
- 2 Bei FAST handelt es sich um eine faktisch anonymisierte Stichprobe aus der Lohn- und Einkommensteuerstatistik der Statistischen Ämter des Bundes und der Länder, die Forschenden für wissenschaftliche Auswertungen zur Verfügung gestellt wird. Sie enthält detaillierte Angaben zu Steuerpflichtigen und deren Einkünften nach Einkunftsarten, Abzügen, Freibeträgen und festgesetzter Steuer.
- 3 Übertragen auf das Jahr 2026 würde das etwa einem Anstieg des Kinderfreibetrags von 9.756 € auf 11.820 € und des Kindergeldes von 259 € auf 313 € entsprechen.
- 4 Einkommensquintile sind fünf gleich große Bevölkerungsgruppen, die nach ihrem Einkommensniveau von arm bis reich aufgeteilt sind, um Einkommensunterschiede in der Bevölkerung zu analysieren.
- 5 Beim Familienrealsplitting können Beträge auf die Kinder im Haushalt übertragen werden, die in den meisten Fällen keine eigenen Einkünfte haben und somit durch den Übertragungsbetrag keine zusätzliche Steuerlast erfahren.
Literatur
AfD – Alternative für Deutschland. (2025). Zeit für Deutschland: Bundestagswahlprogramm 2025.
Bach, S., Geyer, J., Haan, P. & Wrohlich, K. (2012). Schwache Argumente für das Ehegattensplitting. Wirtschaftsdienst, 92(9), 620–625.
Bach, S., Fischer, B., Haan, P. & Wrohlich, K. (2020). Reform des Ehegattensplittings: Realsplitting mit niedrigem Übertragungsbetrag ist ein guter Kompromiss. DIW Wochenbericht, 87(41).
Becker, J. (2021). Das Ehegattensplitting in der wirtschaftlichen Realität der intakten Durchschnittsehe. Steuer und Wirtschaft.
Becker, J. (2022). Ehegattenbesteuerung in Deutschland. Bertelsmann Stiftung.
Becker, J. & Englisch, J. (2016). Reform der Familienbesteuerung: Reformbedarf und Reformoptionen beim Ehegattensplitting. Der Betrieb, 9, 3–4.
Bergs, C., Fuest, C., Peichl, A. & Schaefer, T. (2006). Das Familienrealsplitting als Reformoption in der Familienbesteuerung. Wirtschaftsdienst, 86(10), 639–644.
Bergs, C., Fuest, C., Peichl, A. & Schaefer, T. (2007). Reformoptionen der Familienbesteuerung: Aufkommens-, Verteilungs- und Arbeitsangebotseffekte. Review of Economics, 58(1), 1–27.
Blömer, M., Brandt, P. & Peichl, A. (2021). Raus aus der Zweitverdienerfalle: Reformvorschläge zum Abbau von Fehlanreizen im deutschen Steuer- und Sozialversicherungssystem. ifo Forschungsberichte, Nr. 126.
Bundesministerium der Finanzen. (2018). Zur Reform der Besteuerung von Ehegatten – Gutachten des Wissenschaftlichen Beirats beim Bundesministerium der Finanzen, Nr. 02/2018.
Bündnis 90/Die Grünen. (2025). Zusammen wachsen: Regierungsprogramm 2025.
CDU/CSU. (2025). Politikwechsel für Deutschland: Wahlprogramm von CDU und CSU zur Bundestagswahl 2025.
Deutschlandfunk. (2026, 16. April). Klingbeil schlägt Ersatz für Ehegattensplitting vor.
Die Linke. (2025). Alle wollen regieren. Wir wollen verändern: Wahlprogramm zur Bundestagswahl 2025 [Langfassung].
Dorn, F., Fuest, C., Koch, L. & Neumeier, F. (2022). Reform der Familienbesteuerung. Steuer und Wirtschaft, 99(2), 119–128.
Forschungsdatenzentrum des Statistischen Bundesamtes. (2022). Faktisch anonymisierte Lohn- und Einkommensteuerstatistik (FAST) 2018.
FDP – Freie Demokratische Partei. (o. J.). Faire Steuern für Paare: Ehegattensplitting beibehalten.
Kirchhof, G. (2020). Die Zukunft der Familienbesteuerung und die Frage nach einem steuerlichen System privater Aufwendungen. Finanz-Rundschau, 102, 749–756.
Kube, H. (2016). Stand und Perspektiven der Ehegatten- und Familienbesteuerung. Steuer und Wirtschaft, 93(4), 332–342.
Peters, F. (2017). Der Ruf nach Steuersenkungen und seine Folgen: Aufkommens- und Verteilungswirkung aktueller Einkommensteuerreformvorschläge. Sozialer Fortschritt, 66(6), 415–432.
Prinz, A. (2010). Grundlagen der Familienbesteuerung unter Berücksichtigung finanzwissenschaftlicher Aspekte. Finanz-Rundschau, 92(3), 105–113.
Schultis, S. (2025). Solidarische Steuerpolitik? Intra- und intergenerative Umverteilungswirkungen eines abgeflachten Mittelstandsbauchs. Sozialer Fortschritt, 74(8–9), 439–460.
Statistisches Bundesamt. (2021). Einkommens- und Verbrauchsstichprobe (EVS) 2018 [Datensatz].
ZDFheute. (2026, 8. März). Prien für Reformpläne: Streit über Ehegattensplitting spaltet Koalition.
Title: Taxation of spouses: Fiscal and distributional effects of current reform options
Abstract: The German system of income splitting for married couples has recently re-emerged as a subject of political debate. This paper examines possible reforms of the system, ranging from its complete abolition to family-oriented taxation models. The study employs a microdata-based tax simulation to evaluate the redistributive effects of these reforms across different household types and income groups, with a particular focus on intra-household impacts. Our findings suggest that the factor method provided for under § 39f EStG, as applied to payroll tax withholding, can help reduce gender inequality and promote a more equitable distribution of the tax burden among households. Combined with higher child tax credits, the method may also provide more effective financial support for families.