Die exportorientierte deutsche Industrie steht unter Druck. Der Anteil der deutschen Exporte am weltweiten Warenhandel ist von 8,3 % im Jahr 2016 auf 6,7 % im Jahr 2025 gesunken, während China in technologisch anspruchsvollen Industrien zunehmend zum direkten Wettbewerber wird. Anhand internationaler Handelsdaten und des Export Similarity Index wird untersucht, wie stark sich die Exportstrukturen beider Länder angenähert haben; Patent- und Exportpreisdaten ergänzen die Analyse um die technologische und preisliche Wettbewerbsfähigkeit. Ein modifizierter Partner Similarity Index zeigt zudem, wie gut die deutschen und chinesischen Exportstrukturen mit der Importnachfrage wichtiger Zielmärkte übereinstimmen. Die Analyse verdeutlicht, dass chinesische gegenüber deutschen Unternehmen nicht nur auf etablierten Absatzmärkten wie der Europäischen Union an Wettbewerbsfähigkeit gewonnen, sondern sich auch auf wichtigen Wachstumsmärkten eine starke Position erarbeitet haben.
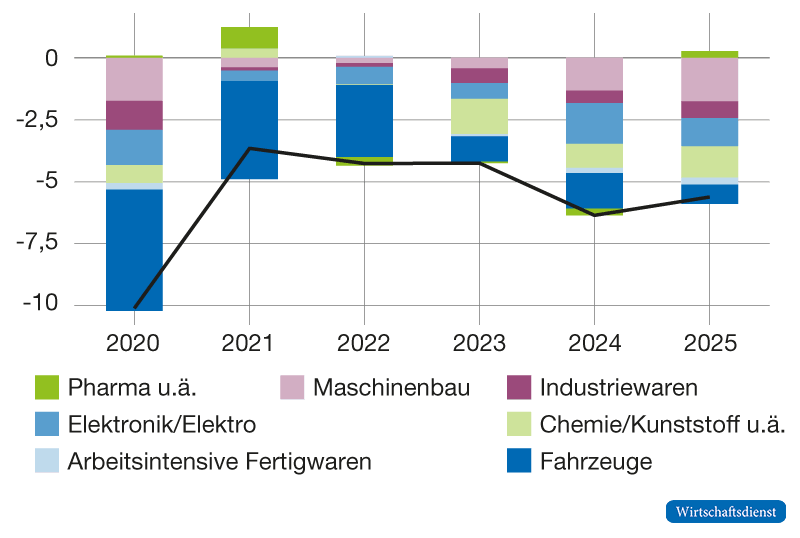
Ein Blick auf die Exportentwicklung Deutschlands verdeutlicht das Ausmaß der Absatzschwäche. Die preisbereinigten Warenexporte des Verarbeitenden Gewerbes lagen im Jahr 2025 um knapp 6 % unter ihrem Niveau des Jahres 2019 (Abbildung 1). Mit Ausnahme der Pharmaindustrie sind die Warenexporte des Verarbeitenden Gewerbes in fast allen Bereichen gesunken. Bereits seit Mitte des Jahres 2018 geht die deutsche Industrieproduktion im Trend zurück. Auch Unternehmensbefragungen weisen seit dem Jahr 2019 auf eine Verschlechterung der Wettbewerbsposition der deutschen Industrie hin, die nur beim Auslaufen der Coronapandemie 2021 kurz unterbrochen wurde. Die Phase, in der mehr Unternehmen eine Verschlechterung als eine Verbesserung ihrer Wettbewerbsposition melden, hält mit 19 aufeinanderfolgenden Quartalen historisch lange an (Europäische Kommission DG ECFIN, 2026). Die anhaltende Export- und Wettbewerbsschwäche schlägt sich zunehmend auch in realwirtschaftlichen Anpassungen wie einem Beschäftigungsabbau nieder.
Abbildung 1
Warenexporte des Verarbeitenden Gewerbes1, Deutschland
Kumulierte Veränderungen zum Jahr 2019 in %, Wachstumsbeiträge in Prozentpunkten
1 Daten der Außenhandelsstatistik, ausgenommen Lebensmittelindustrie.
Quelle: Statistisches Bundesamt (o. J.); eigene Berechnungen.
Chinas Exportstruktur nähert sich der deutschen Exportstruktur an
Ein häufig genannter Grund für die Exportschwäche der deutschen Industrie ist der Aufstieg Chinas zu einem wettbewerbsfähigen Produzenten technologisch anspruchsvoller Industriegüter (Tordoir & Setser, 2026). Dieser Wettbewerbsdruck betrifft zwar auch die Unternehmen anderer entwickelter Volkswirtschaften, doch dürfte er Deutschland aufgrund seiner ausgeprägten Spezialisierung auf Industriegüter besonders treffen. Mit dem Export Similarity Index1 (ESI) nach Finger und Kreinin (1979) lässt sich untersuchen, wie stark sich die Exportprofile Chinas und anderer Volkswirtschaften im Verarbeitenden Gewerbe auf Produktebene ähneln. Der Index nimmt Werte zwischen 0 % bei vollständig unterschiedlichen und 100 % bei identischen Exportstrukturen an.
Der ESI zeigt, dass sich die chinesische Exportstruktur zwar auch den Exportstrukturen anderer großer Volkswirtschaften angenähert hat und im Niveau teils sogar höhere Ähnlichkeiten zu diesen vorliegen. Gegenüber Deutschland verlief diese Konvergenz in den vergangenen zehn Jahren jedoch deutlich schneller. So stieg der ESI im Verarbeitenden Gewerbe zwischen China und Deutschland von 2015 bis 2024 von 48 % auf 57 % (Abbildung 2). Dies deutet darauf hin, dass der Wettbewerbsdruck durch chinesische Unternehmen für die deutsche Exportwirtschaft in den letzten Jahren besonders stark zugenommen hat.
Abbildung 2
Export Similarity Index1,2, Exportstruktur Chinas mit ausgewählten Vergleichsländern
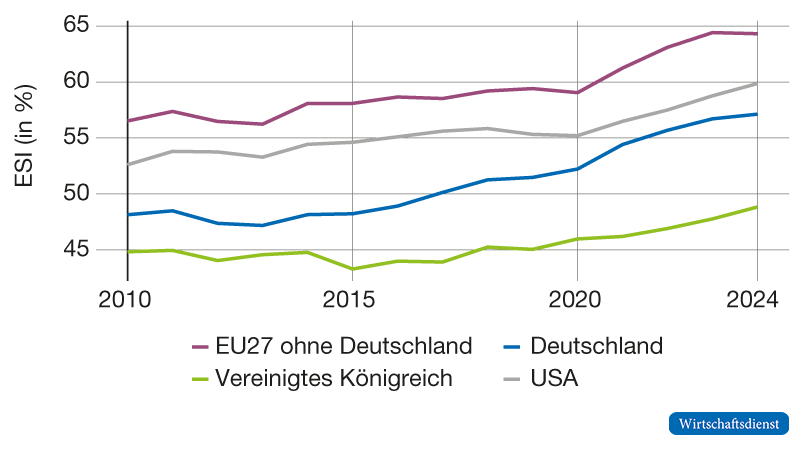
1 Der Export Similarity Index (ESI) misst die Deckung sektoraler Exportprofile zweier Länder nach Produktgruppen, hier auf Ebene der SITC 3-Steller; höhere Werte zeigen eine stärkere Ähnlichkeit der Exportstruktur an. 2 Im Verarbeitenden Gewerbe, ausgenommen Lebensmittelindustrie.
Quelle: United Nations Statistics Division (o. J.), UN Comtrade Database; eigene Berechnungen.
China steigt entlang der industriellen Wertschöpfungskette auf
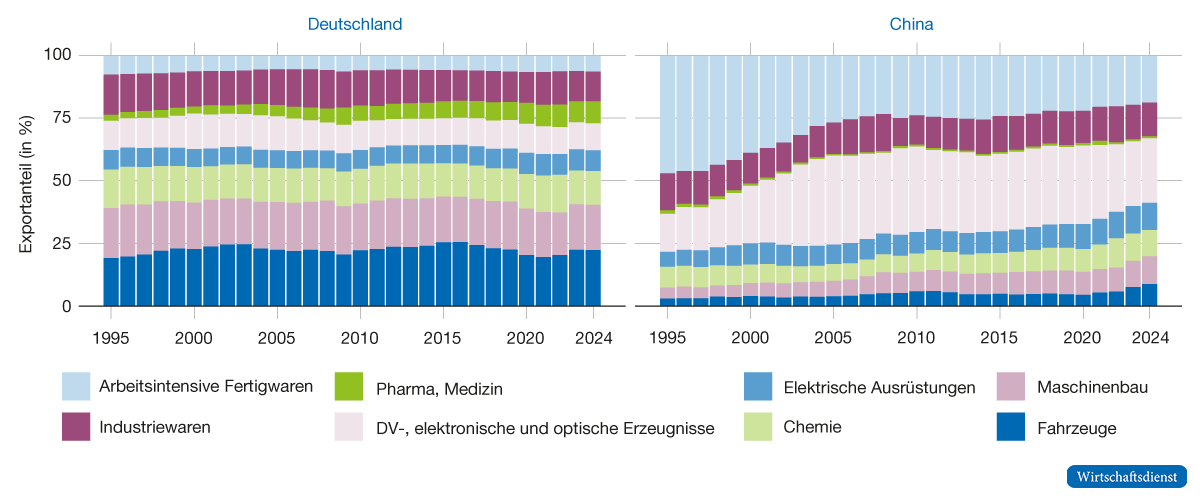
Die seit mehreren Jahren anhaltende Exportschwäche der deutschen Unternehmen hat bislang kaum zu einer Veränderung der deutschen Exportstruktur geführt. Auf sektoraler Ebene ähnelt die Zusammensetzung der deutschen Warenexporte weiterhin stark jener der vergangenen Jahrzehnte. Nach wie vor dominieren Fahrzeug- und Maschinenbau sowie die Chemieindustrie. Lediglich die Pharmaindustrie konnte ihren Anteil an den deutschen Gesamtexporten deutlich ausbauen (Abbildung 3, links). China hat seine Exportstruktur im gleichen Zeitraum dagegen grundlegend verändert (Abbildung 3, rechts). Im Zuge des Beitritts Chinas zur Welthandelsorganisation (WTO) im Jahr 2001 vollzog sich zunächst ein Übergang von einer stark durch Textilien und Bekleidung (hier dem Sektor „Arbeitsintensive Fertigwaren“ zugeordnet) geprägten Exportwirtschaft hin zu einer stärkeren Spezialisierung auf Elektronikprodukte, insbesondere grundlegende Konsumelektronik. Seit Mitte der 2000er Jahre ist Chinas Industrie weiter entlang der Wertschöpfungskette aufgestiegen. Dies zeigt sich sowohl in einer Verschiebung hin zu kapital- und technologieintensiveren Sektoren (industry upgrading), als auch in der Produktion von anspruchsvolleren Waren (functional upgrading). So gewann zunächst der Maschinenbau an Bedeutung, später auch die Chemieindustrie und seit den 2020er Jahren der Fahrzeugbau. Gleichzeitig verschoben sich die Waren innerhalb des Sektors „Datenverarbeitungsgeräte, elektronische und optische Erzeugnisse“ von arbeitsintensiven Montagetätigkeiten wie dem Zusammenbau von Mobilfunkgeräten hin zu technologie- und wissensintensiveren Bereichen wie der Produktion von Computerchips.
Abbildung 3
Wandel der Exportstruktur1 im Zeitverlauf, Deutschland und China
1 Im Verarbeitenden Gewerbe, ausgenommen Lebensmittelindustrie.
Quelle: United Nations Statistics Division (o. J.), UN Comtrade Database; eigene Berechnungen.
Die Annäherung der Exportprofile wird auch anhand der Entwicklung der relativen Spezialisierung der deutschen Warenexporte gegenüber den chinesischen Warenexporten deutlich. Die relative Spezialisierung betrachtet die Differenz der in Abbildung 3 dargestellten Exportanteile je Produktgruppe zwischen Deutschland und China. In den traditionellen deutschen Kernbranchen, insbesondere dem Fahrzeug- und Maschinenbau sowie der Chemieindustrie, hat sich die relative Spezialisierung Deutschlands im Vergleich zu China seit Mitte der 2010er Jahre deutlich verringert. Gerade in diesen Industrien dürfte sich der Wettbewerbsdruck daher besonders stark erhöht haben. Eine Ausnahme bildet bislang die Pharmaindustrie. Dort hat die deutsche Industrie ihre relative Spezialisierung gegenüber China ausgebaut. Zugleich gehört die Pharmaindustrie zu den wenigen großen deutschen Industrien, deren Exporte derzeit nicht rückläufig sind (Abbildung 1).
Chinas technologische und preisliche Wettbewerbsfähigkeit steigt
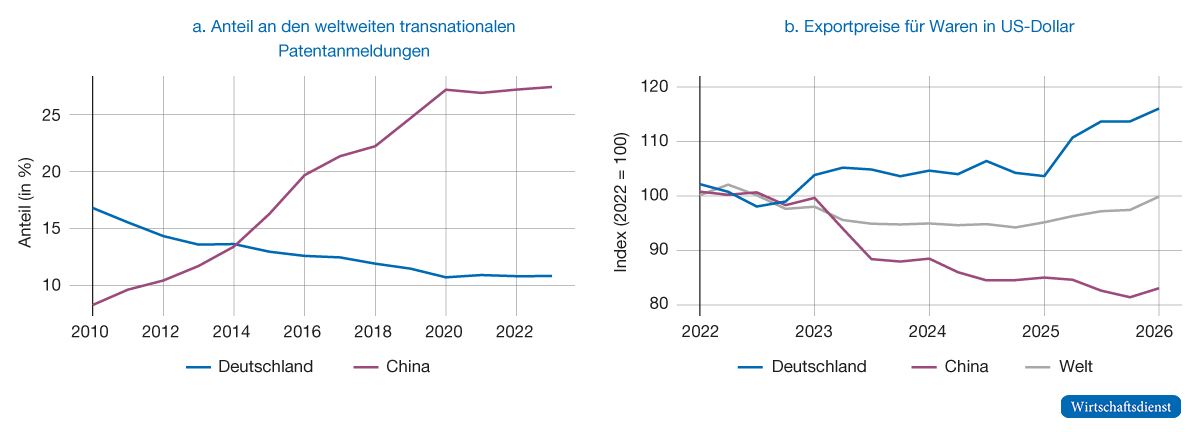
Die Annäherung der produktspezifischen Exportprofile geht mit einer steigenden technologischen und preislichen Wettbewerbsfähigkeit chinesischer Unternehmen einher. Ein Indikator für den technologischen Aufholprozess ist die Entwicklung transnationaler Patentanmeldungen. Deren Zahl ist in China sowohl absolut als auch gemessen am Anteil an den weltweiten Patentanmeldungen zwischen 2010 und 2023 deutlich gestiegen. Die deutschen transnationalen Patentanmeldungen entwickelten sich im selben Zeitraum dagegen nur schwach (Abbildung 4, links). Patentzahlen bilden technologischen Fortschritt jedoch nur teilweise ab, da sich unter anderem die Patentierungsneigung zwischen Ländern und Branchen unterscheidet (OECD, 2025).
Der technologische Aufstieg Chinas ging in den vergangenen Jahren zudem mit sinkenden Exportpreisen einher. Seit dem Jahr 2022 sanken die Preise chinesischer Warenexporte in US-Dollar um rund 15 %, während die Exportpreise deutscher Waren im gleichen Zeitraum um rund 15 % gestiegen sind (Abbildung 4, rechts). Damit dürfte sich das Preis-Leistungs-Verhältnis chinesischer Industrieprodukte gegenüber deutschen Erzeugnissen merklich verbessert haben. Insgesamt konkurrieren chinesische Anbieter zunehmend nicht mehr allein über niedrigere Preise, sondern verbinden diese mit einem technologisch fortschrittlichen Warenangebot.
Abbildung 4
Patentanmeldungen und Exportpreise, Deutschland und China
Quelle: Abbildung 4a: Expertenkommission Forschung und Innovation (EFI). (o. J.). F&I-Dashboard – Kernindikatoren. Abbildung 4b: CPB Netherlands Bureau for Economic Policy Analysis (o. J.), CPB World Trade Monitor (o. J.); Statistisches Bundesamt (o. J.); Deutsche Bundesbank (o. J.); eigene Berechnungen.
Zu den vergleichsweise niedrigen Exportpreisen dürften neben der Unterbewertung des Yuan gegenüber dem Euro (Matthes, 2024) weitere Faktoren beigetragen haben. Hierzu zählt etwa die chinesische Industrie- und Subventionspolitik, die den Aufbau erheblicher Produktionskapazitäten begünstigt hat. Garcia-Macia et al. (2025) schätzen die fiskalischen Kosten der chinesischen Industriepolitik für das Jahr 2023 auf rund 4,4 % des Bruttoinlandsprodukts (BIP), wobei knapp die Hälfte auf direkte Unternehmenssubventionen entfällt. DiPippo et al. (2022) kommen für das Jahr 2019 zwar auf eine niedrigere Größenordnung von rund 1,7 % des BIP, zeigen aber zugleich, dass die staatliche Industrieförderung Chinas im internationalen Vergleich außergewöhnlich umfangreich ist. Für Deutschland schätzen sie entsprechende fiskalische Kosten von lediglich rund 0,4 % des BIP. Darüber hinaus dürfte die derzeit schwache chinesische Binnennachfrage die Exportorientierung chinesischer Unternehmen zusätzlich verstärken. Nach Schätzungen von Aprigliano et al. (2026) erklärt sie mehr als die Hälfte des jüngsten Anstiegs der chinesischen Exporte in Länder außerhalb der USA; auf die Subventionen dagegen entfällt knapp ein Viertel.
Konkurrenz auf dem Heimatmarkt, traditionellen Absatzmärkten und Zukunftsmärkten
Mit der Annäherung der Exportprofile und der gestiegenen preislichen und technologischen Wettbewerbsfähigkeit treten chinesische Unternehmen auf den internationalen Absatzmärkten in direkte Konkurrenz zur deutschen Industrie. Zur Analyse dieser Wettbewerbsdynamik werden im Folgenden zwei Dimensionen betrachtet. Zum einen wird untersucht, welche Marktanteile deutsche und chinesische Unternehmen auf den jeweiligen Absatzmärkten erzielen. Zum anderen wird analysiert, inwieweit ihre Exportstruktur der Importnachfrage der jeweiligen Zielmärkte entspricht. Hierzu haben wir den Partner Similarity Index von de Soyres et al. (2025) modifiziert: Der Bilaterale Partner Similarity Index2 (BPSI) misst die Übereinstimmung zwischen der Importstruktur eines Ziellandes nach Produktgruppen und der Exportstruktur des Partnerlandes in dieses Zielland nach Produktgruppen, während de Soyres et al. (2025) die gesamte Exportstruktur des Partnerlandes betrachten. Der Index nimmt Werte zwischen 0 % und 100 % an. Ein hoher Wert zeigt an, dass die Exportstruktur eines Landes die Importstruktur des Ziellandes über ein breites Produktspektrum hinweg gut widerspiegelt. Ein niedriger Wert bedeutet dagegen, dass sich die Exporte auf wenige Produktgruppen konzentrieren oder vor allem in Produktgruppen erfolgen, die in der Importnachfrage des Ziellandes ein geringes Gewicht haben. Der BPSI misst nur die Ähnlichkeit der Warenstruktur, nicht den Marktanteil eines Partnerlandes.
Wettbewerb auf dem deutschen und chinesischen Markt
Die deutschen Warenexporte profitieren inzwischen deutlich weniger vom Wachstum der chinesischen Wirtschaft. Salzmann und Schulz (2026) zeigen, dass die Elastizität der deutschen Warenexporte gegenüber dem chinesischen BIP-Wachstum seit Mitte des Jahres 2023 negative Werte aufweist. Ein höheres Wirtschaftswachstum Chinas geht damit nicht mehr mit steigenden Exporten deutscher Unternehmen einher. Dies könnte unter anderem darauf zurückzuführen sein, dass chinesische Unternehmen zunehmend jene Produkte produzieren und am heimischen Markt absetzen, die deutsche Unternehmen traditionell am chinesischen Markt verkauft haben, etwa Fahrzeuge (Matthes, 2026). Zudem dürfte sich auch der Wettbewerbsdruck chinesischer Unternehmen auf dem deutschen Markt verschärft haben. Die deutschen Importe aus China entsprechen derzeit knapp 4 % des BIP, etwa doppelt so viel wie die deutschen Exporte nach China (Abbildung 5, links). China ist für die deutsche Industrie zunehmend weniger ein Absatzmarkt als Wettbewerber auf dem heimischen Markt.
Die hohen Importe aus China spiegeln sich auch in der steigenden Passgenauigkeit der chinesischen Exportstruktur für den deutschen Markt wider (Abbildung 5, rechts). Der BPSI ist in den vergangenen 20 Jahren deutlich gestiegen und erreichte zuletzt einen Wert von rund 66 %. Für deutsche Exporte nach China war der BPSI dagegen im Trend leicht rückläufig und lag zuletzt unter 50 %. Eine Annäherung des deutschen Exportangebots an die chinesische Importstruktur war in den vergangenen Jahren somit nicht zu beobachten.
Abbildung 5
Deutscher Warenhandel und Bilateral Partner Similarity Index mit China
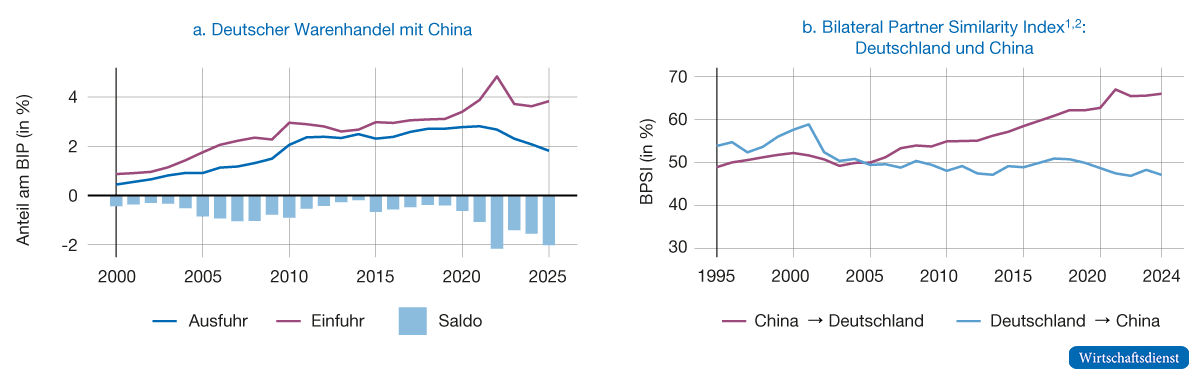
1 Der Bilateral Partner Similarity Index (BPSI) misst die Ähnlichkeit des bilateralen Exportprofils eines Landes in einen Zielmarkt mit dem gesamten Importprofil dieses Zielmarktes nach Produktgruppen, hier auf der Ebene der SITC 3-Steller. 2 Im Verarbeitenden Gewerbe, ausgenommen Lebensmittelindustrie.
Quelle: Abbildung 5a: Statistisches Bundesamt. (o. J.); eigene Berechnungen. Abbildung 5b: United Nations Statistics Division. (o. J.), UN Comtrade Database; eigene Berechnungen.
Zunehmender Wettbewerb auf dem EU-Markt
Der mit Abstand wichtigste Absatzmarkt für deutsche Waren ist die EU, gefolgt von den USA. Beide Märkte unterscheiden sich jedoch hinsichtlich der Wettbewerbsdynamik zwischen deutschen und chinesischen Unternehmen. Auf dem EU-Markt ohne Deutschland gewinnt China seit Jahren Marktanteile hinzu, während der Anteil deutscher Waren an den Importen der übrigen EU-Mitgliedstaaten tendenziell leicht rückläufig ist. Im Jahr 2024 entfielen noch rund 18 % der Importe der übrigen EU-Mitgliedstaaten auf Deutschland, auf China etwa 12 %. Derzeit ist Deutschland damit stärker im europäischen Markt verankert als China. Die produktspezifische Passgenauigkeit der chinesischen Exportstruktur und der Importnachfrage der EU-Mitgliedstaaten ohne Deutschland nimmt jedoch kontinuierlich zu. Deutsche Exporte weisen mit einem BPSI von knapp 84 % zwar weiterhin eine deutlich höhere Passgenauigkeit auf, der Abstand zu China hat sich in den vergangenen Jahren jedoch verringert. Seit dem Jahr 2000 ist der Wert für chinesische Exporte in die EU von 51 % auf 66 % im Jahr 2024 gestiegen. China gewinnt somit nicht nur Marktanteile, sondern passt seine Produktpalette zunehmend an die Importnachfrage der EU-Staaten an. Dies dürfte den Wettbewerbsdruck auf deutsche Unternehmen in den kommenden Jahren zusätzlich erhöhen.
In den USA zeigt sich dagegen ein etwas anderes Bild. Zwar stammen weiterhin deutlich mehr US-Importe aus China als aus Deutschland, der chinesische Importanteil ist in den vergangenen Jahren infolge der US-Handelspolitik jedoch zurückgegangen (Freund et al., 2024), von 27 % im Jahr 2017 auf 16 % im Jahr 2024. Der deutsche Anteil stagniert dagegen weitgehend bei 6 %. Der BPSI für beide Länder entwickelt sich seit Jahren nahezu seitwärts und lag zuletzt bei gut 60 %. Anders als auf dem EU-Markt deutet dies darauf hin, dass chinesische Unternehmen ihre Exportstruktur in den USA zuletzt nicht weiter an die dortige Importnachfrage angepasst haben. Deutsche Unternehmen konnten aus dem leichten Rückgang chinesischer Marktanteile bislang jedoch ebenfalls keine nennenswerten zusätzlichen Absatzchancen ableiten.
China sichert sich wichtige Wachstumsmärkte
Neben den traditionellen Absatzmärkten lohnt sich ein Blick auf dynamisch wachsende Schwellen- und Entwicklungsländer. Stellvertretend werden hier Indien und die ASEAN-Staaten betrachtet, zu denen beispielsweise Vietnam, Thailand, die Philippinen und Indonesien zählen. Aufgrund ihrer im internationalen Vergleich hohen Wachstumsraten (International Monetary Fund, 2026) dürften diese Volkswirtschaften in den kommenden Jahren einen wachsenden Anteil an der globalen Importnachfrage auf sich vereinen. Für die Exportwirtschaft gewinnen diese Märkte daher an Bedeutung.
Chinesische Unternehmen bedienen in diesen Ländern bereits einen hohen Anteil der Importe. In Indien und den ASEAN-Staaten ist der Anteil chinesischer Waren an den Gesamtimporten in den vergangenen Jahrzehnten stark gestiegen und liegt inzwischen jeweils bei rund einem Drittel. Der Anteil deutscher Waren ging dagegen gegenüber den 2000er Jahren leicht zurück und betrug zuletzt weniger als 5 % (Abbildung 6). Parallel zu den steigenden Marktanteilen hat sich die chinesische Exportstruktur immer stärker an die Importnachfrage dieser Volkswirtschaften angenähert. In Indien liegt der chinesische BPSI inzwischen bei knapp 69 % und damit merklich über dem deutschen Wert von 53 %, der in den vergangenen Jahren tendenziell leicht gesunken ist. Auch in den ASEAN-Staaten nahm der chinesische BPSI kontinuierlich zu und übertraf zuletzt den deutschen Wert. China liefert somit nicht nur einen immer größeren Anteil der Importe dieser Länder, sondern bietet zugleich einen Produktmix an, der zunehmend stärker mit der dortigen Importstruktur übereinstimmt. Diese Entwicklung ist aus deutscher Sicht besonders relevant, weil Indien und die ASEAN-Staaten künftig überdurchschnittlich zum Wachstum der weltweiten Nachfrage beitragen dürften. China hat sich auf wichtigen Wachstumsmärkten bereits eine starke Marktstellung aufgebaut. Für die deutsche Industrie besteht damit das Risiko, nicht nur auf bestehenden Absatzmärkten Marktanteile zu verlieren, sondern auch kaum an der dynamisch wachsenden Nachfrage vieler Schwellen- und Entwicklungsländer zu partizipieren.
Abbildung 6
Anteile Deutschlands und Chinas1 an den Importen Indiens und der ASEAN-Staaten
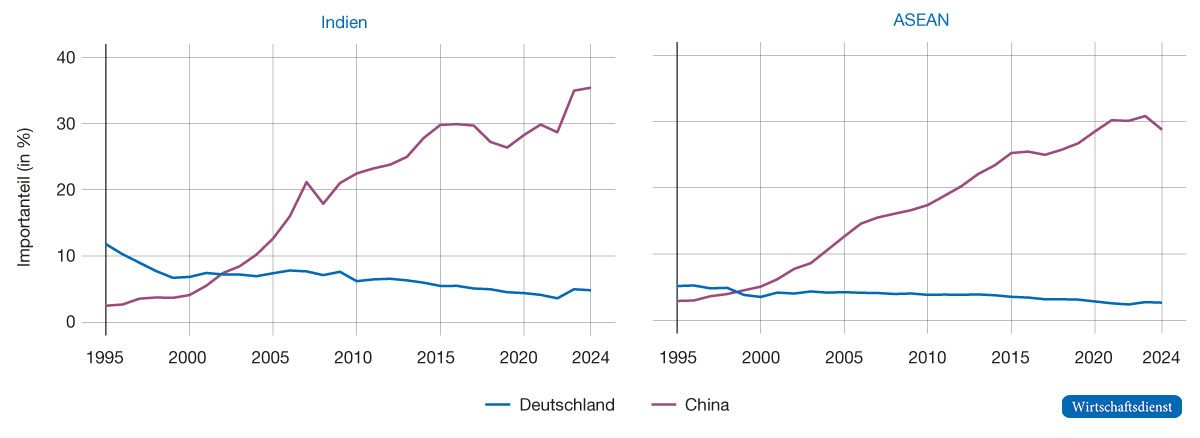
1 Im Verarbeitenden Gewerbe, ausgenommen Lebensmittelindustrie.
Das Aggregat umfasst nicht durchgehend alle Mitglieder. Vietnam (1995-1996, 2024), die Philippinen (2010-2024) und Kambodscha (1996-1999) meldeten in diesen Jahren keine Daten und bleiben sowohl im Anteil als auch in der zugrunde liegenden Summe unberücksichtigt.
Quelle: United Nations Statistics Division (o. J.), UN Comtrade Database; eigene Berechnungen.
Fazit
Die Handelsbeziehungen zwischen Deutschland und China haben sich in den vergangenen zwei Jahrzehnten grundlegend verändert. Mit Chinas Integration in den Welthandel entstand für deutsche Unternehmen ein wichtiger Absatzmarkt. Inzwischen tritt China jedoch zunehmend selbst in jenen Industrien als Wettbewerber auf, auf die sich die deutsche Exportwirtschaft traditionell spezialisiert hat. Der zunehmende Wettbewerbsdruck zeigt sich mittlerweile auf nahezu allen für die deutsche Industrie relevanten Märkten. Die zentrale Herausforderung für die deutsche Wirtschaft besteht nicht allein darin, bestehende Marktanteile in den heute wichtigen Absatzmärkten EU und USA zu verteidigen. Entscheidend wird auch sein, die technologische Wettbewerbsfähigkeit weiter zu stärken, neue Produkte und Geschäftsmodelle zu entwickeln und in den in Zukunft stärker wachsenden Märkten, wie z. B. Indien und den ASEAN-Staaten, vermehrt Fuß zu fassen.
- 1 Der Export Similarity Index (ESI) ist definiert als:
-
Wobei den Exportanteil der Produktgruppe i an den Gesamtexporten des Landes A bezeichnet. Analog gilt dies für Land B. Der Index liegt zwischen 0 % und 100 % und misst die Ähnlichkeit der Exportstrukturen beider Länder.- 2 Der Bilaterale Partner Similarity Index (BPSI) ist definiert als:
wobei die Importe des Ziellandes B der Produktgruppe i und die Exporte des Partnerlandes A in das Zielland B in Produktgruppe i bezeichnen. Der BPSI vergleicht die Importstruktur eines Ziellandes mit der Exportstruktur eines bestimmten Partnerlandes in dieses Zielland. Ein Wert von 100 % bedeutet, dass sich die Exporte des Partnerlandes hinsichtlich ihrer Produktstruktur genauso auf die einzelnen Produktgruppen verteilen wie die gesamten Importe des Ziellandes.
Literatur
Aprigliano, V., Bencivelli, L., Borin, A., Conteduca, F. P., Corsello, F., Federico, S., Giordano, C., Leone, F., Mancini, M., Panon, L., Patrignani, L. & Pica, S. (2026). China Shock 2.0: structural drivers and implications for the euro area. Questioni di Economia e Finanza. Occasional Papers, Nr. 1025. Banca d’Italia.
CPB Netherlands Bureau for Economic Policy Analysis. (o. J.). CPB World Trade Monitor.
de Soyres, F., Fisgin, E., Gaillard, A., Santacreu, A. M. & Young, H. (2025). The Sectoral Evolution of China’s Trade. FEDS Notes. Board of Governors of the Federal Reserve System.
Deutsche Bundesbank. (o. J.). Statistiken der Bundesbank: Makroökonomische Zeitreihen und Echtzeitdaten.
DiPippo, G., Mazzocco, I. & Kennedy, S. (2022). Estimating Chinese Industrial Policy Spending in Comparative Perspective [CSIS Report]. Center for Strategic and International Studies.
Europäische Kommission (DG ECFIN) – Generaldirektion Wirtschaft und Finanzen. (2026). Business and Consumer Surveys – Time Series: Industry/Business Climate Indicator (BCI), saisonbereinigte Daten (gesamter Sektor).
Expertenkommission Forschung und Innovation (EFI). (o. J.). F&I-Dashboard – Kernindikatoren.
Finger, J. M. & Kreinin, M. E. (1979). A Measure of „Export Similarity“ and Its Possible Uses. The Economic Journal, 89(356), 905–912.
Freund, C., Mattoo, A., Mulabdic, A. & Ruta, M. (2024). Is US trade policy reshaping global supply chains? Journal of International Economics, 152, 104011.
Garcia-Macia, D., Kothari, S. & Tao, Y. (2025). Industrial Policy in China: Quantification and Impact on Misallocation. IMF Working Paper, WP 25/155.
International Monetary Fund. (2026). World economic outlook update, July 2026: Global economy in crosscurrents of war and technology.
Matthes, J. (2024). Chinas Wechselkurs: Höchste Zeit für eine Aufwertung gegenüber dem Euro. IW-Kurzbericht, 73/2024. Institut der deutschen Wirtschaft (IW).
Matthes, J. (2026). China-Schock trifft vor allem die Autoindustrie. Institut der deutschen Wirtschaft (IW).
OECD – Organisation for Economic Co-operation and Development. (2025). Measuring Science and Innovation for Sustainable Growth. OECD Publishing.
Salzmann, L. & Schulz, P. (2026). Why are German exports benefiting less from global growth than they used to? EconStor Preprints 341913, ZBW – Leibniz Information Centre for Economics.
Statistisches Bundesamt. (o. J.). GENESIS-Online: Die Datenbank des Statistischen Bundesamtes.
Tordoir, S. & Setser, B. (2026). China shock 2.0: The cost of Germany’s complacency. Center for European Reform.
United Nations Statistics Division. (o. J.). UN Comtrade Database.
Title: China – From export market to Germany’s industrial competitor
Abstract: Germany’s export-oriented manufacturing sector is under increasing pressure. Germany’s share of global merchandise exports declined from 8.3% in 2016 to 6.7% in 2025, with export losses now affecting almost the entire manufacturing sector. At the same time, Chinese firms have strengthened their competitive position across a wide range of industries, including the automotive sector. Trade data show that Chinese firms are not only intensifying competition with German exporters in traditional markets such as the European Union, but are also much more strongly positioned in fast-growing emerging and developing economies, thereby consolidating their presence in the markets of the future.