Der China-Schock 2.0 legt Schwächen der deutschen Wettbewerbsfähigkeit offen und setzt das Exportmodell in Kernindustrien unter Druck. Dieser Beitrag bewertet den Industrial Accelerator Act als Teil der europäischen Antwort. Low-Carbon- und Herkunftskriterien bei öffentlicher Beschaffung und der Vergabe von Fördermitteln können Investitionen, Skalierung und Resilienz stärken, wenn sie technologiespezifisch begründet sind und Wettbewerb erhalten. Gegen Marktverzerrungen durch chinesische Industriepolitik sind sie jedoch nicht das geeignete Instrument. Langfristig braucht es einen Politikinstrumentenmix aus Handelspolitik, verlässlicher Klimapolitik, gezielten Resilienzmaßnahmen und besseren Standortbedingungen.
Der zunehmende Wettbewerbsdruck Chinas in kapital- und technologieintensiven Industrien setzt das deutsche Exportmodell erheblich unter Druck. Anders als die erste Welle chinesischer Exportkonkurrenz nach dem Beitritt zur Welthandelsorganisation (WTO) 2001 betrifft dieser Druck nicht mehr vor allem arbeitsintensive Standardprodukte, sondern zunehmend Kernbereiche der deutschen Industrie (Tordoir & Setser, 2026). China konkurriert heute auf globalen Drittmärkten in Branchen wie Fahrzeugbau, Maschinenbau, Chemie, Elektronik, Batterien und bei weiteren komplexen Industriegütern (Chowdhry et al., 2026). Damit wächst die Sorge, dass nicht nur einzelne Unternehmen unter die Räder der als China-Schock 2.0 bezeichneten Entwicklung geraten, sondern zentrale Wertschöpfungsketten, Arbeitsplätze und technologische Kompetenzen dauerhaft geschwächt werden.
Hinter dem China-Schock 2.0 steht eine weiterentwickelte chinesische Industrie- und Handelspolitik. Während Anfang der 2000er Jahre noch industrielle Beschäftigung, Produktionskapazität und Exportintegration im Vordergrund standen, geht es heute um technologische Aufwertung, strategische Industrien und führende Positionen in zukunftsrelevanten Wertschöpfungsketten. China betreibt Industriepolitik damit nicht mehr nur als Aufholstrategie, sondern auch als Strategie technologischer und geopolitischer Positionierung unter dem Ziel globaler Technologieführerschaft bis Mitte des Jahrhunderts (Zenglein & Holzmann, 2019). Fang et al. (2025) illustrieren diese Entwicklung auf Basis von Millionen chinesischer Regierungsdokumente empirisch und zeigen, dass chinesische Industriepolitik über die Zeit stärker auf Hightech- und neue Industrien, technologische Innovation, Forschung und Entwicklung, Clusterbildung und Lieferketteninstrumente ausgerichtet wurde. Die gezielte Förderung strategischer Industrien ermöglicht China Skalierung, beschleunigt Lernkurven und stärkt den Einfluss auf technische Standards. Zudem wird über die Wechselkurspolitik die preisliche Wettbewerbsfähigkeit chinesischer Exporte zusätzlich gestärkt (IMF, 2026).
Die Entwicklung auf Drittmärkten bestätigt die Relevanz des China-Schocks 2.0 für die deutsche Wirtschaft. China hat dort deutlich an Bedeutung gewonnen, und diese Zugewinne gehen häufig mit Marktanteilsverlusten fortgeschrittener Volkswirtschaften einher. Die deutsche Wirtschaft ist dabei besonders exponiert, da sich die Exportstruktur stark mit der chinesischen überschneidet; die Marktanteilsverluste in Drittstaaten sind erheblich (Chowdhry et al., 2026).
Zugleich lässt sich nur ein Teil der deutschen Marktanteilsverluste in Drittländern durch Chinas Exportexpansion erklären. Die im Vergleich zu weiteren globalen Wettbewerbern stärkeren Marktanteilsverluste deuten vielmehr auf eine allgemeine Verschlechterung der deutschen Wettbewerbsposition hin (Chowdhry et al., 2026). Entsprechend birgt die Diskussion über den China-Schock 2.0 die Gefahr, Faktoren zu verdecken, die unabhängig von China zur relativen Verschlechterung der deutschen Wettbewerbsfähigkeit beitragen.
Vor diesem Hintergrund diskutieren wir im Folgenden den Industrial Accelerator Act (IAA), das industriepolitische Aushängeschild der Europäischen Kommission. Der IAA wurde am 4. März 2026 als Verordnungsvorschlag vorgelegt und wird nun im ordentlichen Gesetzgebungsverfahren vom Rat der Europäischen Union und dem Europäischen Parlament verhandelt (European Commission, 2026). Wir diskutieren insbesondere, welchen Beitrag der IAA im Umgang mit dem China-Schock 2.0 leisten kann und wo andere Politikinstrumente besser geeignet sind. Da der IAA im Kern auf ausgewählte energieintensive Industrien und grüne Technologien zielt, steht dabei insbesondere seine Einbettung in den energie- und klimapolitischen Instrumentenmix im Fokus.
Industrial Accelerator Act als Teil der europäischen Antwort auf den China-Schock 2.0
Der IAA nutzt öffentliche Nachfrage, Standards sowie den konditionierten Zugang zu Förderung als industriepolitische Hebel und bündelt hierzu neue Instrumente. Dazu gehören insbesondere Low-Carbon-Anforderungen und Herkunftskriterien. Die Herkunftskriterien folgen einem „Made with Europe“-Ansatz, der gegenüber verlässlichen Partnerländern offenbleibt, China aber faktisch weitgehend außen vor lässt. Hinzu kommen Anforderungen an ausländische Direktinvestitionen, die ebenfalls vor allem auf chinesische Investitionen zielen (Binder et al., 2026). Damit reagiert der IAA in zentralen Teilen auf hohe chinesische Produktionskonzentrationen in strategischen Industrien und soll Produktionskapazitäten in der Europäischen Union oder bei verlässlichen Partnern stärken (European Commission, 2026; Binder & Semrau, 2026).
Die Maßnahmen des IAA erfassen nicht die gesamte Industrie, sondern ausgewählte Sektoren und Technologien. Die Nachfrageinstrumente richten sich auf energieintensive Grundstoffe wie Stahl, Beton und Mörtel einschließlich des verwendeten Zements sowie Aluminium, auf die Elektromobilität und auf für die Dekarbonisierung zentrale grüne Technologien. Für Batterien, Photovoltaik, Windenergie, Wärmepumpen und Elektrolyseure gelten unter anderem Herkunftskriterien in der öffentlichen Beschaffung, bei Auktionen oder in Förderprogrammen.
Mit dem IAA versucht die Kommission, Dekarbonisierung, Wettbewerbsfähigkeit und geopolitische Resilienz in einem gemeinsamen Rahmen zu adressieren. Weder Dekarbonisierung noch Resilienz rechtfertigen für sich genommen jedoch automatisch die Kombination von Low-Carbon- und Herkunftskriterien. Aus Dekarbonisierungsperspektive ist zunächst unerheblich, wo ein emissionsarmes Produkt hergestellt wird. Aus Resilienzperspektive kommt es umgekehrt vor allem darauf an, dass ein Produkt verfügbar ist, nicht darauf, ob es CO₂-arm hergestellt wurde.
Bei den vom IAA umfassten energieintensiven Industrien kann die Kombination von Low-Carbon- und Herkunftskriterien dennoch industriepolitisch plausibel sein, wenn sie industrielle Dekarbonisierung in Europa und bei verlässlichen Partnern unterstützt, Wettbewerbsfähigkeit in klimaneutralen Produktionsverfahren stärkt und resilienzpolitisch relevante industrielle Fähigkeiten erhält. Diese Begründung trägt jedoch nicht bei allen energieintensiven Grundstoffen gleichermaßen. Für die Bewertung ist insbesondere zu berücksichtigen, wie der IAA in den breiteren klima-, energie- und handelspolitischen Instrumentenmix eingebettet ist.
Industrial Accelerator Act im energie- und klimapolitischen Instrumentenmix
Für die Dekarbonisierung bleibt der europäische Emissionshandel der Eckpfeiler. Als marktbasiertes Instrument setzt er für die erfassten Emissionen einen einheitlichen Preis und überlässt es den Unternehmen, wie sie Emissionen am kostengünstigsten reduzieren. Ein glaubwürdiger langfristiger CO₂-Preispfad schafft die Grundlage für Investitionen in Elektrifizierung, Energieeffizienz und klimaneutrale Produktionsverfahren. Politische Ausnahmen und Zweifel an der künftigen Verbindlichkeit dieses Preispfads erzeugen dagegen Unsicherheit und schwächen die Lenkungswirkung des Systems (Revoltella & Kalantzis, 2026).
Subventionen und Nachfrageinstrumente können den Emissionshandel ergänzen, wenn zusätzliche Marktversagen bestehen, insbesondere bei geringer technologischer Reife, hohen Anfangsinvestitionen sowie Lern- und Skaleneffekten (Jaffe et al., 2005; Fischer & Newell, 2008; Meissner et al., 2026). Die im IAA vorgesehenen Ankermärkte können durch gesicherte Nachfrage Investitionen und Skalierung in CO₂-arme Produktionstechniken fördern und damit Industrien im technologischen Umbruch unterstützen. Im Folgenden diskutieren wir den IAA in diesem Kontext sowie im Rahmen der industriepolitischen Begründung.
Bei Beton und Mörtel einschließlich des verwendeten Zements ist insbesondere das Resilienzargument schwach. Die Produktion erfolgt aufgrund hoher Transportkosten ohnehin weitgehend regional, sodass Herkunftskriterien kaum bestehende Importabhängigkeiten reduzieren (Jäger & Redeker, 2026). Low-Carbon-Kriterien können dennoch klimapolitisch sinnvoll sein, wenn sie Investitions- und Skalierungshemmnisse adressieren, die der Emissionshandel allein nicht ausreichend überwindet.
Bei Aluminium ist eine resilienzpolitische Begründung plausibler. Aluminium ist ein strategisch wichtiges Vorprodukt, und der globale Markt ist zu einem gewissen Grad konzentriert. China hat einen Anteil von 56 % der Produktionskapazitäten (U.S. Geological Survey, 2026). Das Ziel, einer weiter zunehmenden Konzentration und damit stärkeren Abhängigkeit von China vorzubeugen, erscheint vor diesem Hintergrund sinnvoll. Zugleich ist zu berücksichtigen, dass Deutschland mit ungefähr 68 % den überwiegenden Teil seiner Aluminiumimporte aus der EU bezieht.1 Der IAA kann daher als Instrument verstanden werden, entsprechende Aluminiumkapazitäten innerhalb der EU und bei verlässlichen Partnerländern abzusichern. Die breite Einbeziehung von Partnerländern begrenzt dabei die Abschottungswirkung und damit die negativen Auswirkungen auf den Wettbewerb.
Für Stahl sieht der bisherige Entwurf Low-Carbon-Anforderungen ohne allgemeine Herkunftskriterien vor. Die Kommission begründet dies damit, dass der Schutz vor globalen Überkapazitäten bereits durch eine separate handelspolitische Maßnahme adressiert wird, während der IAA gezielt Investitionen in emissionsarme Stahlproduktion unterstützen soll (European Commission, 2026). Hier greift somit eine Aufteilung unterschiedlicher Politikinstrumente zur Erreichung unterschiedlicher Ziele. Der IAA ergänzt den Emissionshandel, indem eine Ankernachfrage nach CO₂-arm produziertem Stahl geschaffen wird, während Handelspolitik als Reaktion auf Überkapazitäten infolge chinesischer Industriepolitik genutzt wird. Damit bleibt der Wettbewerb für grünen Stahl erhalten, denn auch China könnte zukünftig die Low-Carbon-Anforderungen erfüllen. Zusätzlich ergänzt der CO₂-Grenzausgleichsmechanismus (Carbon Border Adjustment Mechanism, CBAM) den Emissionshandel, indem auf dem heimischen Markt Wettbewerbsnachteile durch den CO₂-Preis adressiert werden.
Das Beispiel Stahl verdeutlicht die Bedeutung eines zielgerichteten Instrumentenmixes in der grünen Transformation der energieintensiven Industrie. Der IAA kann den Emissionshandel ergänzen, CBAM kann Wettbewerbsnachteile durch CO₂-Preise begrenzen und Handelspolitik kann auf Marktverzerrungen und Überkapazitäten reagieren. Dieser Instrumentenmix ersetzt jedoch nicht die Verbesserung der allgemeinen Standortbedingungen, insbesondere die Weiterentwicklung des Energiesystems zur Senkung der Stromkosten.
Dafür sollten erneuerbare Energien weiter ausgebaut und zugleich kosteneffizienter in das Stromsystem integriert werden. Dazu können eine geeignete Abgrenzung der Gebotszonen, also stärker räumlich differenzierte Strompreissignale, und mehr grenzüberschreitender Stromhandel beitragen (Emelianova et al., 2025; Zachmann et al., 2024). Ebenso wichtig sind zusätzliche Flexibilität, etwa durch Batteriespeicher, sowie ein intelligenter Netzausbau, beispielsweise durch die Überbauung und gemeinsame Nutzung von Netzanschlüssen für Wind- und Photovoltaikanlagen (Czock et al., 2025). Gerade weil Stromkosten und Flexibilität für die industrielle Transformation zentral sind, können energiepolitische Fehlanreize die Wirkung industriepolitischer Instrumente erheblich schwächen.
Die Energiekosten stehen auch im Fokus der deutschen Regierung, die für 2026 bis 2028 den Industriestrompreis eingeführt hat (BMWE, 2026). Der Industriestrompreis ersetzt diese strukturellen Reformen nicht. Die Entlastung federt hohe Energiekosten vorübergehend ab, behebt aber nicht deren Ursachen. Zugleich bindet der Industriestrompreis erhebliche fiskalische Mittel und kann Anreize für notwendige Anpassungen zur Energieeffizienz und Dekarbonisierung schwächen. Neben energieintensiven Industrien zielt der IAA auch auf einzelne grüne Schlüsseltechnologien. In diesen Technologien konkurriert die EU im internationalen Wettbewerb insbesondere mit China. Im Folgenden diskutieren wir den IAA in diesem Kontext.
Grüne Technologien zwischen Wettbewerb und Resilienz
Die chinesische Regierung behandelt grüne Technologien als zentrales Feld des globalen Industrie- und Innovationswettbewerbs. Der aktuelle Fünfjahresplan ordnet neue Energien, neue Materialien, intelligente Fahrzeuge, Speichertechnologien und Wasserstoff in eine Strategie industrieller Modernisierung, technologischer Eigenständigkeit und neuer Wachstumstreiber ein (State Council of China, 2026). Angebotsseitige Förderung, Nachfrageanreize, günstige Finanzierung, öffentliche Beschaffung und staatliche Koordination sind dabei fest in der chinesischen Industriepolitik verankert (Bickenbach et al., 2024).
Abbildung 1 illustriert die Anmeldung von Patenten in China zwischen 2010 und 2022 in IAA-relevanten grünen Technologien.2 Die Dynamik ist deutlich: In fünf von sechs betrachteten Technologiefeldern sind die Patentanmeldungen stark gestiegen. Lediglich die verwendete Approximation für Wärmepumpen zeigt nach einem anfänglichen Anstieg ein sinkendes Niveau.3 Besonders auffällig ist seit 2018 der Anstieg der Patentaktivität bei Batterien und Speichertechnologien, Wind, Elektromobilität und Brennstoffzellen. In der Solartechnologie war ein vergleichbarer Anstieg bereits zwischen 2014 und 2018 sichtbar; seitdem hat sich die Zahl der Patentanmeldungen auf hohem Niveau stabilisiert.
Abbildung 1
Chinesische Patentanmeldungen in IAA-relevanten grünen Technologien, 2010 bis 2022
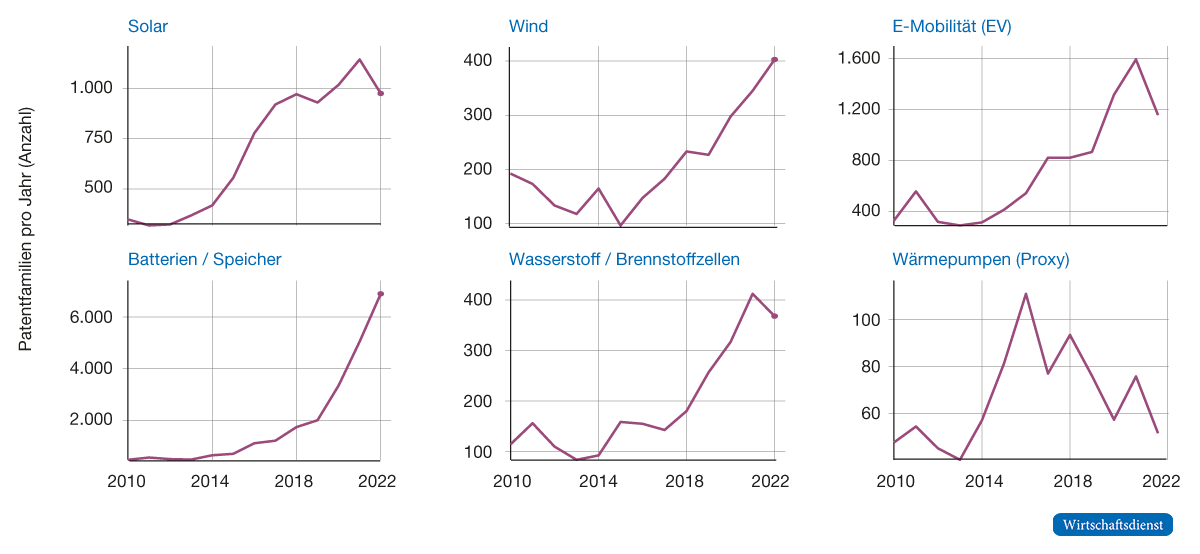
Nach 2022 sind die Daten aufgrund des Publikationsverzugs unvollständig. Die Datenbank berücksichtigt nur veröffentlichte Anmeldungen für Erfindungspatente, die bei mindestens zwei Ämtern für geistiges Eigentum geschützt wurden. Damit liegt der Fokus auf hochwertigen Patenten. Wärmepumpen werden über die CPC-Kategorie „Integration erneuerbarer Energien in Gebäuden“ approximiert. Batterien/Speicher zeigt alle Speichertechnologien.
Quelle: Eigene Darstellung auf der Grundlage von IEA Energy Technology Patents Data Explorer (2025).
Doch auch die EU und insbesondere Deutschland sind in mehreren der vom IAA umfassten grünen Technologien stark aufgestellt. Abbildung 2 zeigt, dass die deutschen Exporte in den vergangenen Jahren deutlich gestiegen sind, vor allem durch den globalen Hochlauf der Elektromobilität. Abbildung 3 illustriert ergänzend die globalen Exportwerte zwischen 2014 und 2024 für Deutschland, die EU27 ohne Deutschland, EU-Partnerländer nach der Definition des IAA, China und die übrige Welt. Zusammengenommen zeigen die Abbildungen, dass Deutschland und Europa den internationalen Wettbewerb mit China in grünen Technologien weiterhin maßgeblich prägen.
Abbildung 2
Deutsche Exporte in ausgewählten grünen Technologien, 2016 bis 2024
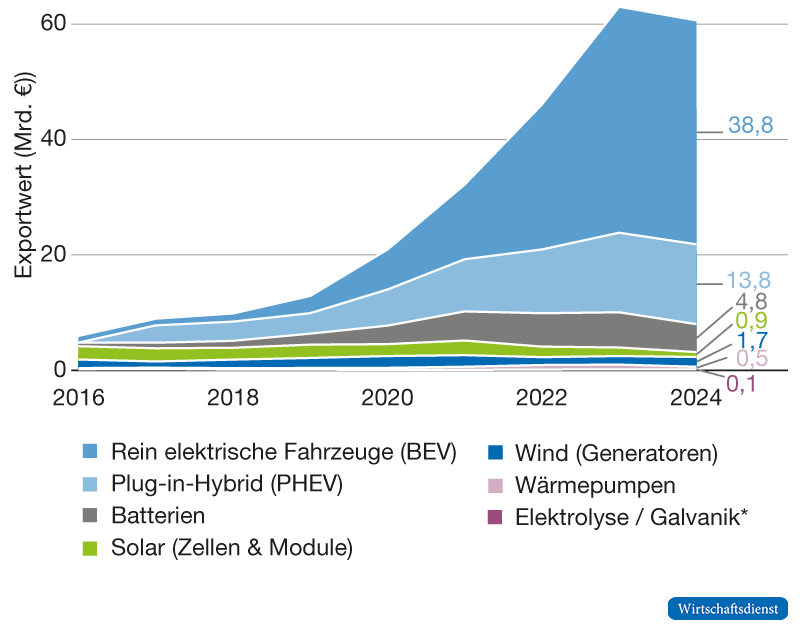
Werte in jeweiligen Preisen (Mrd. €). Wir folgen Jäger und Redeker (2026) in den verwendeten HS Codes pro Technologie. *Elektrolyseure werden mittels des breiteren Code 8543.30 dargestellt. HS bezeichnet dabei Harmonisiertes System (Harmonized System), was zur Klassifikation von Waren im internationalen Handel verwendet wird.
Quelle: Eigene Darstellung auf der Grundlage von BACI, CEPII.
Abbildung 3
Globaler Exportmarkt in ausgewählten grünen Technologien, 2014 bis 2024
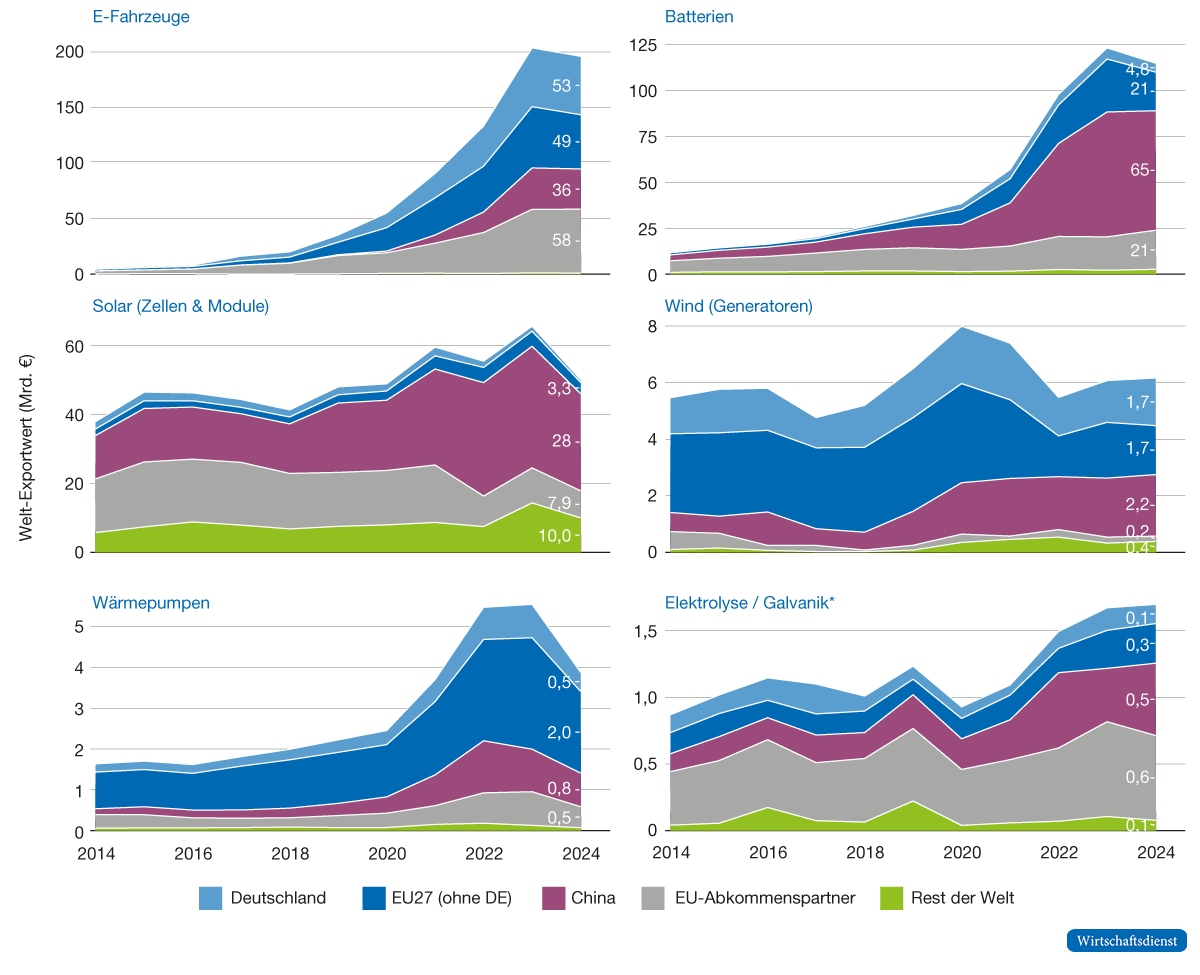
Entwicklung der Exportwerte in Mrd. € zwischen 2014 und 2024 aufgeteilt nach den Regionen Deutschland, EU27 (ohne Deutschland), EU-Partnerländer nach IAA-Definition, China und übrige Welt. Werte in jeweiligen Preisen (Mrd. €). Wir folgen Jäger and Redeker (2026) in den verwendeten HS Codes pro Technologie. *Elektrolyseure werden mittels des breiteren Code 8543.30 dargestellt.
Quelle: Eigene Darstellung auf der Grundlage von BACI, CEPII.
Bestehende industrielle Fähigkeiten in Deutschland und Europa rechtfertigen jedoch die im IAA vorgesehene Unterstützung nicht automatisch. Entscheidend ist vielmehr, ob der IAA ein konkretes technologiespezifisches Problem adressiert: etwa offene Lern- und Skaleneffekte, einen noch nicht entschiedenen Technologiewettlauf oder konkrete Abhängigkeitsrisiken.
Bei der Photovoltaik ist der Fall für die im IAA vorgesehenen Herkunftskriterien kritisch zu beurteilen. Für die etablierte Zell- und Modultechnologie ist die industriepolitische Begründung schwach. China dominiert große Teile der globalen Wertschöpfungskette, während die dadurch gesunkenen Preise den Ausbau erneuerbarer Energien weltweit vergünstigen. Diese Kostenvorteile nicht zu nutzen, verteuert die Energiewende unnötig und würde damit dem Aufbau eines wettbewerbsfähigen Energiesystems entgegenwirken. Auch eine Lieferunterbrechung erscheint aus Resilienzgründen weniger kritisch, da sie nicht die Stromerzeugung bereits installierter Anlagen beeinträchtigt. Eine Verzögerung der Dekarbonisierung wäre zwar wahrscheinlich, aber der hohe technologische Reifegrad erleichtert grundsätzlich den Aufbau alternativer Produktionskapazitäten (Hottenrott et al., 2025). Anders zu bewerten sind einzelne Komponenten wie Wechselrichter. Hier können aufgrund möglicher Fernsteuerung eigenständige Sicherheits- und Cybersicherheitsrisiken bestehen. Die Kommission hat die Bedeutung von Wechselrichtern für ein auf Photovoltaik, Batterien und Windenergie basierendes resilientes Energiesystem erkannt und sofort gültige Maßnahmen zur Cybersicherheit verkündet, die Hochrisikoländer einschließlich China von der Vergabe europäischer Fördermittel für Wechselrichter ausschließen (IEA, 2026a).
Bei Batterien fällt die Bewertung anders aus. Hier sind weiterhin erhebliche technologische Fortschritte und Kostensenkungen zu erwarten, während Batterien sowohl für die Elektromobilität als auch für die Speicherung erneuerbarer Energien zentral sind (IEA, 2024). Angesichts der starken Produktionskonzentration in China können gezielte Maßnahmen zur Diversifizierung von Produktions- und Bezugsquellen, wie im IAA vorgesehen, zielführend sein. Dabei sollte der im IAA eingeschlagene Weg beibehalten werden: keine europäische Autarkie, sondern ein wettbewerblicher Markt unter Einbindung verlässlicher Partnerländer.
Auch bei Elektrolyseuren besteht ein plausibler industriepolitischer Fall. Der Technologiewettlauf ist noch offen und es ist davon auszugehen, dass der Markt mit dem Hochlauf von grünem Wasserstoff deutlich wächst. Grüner Wasserstoff spielt insbesondere bei der Dekarbonisierung schwer vermeidbarer Emissionen in der Stahl- und Chemieindustrie sowie in weiteren energieintensiven Prozessen eine wichtige Rolle (Cammeraat et al., 2022). Europa verfügt zudem über industrielle und technologische Fähigkeiten, während Lern- und Skaleneffekte weiterhin relevant sind. Nachfrage- und Herkunftskriterien sowie beschleunigte Verfahren können daher Skalierung unterstützen, Investitionssicherheit schaffen, zur Verringerung der Kostenlücke gegenüber fossilbasiertem Wasserstoff beitragen und einer künftigen einseitigen Abhängigkeit von China vorbeugen. Zugleich bleibt die Förderung einer grünen Wasserstoffwirtschaft komplex, da der Markthochlauf entscheidend von verlässlicher Regulierung, ausreichender Infrastruktur für Erzeugung, Transport und Nutzung sowie wettbewerbsfähigen Stromkosten abhängt (IEA, 2026b).
Bei Windenergie, Wärmepumpen und Elektromobilität ist die technologische Reife höher, zugleich bestehen in Europa ausgeprägte industrielle Kapazitäten und Fähigkeiten. Eine Stärkung der Nachfrage durch den IAA kann Skalierung unterstützen. Mit zunehmender technologischer Reife nimmt die Bedeutung von Lerneffekten durch staatlich unterstützte Skalierung jedoch ab (Peterson & Semrau, 2024). Entsprechend begrenzt ist der zu erwartende Beitrag des IAA zur langfristigen europäischen Wettbewerbsfähigkeit. Hinzu kommt, dass Herkunftskriterien den Wettbewerb einschränken und dadurch Innovationsanreize schwächen können, was wiederum die relative Position europäischer Unternehmen auf Drittmärkten beeinträchtigen kann (Binder et al., 2026). Wo der Wettbewerb durch chinesische Industriepolitik stark verzerrt ist, wie etwa in der Windbranche und in der Elektromobilität (Bickenbach et al., 2024), sollten handelspolitische Instrumente, etwa Ausgleichszölle, das bevorzugte Mittel bleiben.
Besonders deutlich zeigt sich diese Abwägung in der Elektromobilität. Chinesische Hersteller haben den technologischen Umbruch zur Elektromobilität genutzt, um deutlich Marktanteile zu gewinnen. Als Folge ist die Autoindustrie vom China-Schock 2.0 besonders stark betroffen (Chowdhry et al., 2026). Zugleich kann der IAA hier über öffentliche Nachfrage und Herkunftskriterien einen vergleichsweise großen Einfluss auf die europäische Nachfrage entfalten (Jäger & Redeker, 2026). Dennoch sollte auch hier die Aufrechterhaltung von Wettbewerb im Vordergrund stehen, damit europäische Hersteller nicht nur im Binnenmarkt geschützt werden, sondern auch auf Drittmärkten dauerhaft wettbewerbsfähig bleiben.
In diesem Kontext ist auch die handels- und geopolitische Dimension des IAA relevant. Mit dem IAA stellt die Kommission die Weichen, den Binnenmarkt als Verhandlungs- und Standortinstrument zu nutzen. Für chinesische Autohersteller bleibt der europäische Markt für Elektroautos attraktiv. Im Design des IAA ist zudem lokale Wertschöpfung, nicht die Nationalität der Hersteller, für die Erfüllung der Herkunftskriterien entscheidend. Folglich könnten auch chinesische Hersteller die Anforderungen erfüllen, wenn sie in Europa oder bei verlässlichen Partnern produzieren und in entsprechende Wertschöpfungsketten eingebunden sind. Dies ist ein wichtiges Designelement, weil es Wissenstransfer ermöglichen kann, wenn technologisch führende Unternehmen Produktionsstandorte in Europa eröffnen. Gleichzeitig kann die europäische Autoindustrie im technologischen Umbruch unterstützt werden.
Eine alternative strategische Intention bestünde darin, China über den IAA stärker in reziproke Beschaffungsmärkte einzubinden, etwa durch einen Beitritt zum bisher nicht von China unterzeichneten WTO-Übereinkommen über das öffentliche Beschaffungswesen. Bei einem Beitritt auf Augenhöhe könnten chinesische Anbieter die Bedingungen des IAA grundsätzlich erfüllen, während die europäische Industrie einen verbesserten Marktzugang in China erhielte. Eine solche Öffnungslogik wird in der aktuellen IAA-Diskussion aus unserer Sicht jedoch vernachlässigt, insbesondere angesichts der Diskussion über eine engere Definition der einbezogenen Partnerländer und der Möglichkeit der Kommission, einzelne Länder per delegiertem Rechtsakt auszuschließen.
Insgesamt zeigt die technologiespezifische Betrachtung, dass der IAA bei grünen Technologien vor allem dort überzeugt, wo technologische Lernprozesse noch offen sind, europäische Fähigkeiten bestehen und künftige Abhängigkeiten vermieden werden können. Die Maßnahmen des IAA sollten dabei regelmäßig überprüft werden. Mit zunehmender technologischer Reife, sinkenden Lernpotenzialen und einer stärkeren Diversifizierung der Produktionskapazitäten kann ihre ursprüngliche Rechtfertigung entfallen.
Wie Industriepolitik gestaltet werden sollte
Der China-Schock 2.0 legt Schwächen der Wettbewerbsfähigkeit der deutschen Industrie offen. Die Antwort kann jedoch weder darin bestehen, Chinas Industriepolitik spiegelbildlich zu kopieren, noch bestehende industrielle Strukturen pauschal zu schützen. Eine solche Strategie würde die Ursachen der Verwundbarkeit verfehlen. Der Druck aus China ist real. Er trifft jedoch auf Standort- und Wettbewerbsprobleme, die Deutschland und Europa selbst bearbeiten müssen.
Erstens muss Industriepolitik europäisch gedacht werden. Entscheidend ist nicht, ob Deutschland allein im Wettbewerb mit China bestehen kann, sondern ob Europa die Marktgröße, Forschungskapazitäten, industrielle Basis und Partnernetzwerke strategisch bündelt. Entsprechend sinnvoll ist der „Made with Europe“-Ansatz des IAA-Entwurfs. Europa stärkt die eigenen Fähigkeiten in strategischen Bereichen, bleibt aber gegenüber verlässlichen Partnern offen und erhält damit Wettbewerb sowie Marktchancen in Drittländern.
Zweitens braucht europäische Industriepolitik mehr Zielklarheit. Wettbewerbsfähigkeit, Resilienz und Dekarbonisierung dürfen nicht unter einem industriepolitischen Sammelbegriff vermischt werden. Wettbewerbsfähigkeit verlangt Innovation, Skalierung, Produktivität und gute Standortbedingungen. Resilienz verlangt Diversifizierung, verlässliche Partner und eine gezielte Absicherung kritischer Abhängigkeiten. Dekarbonisierung verlangt glaubwürdige CO₂-Preise, internationale Kooperation, Infrastruktur und die Skalierung sauberer Technologien. Diese Ziele können sich ergänzen, sind aber nicht identisch und erfordern unterschiedliche Instrumente. Marktverzerrungen durch chinesische Industriepolitik und daraus entstandene Überkapazitäten sollten primär handelspolitisch adressiert werden. Industriepolitische Instrumente sind dagegen vor allem dort sinnvoll, wo Lern- und Skaleneffekte oder konkrete Abhängigkeitsrisiken bestehen.
Drittens sollte Klimapolitik nicht als Gegensatz zu Industriepolitik diskutiert werden. Eine glaubwürdige und kosteneffiziente Klimapolitik kann zugleich industrielle Zukunftsfähigkeit stärken. China behandelt grüne Technologien als strategische Märkte. Die EU sollte deshalb auf einen verlässlichen Emissionshandel, eine leistungsfähige Energie- und Infrastrukturpolitik sowie gezielte Instrumente für Innovation, Skalierung und Nachfrage setzen. Unter diesen Bedingungen können Klimapolitik und industrielle Wettbewerbsfähigkeit dauerhaft zusammenwirken.
Viertens ersetzt der IAA keine Strukturreformen und sollte als ein Baustein eines breiteren Instrumentenmixes verstanden werden. Besonders plausibel ist der Einsatz dort, wo öffentliche Nachfrage, Dekarbonisierung und industrielle Skalierung zusammenfallen oder konkrete strategische Abhängigkeiten bestehen. Der IAA ersetzt weder einen glaubwürdigen Emissionshandel noch eine Energiepolitik, die Netze, Speicher, Flexibilität und kosteneffiziente Stromerzeugung adressiert. Ebenso wenig ersetzt der IAA eine breite Innovations- und Standortagenda. Der sektorale Fokus begrenzt zudem die Reichweite des IAA, während die Wettbewerbsprobleme des China-Schocks 2.0 deutlich darüber hinausgehen.
Die Antwort auf den China-Schock 2.0 lautet daher: Europa braucht Industriepolitik, aber nicht jede Industriepolitik ist zielführend. Erfolgreiche Industriepolitik muss präzise sein, ihre Ziele trennen, Instrumente passend auswählen und den Blick nach vorne richten. Sie darf nicht lediglich bestehende Strukturen verteidigen, sondern muss Europas Fähigkeit stärken, in Zukunftstechnologien und industriellen Transformationsprozessen innovativ und wettbewerbsfähig zu sein. Der IAA ist damit ein wichtiger, aber begrenzter Testfall für europäische Industriepolitik. Entscheidend ist nun, die Instrumente konsequent an klaren Zielen, technologiespezifischen Marktbedingungen und ihrem tatsächlichen Beitrag zu Innovation, Skalierung und Resilienz auszurichten.
Wir danken Frank Bickenbach, Johannes Binder, Dirk Dohse, Katharina Erhardt, Holger Görg, Wan-Hsin Liu und Oliver Ruhnau für ihre hervorragende Unterstützung. Wir danken zudem dem Bundesministerium für Wirtschaft und Energie für die finanzielle Förderung unter dem Förderkennzeichen 01PLAB01.
- 1 Eigene Darstellung auf der Grundlage von BACI, CEPII. Anteil an den weltweiten Importen nach Deutschland im Jahr 2024 der im HS-Kapitel 76 enthaltenen Produkte. HS-Kapitel 76 bezeichnet dabei Kapitel 76 des Harmonisierten Systems (HS – Harmonized System) zur Klassifikation von Waren im internationalen Handel.
- 2 Patentdaten liegen auch für Deutschland vor. Jedoch verzichten wir auf eine gemeinsame Darstellung, da die absoluten Zahlen nicht direkt vergleichbar sind. Deutsche Patentaktivitäten sind insbesondere in den Technologien Wasserstoff und Brennstoffzellen, Elektromobilität und Wind zu beobachten. In den Technologien Solar und Wärmepumpen ist die Anzahl der Anmeldungen seit 2010 deutlich zurückgegangen. Für Batterien und Speicher sind nur begrenzt Patentaktivitäten zu beobachten.
- 3 Wärmepumpen werden über die CPC-Kategorie „Integration erneuerbarer Energien in Gebäuden“ approximiert.
Literatur
Bickenbach, F., Dohse, D., Langhammer, R. J. & Liu, W.-H. (2024). Foulspiel? Zu Höhe und Umfang der Industriesubventionen in China. Kiel Policy Brief, Nr. 173. Kiel Institut für Weltwirtschaft.
Binder, J., Dohse, D., Görg, H., Liu, W.-H., Schöl, B. & Semrau, F. O. (2026). The EU Industrial Accelerator Act: Strategic Ambitions and Design Challenges. Intereconomics, 61(4), 240–248.
Binder, J. & Semrau, F. O. (2026). Der IAA: Ein Schritt in die richtige Richtung – aber nur ein Schritt. China.Table.
BMWE – Bundesministerium für Wirtschaft und Energie. (2026, 16. April). Industriestrompreis wird eingeführt – Europäische Kommission genehmigt das Entlastungsinstrument für die energieintensive Industrie [Pressemitteilung].
Cammeraat, E., Dechezleprêtre, A. & Lalanne, G. (2022). Innovation and industrial policies for green hydrogen. OECD Science, Technology and Industry Policy Papers, Nr. 125.
Chowdhry, S., Erhardt, K. & Hinz, J. (2026). Competing with China in third markets. Kiel Policy Brief, Nr. 213. Kiel Institut für Weltwirtschaft.
Czock, B., Dressler, M., Keutz, J., Restel, L., Ruhnau, O. & Schnaars, P. (2025). Optimierte Netzanschlüsse von Wind und PV: Wie sich durch Überbauung Netzausbaukosten einsparen lassen [Kurzstudie]. Energiewirtschaftliches Institut an der Universität zu Köln.
Emelianova, P., Hoffmann-Willers, P. & Ruhnau, O. (2025). Redistribution through cross-border electricity trade: How to achieve Pareto improvement? EWI Working Paper, Nr. 25/11. Energiewirtschaftliches Institut an der Universität zu Köln.
European Commission. (2026). Proposal for a Regulation of the European Parliament and of the Council establishing a framework of measures for the acceleration of industrial capacity and decarbonisation in strategic sectors and amending Regulations (EU) 2018/1724, (EU) 2024/1735 and (EU) 2024/3110. COM(2026) 100 final.
Fang, H., Li, M. & Lu, G. (2025). Decoding China‘s industrial policies. National Bureau of Economic Research Working Paper, Nr. 33814.
Fischer, C. & Newell, R. G. (2008). Environmental and technology policies for climate mitigation. Journal of Environmental Economics and Management, 55(2), 142–162.
Hottenrott, H., Inderst, R., Janeba, E., Schmidt, K., Wambach, A. & Zulehner, C. (2025). Industriepolitik in Europa. Perspektiven der Wirtschaftspolitik, 26(3), 272–289.
IEA – International Energy Agency. (2024). Batteries and Secure Energy Transitions.
IEA – International Energy Agency. (2025). Energy Technology Patents Data Explorer.
IEA – International Energy Agency. (2026a, 29. Juli). Inverter supply chains and cybersecurity.
IEA – International Energy Agency. (2026b). Global Hydrogen Review 2026.
IMF – International Monetary Fund. (2026). People’s Republic of China: 2025 Article IV Consultation – Press Release; Staff Report; and Statement by the Executive Director for the People’s Republic of China. IMF Country Report, Nr. 26/44.
Jaffe, A. B., Newell, R. G. & Stavins, R. N. (2005). A tale of two market failures: Technology and environmental policy. Ecological Economics, 54(2–3), 164–174.
Jäger, P. & Redeker, N. (2026). Paradigm Shift in Principle, Paper Tiger in Practice? How to Make the Industrial Accelerator Act Count. Hertie School Jacques Delors Centre.
Meissner, L. P., Peterson, S. & Semrau, F. O. (2026). It’s not a sprint, it’s a marathon: reviewing governmental R&D support for environmental innovation. Journal of Environmental Planning and Management, 69(1), 1–27.
Peterson, S. & Semrau, F. O. (2024). Innovationspolitik für die Transformation zur Klimaneutralität. Wirtschaftsdienst, 104(5), 301–305.
Revoltella, D. & Kalantzis, F. (2026). The EU emissions trading system works but most industrial decarbonisation is still to come. Bruegel Analysis, 22/2026.
State Council of China. (2026). The Draft Outline of the 15th Five-Year Plan for National Economic and Social Development of the People’s Republic of China (中华人民共和 国国民经济和社会发展第十五个五年规划 纲要(草案)).
Tordoir, S. & Setser, B. (2026). China Shock 2.0: The Cost of Germany’s Complacency. Centre for European Reform.
U.S. Geological Survey. (2026, Mai). Mineral commodity summaries 2026. U.S. Geological Survey.
Zachmann, G., Batlle, C., Beaude, F., Maurer, C., Morawiecka, M. & Roques, F. (2024). Unity in power, power in unity: Why the EU needs more integrated electricity markets. Bruegel Policy Brief, 2024/03.
Zenglein, M. J. & Holzmann, A. (2019). Evolving Made in China 2025 - China’s industrial policy in the quest for global tech leadership. Merics Papers on China, Nr. 8. Mercator Institute for China Studies.
Title: The “China Shock 2.0” hits Germany: What can the Industrial Accelerator Act achieve?
Abstract: China Shock 2.0 exposes weaknesses in German competitiveness and puts the export model under pressure in core industries. This article assesses the EU’s proposed Industrial Accelerator Act as part of the European response. We argue that low-carbon and origin criteria in public procurement and the allocation of grants can support investment, scaling and resilience where they are technology-specific and preserve competition. Yet they are not the best instrument to address market distortions associated with Chinese industrial policy. Long-term competitiveness requires a broader policy mix of trade policy, reliable climate policy, targeted resilience measures and better framework conditions.