In Reaktion auf den „China-Schock 2.0“ werden zusätzliche EU-Zölle auf chinesische Importe prominent diskutiert. Doch sie sind kein Allheilmittel: Zum Abbau von Abhängigkeiten greifen sie im Zeitalter globaler Lieferketten nur begrenzt, Ausgleichszölle können gerade die exportorientierte Industrie belasten, und Handelsbilanzdefizite lassen sich mit ihnen nur schwer zurückführen. Zölle ersetzen zudem keine Maßnahmen zur Steigerung der Wettbewerbs- und Innovationsfähigkeit. Der Beitrag arbeitet mögliche Trade-offs heraus und plädiert für ein koordiniertes Vorgehen mit Verbündeten statt „Europe Alone“.
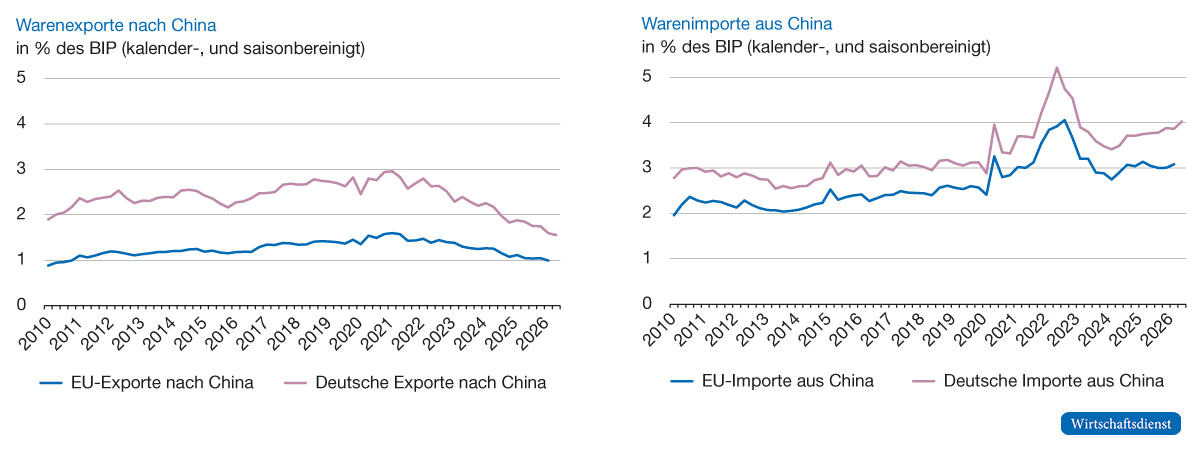
Die Wirtschaftsbeziehungen mit China werden auf absehbare Zeit eine der größten handelspolitischen Herausforderungen für Deutschland und Europa darstellen. Dafür gibt es mehrere Gründe: Zum einen stellt Chinas wachsende Dominanz bei der Bereitstellung vieler wichtiger Produkte und Vorleistungen ein substanzielles Risiko für die europäische Wirtschaftssicherheit dar. Die aktive Nutzung von Exportkontrollen bei Seltenen Erden zeigt, dass die Volksrepublik bereit ist, diese Dominanz für geoökonomische Zwecke gezielt einzusetzen. Darüber hinaus drängt sich angesichts des wachsenden Wettbewerbsdrucks aus China in immer mehr Kernbranchen der europäischen Wirtschaft die Frage auf, inwiefern europäische Unternehmen hier einem unfairen Verdrängungswettbewerb gegenüberstehen, der durch weitreichende staatliche Subventionierung in China und eine unterbewertete chinesische Währung getrieben wird. Hinzu kommen die wachsenden Handelsungleichgewichte mit China, die sich aus deutscher und europäischer Sicht aus ansteigenden Importen aus China bei gleichzeitig sinkenden Exporten nach China ergeben (Abbildung 1).
Abbildung 1
Deutsche und EU-Exporte nach und Importe aus China
Quelle: Eurostat (2026a,b), Statistisches Bundesamt (2026a,b).
Angesichts dieser Herausforderungen, die vermehrt unter dem Label „China-Schock 2.0“ zusammengefasst und diskutiert werden, erscheint eine wirtschaftspolitische Reaktion der Europäischen Union (EU) unumgänglich. Die aktuelle Diskussion über potenzielle Gegenmaßnahmen dreht sich dabei verstärkt um die Einführung von zusätzlichen EU-Einfuhrzöllen auf chinesische Produkte (Benner, 2026; Tordoir & Setser, 2026; VDMA, 2026). In manchen Debattenbeiträgen erscheinen solche Zölle fast wie eine Art „silver bullet“, die gleich mehrere Probleme auf einmal löst: Zölle, so die Hoffnung, können nicht nur einen Beitrag zum Abbau kritischer Abhängigkeiten gegenüber China leisten, sondern auch faire Wettbewerbsbedingungen wiederherstellen und dabei helfen, wachsende Handelsbilanzdefizite zurückzuführen. Es gibt in der Tat Argumente dafür, dass Zölle Teil eines europäischen Maßnahmenpakets sein sollten. Je nach Ausgestaltung kann ihr Einsatz aber mit erheblichen wirtschaftlichen Kosten und nicht intendierten Folgen verbunden sein. Die sich daraus ergebenden Trade-offs diskutieren wir im Folgenden.
Abbau von Abhängigkeiten im Zeitalter globaler Lieferketten
Bei vielen kritischen Gütern sind Deutschlands Importe stark konzentriert, und häufig nimmt China dabei eine dominante Rolle als Zulieferer ein. Zölle werden daher zunehmend als Instrument zur Reduktion der daraus resultierenden Abhängigkeiten diskutiert. In diesem Kontext hat der Wissenschaftliche Beirat beim Bundeswirtschaftsministerium in einem Gutachten zur Versorgungssicherheit die Einführung eines Diversifizierungszolls zur Diskussion gestellt (Wissenschaftlicher Beirat beim BMWK, 2023). Die Idee dahinter ist, beim Import kritischer Güter zusätzliche Zölle zu erheben, sobald der Anteil eines Lieferlandes einen bestimmten Schwellenwert überschreitet. So sollen Unternehmen Anreize zu einer stärkeren Diversifizierung ihrer Lieferbeziehungen erhalten. Der Charme eines solchen Zolls läge zudem darin, dass er sich grundsätzlich nicht gegen ein spezifisches Land richtet, auch wenn er in der Praxis in vielen Fällen Einfuhren aus China treffen würde.1
Die US-amerikanische Zollpolitik unter Donald Trump scheint auf den ersten Blick zu bestätigen, dass Zölle zum Abbau von wirtschaftlichen Abhängigkeiten von China beitragen können. Zu Beginn seiner ersten Amtszeit war die Volksrepublik mit einem Anteil von 21 % an den US-Gesamtimporten der mit Abstand größte Importpartner der Vereinigten Staaten. Infolge der eingeführten Zölle fiel dieser Anteil bis 2024 deutlich auf 13 % und lag im vierten Quartal 2025 bei nunmehr rund 8 % (Alfaro & Chor, 2026). Im Zeitalter globaler Lieferketten entstehen Abhängigkeiten jedoch nicht nur durch direkte Importbeziehungen. Chinesische Wertschöpfung gelangt auch indirekt in die Vereinigten Staaten, weil sie vielfach als Vorleistung in Exporten aus Drittländern enthalten ist. Mehrere Studien zeigen, dass das indirekte China-Exposure der Vereinigten Staaten in den letzten Jahren tatsächlich gestiegen ist: So haben alternative Zuliefererländer wie Vietnam oder Mexiko ihre eigenen Importe aus China deutlich ausgeweitet, und auch die Investitionen chinesischer Unternehmen in diesen Ländern sind nach Einführung der US-Zölle deutlich gewachsen. Die direkte Abhängigkeit der Vereinigten Staaten von chinesischen Importen ist also gesunken, die indirekte Abhängigkeit über globale Lieferketten aber gestiegen (Alfaro & Chor, 2023; Freund et al., 2024; Garred & Yuan, 2025; Wang et al., 2025). Berechnungen des Peterson Institute for International Economics zufolge hat sich der Anteil Chinas an der importierten Wertschöpfung der Vereinigten Staaten daher trotz rückläufiger direkter Importe insgesamt kaum verändert (Lovely & Wan, 2026). Die US-Zölle haben somit vor allem die Struktur der globalen Lieferketten verändert, weniger das Ausmaß der Abhängigkeit von China selbst: Chinesische Wertschöpfung erreicht den US-Markt nun über komplexere und längere Wege.
Dass bei indirekten Abhängigkeiten konventionelle Einfuhrzölle schnell an ihre Grenzen stoßen, ist auch der aktuellen US-Administration bewusst, wie ein kürzlich veröffentlichter Bericht zu Zollvermeidungstaktiken über Drittländer zeigt („The Great Transshipment Scam“). Es sind durchaus Wege denkbar, wie Zölle auch indirekte Handelsverflechtungen zumindest teilweise erfassen können. Dazu zählen strengere und umfassendere Ursprungsregeln, wie sie in vielen „reziproken“ Handelsdeals der Trump-Administration in Aussicht gestellt werden, oder komponentenspezifische Zölle, wie sie die USA im August 2026 bei Drohnen eingeführt haben. Der bürokratische Aufwand dafür ist allerdings erheblich, und auch der Handel mit unbeteiligten Drittländern kann auf diese Weise in Mitleidenschaft gezogen werden.
Klar ist: Je mehr Länder beim Abbau wirtschaftlicher Abhängigkeiten an einem Strang ziehen, desto eher lässt sich das Problem indirekter Abhängigkeiten eindämmen. Vor diesem Hintergrund ist auch das Bemühen der aktuellen US-Administration zu sehen, bei kritischen Rohstoffen eine breite internationale Allianz zu schmieden und damit eine Diversifizierung auf globaler Ebene zu ermöglichen. Die EU sollte den Abbau wirtschaftlicher Abhängigkeiten von China daher nicht im Alleingang verfolgen, sondern in Abstimmung mit gleichgesinnten Ländern. Das würde De-Risking-Maßnahmen nicht nur effektiver, sondern auch kostengünstiger machen. Darüber hinaus gilt es, das übrige Instrumentarium zur Stärkung der Wirtschaftssicherheit nicht außer Acht zu lassen und gegenüber dem Einsatz von Zöllen abzuwägen. Dazu zählen eine verstärkte Lagerhaltung oder, bei kritischer Infrastruktur und Cyberrisiken, gegebenenfalls auch strikte Vorgaben für Software und Komponenten.
Ausgleichszölle für eine exportorientierte Industrie
Neben Wirtschaftssicherheit und Resilienz rücken auch globale Marktverzerrungen verstärkt in den Fokus, die durch das staatskapitalistische System Chinas verursacht werden. Einer kürzlich vorgelegten OECD-Studie zufolge lassen sich seit 2005 rund 60 % der Marktanteilsgewinne chinesischer Unternehmen auf staatliche Subventionen zurückführen (OECD, 2026). Darüber hinaus mehren sich die Stimmen, die eine künstlich unterbewertete chinesische Währung anprangern. Einem Bericht des Internationalen Währungsfonds (IWF) zufolge liegt diese Unterbewertung bei rund 20 % (IWF, 2026); nach anderen Einschätzungen sogar bei mehr als 30 % (Setser, 2026). Die Verlierer der daraus resultierenden Marktverzerrungen liegen auf der Hand: Es sind inländische Unternehmen, die in direkter Konkurrenz zu chinesischen Anbietern stehen und im schlimmsten Fall durch einen ruinösen Preiswettbewerb aus dem Markt gedrängt werden. Wie weit dieses Risiko reicht, ist umstritten: Das französische Hochkommissariat für Strategie und Planung kommt zu dem Ergebnis, dass mittelfristig rund 70 % der deutschen Industrieproduktion einem rasch wachsenden Importdruck aus China ausgesetzt sind (Grjebine et al., 2026). Nicht zu unterschätzen sind dabei auch die möglichen Folgen für die öffentliche Akzeptanz offener Märkte. Wenn sich der Eindruck verfestigt, dass im Wettbewerb mit chinesischen Unternehmen kein „level playing field“ herrscht und Arbeitsplätze unfairen Handelsbedingungen zum Opfer fallen, kann sich der daraus resultierende Unmut schnell gegen ein offenes Wirtschaftsmodell und den regelbasierten Welthandel insgesamt richten. Das zeigt nicht zuletzt das US-amerikanische Beispiel (Colantone et al., 2022).
Für wettbewerbsverzerrende Handelspraktiken und die damit verbundenen wirtschaftlichen Schäden sieht das Recht der Welthandelsorganisation (WTO) explizit die Möglichkeit von Antidumping- und Antisubventionszöllen vor. Die EU hat von diesen Zöllen gegenüber China auch in der Vergangenheit regen Gebrauch gemacht. Ein prominentes Beispiel dafür sind die unternehmensspezifischen Ausgleichszölle auf chinesische E-Autos, die im Herbst 2024 verhängt wurden.
Allein aus ökonomischer Sicht ist allerdings nicht zwingend klar, dass subventionierte Produkte aus dem Ausland prinzipiell mit Zöllen belegt werden sollten. Die ehemalige Fed-Vorsitzende und US-Finanzministerin Janet Yellen bemerkte einmal mit Blick auf subventionierte Produkte aus China, die Mainstream-Ökonomik empfehle für solche Produkte eigentlich, eine Dankeskarte zu schreiben.2 Letztlich stellen diese Subventionen ein Geschenk an europäische Käufer dar – seien es private Haushalte oder Unternehmen, die subventionierte Produkte als Vorleistungen einsetzen. Damit ist zugleich klar, dass genau diese Gruppe bei Ausgleichszöllen ökonomische Einbußen hinnehmen muss. Ist der Kauf subventionierter Produkte zudem aufgrund positiver Externalitäten aus gesamtwirtschaftlicher Sicht wünschenswert, wie potenziell bei Solarpaneelen oder Elektroautos, entstünden durch Ausgleichszölle weitere volkswirtschaftliche Kosten (Rodrik, 2025).
Die Erfahrungen mit den Zöllen der ersten Trump-Administration, die sich in erster Linie gegen chinesische Einfuhren richteten, sind in dieser Hinsicht ein warnendes Beispiel: Die mit Zöllen verbundenen Kosten können nicht nur Konsument:innen treffen, sondern schlagen entlang der Wertschöpfungsketten auch auf der Produzentenseite durch. Empirische Studien zeigen, dass die US-Zölle der eigenen Industrie durch die Verteuerung importierter Vorleistungen insgesamt sogar geschadet und Industriearbeitsplätze gekostet haben (Flaaen & Pierce, 2026; Handley et al., 2025; Ossa & Redding, 2026). Von diesem Wirkungskanal sind insbesondere exportorientierte Unternehmen stark betroffen, denn teurere Vorleistungen verschlechtern ihre Wettbewerbsposition gegenüber ausländischen Mitbewerbern. Beim Einsatz von Ausgleichszöllen sollten Kosten und Nutzen daher sorgfältig abgewogen werden, selbst wenn man ausschließlich die Produzentenseite im Blick hat. Für einen pauschalen Zoll auf chinesische Importe spricht aus dieser Perspektive wenig.
In der aktuellen Debatte entsteht stellenweise der Eindruck, dass der gestiegene Wettbewerbsdruck aus China nahezu ausschließlich auf staatlichen Subventionen und auf einer unterbewerteten Währung beruhe. Was aber, wenn chinesische Anbieter ihren europäischen Wettbewerbern selbst dann den Rang ablaufen, wenn Ausgleichszölle für ein „level playing field“ sorgen? Zölle mögen den Wettbewerbsdruck auf dem heimischen Markt vorübergehend lindern; sie sind längerfristig aber kein Ersatz für Maßnahmen zur Stärkung der eigenen Innovations- und Wettbewerbsfähigkeit. Nachlassender Wettbewerbsdruck kann die Innovationsanreize geschützter Industrien sogar zusätzlich schwächen (Akcigit et al., 2026). In diesem Kontext sollte auch die Rolle chinesischer Investitionen in Europa sowie die sich daraus ergebenden Möglichkeiten für Technologietransfers diskutiert werden.
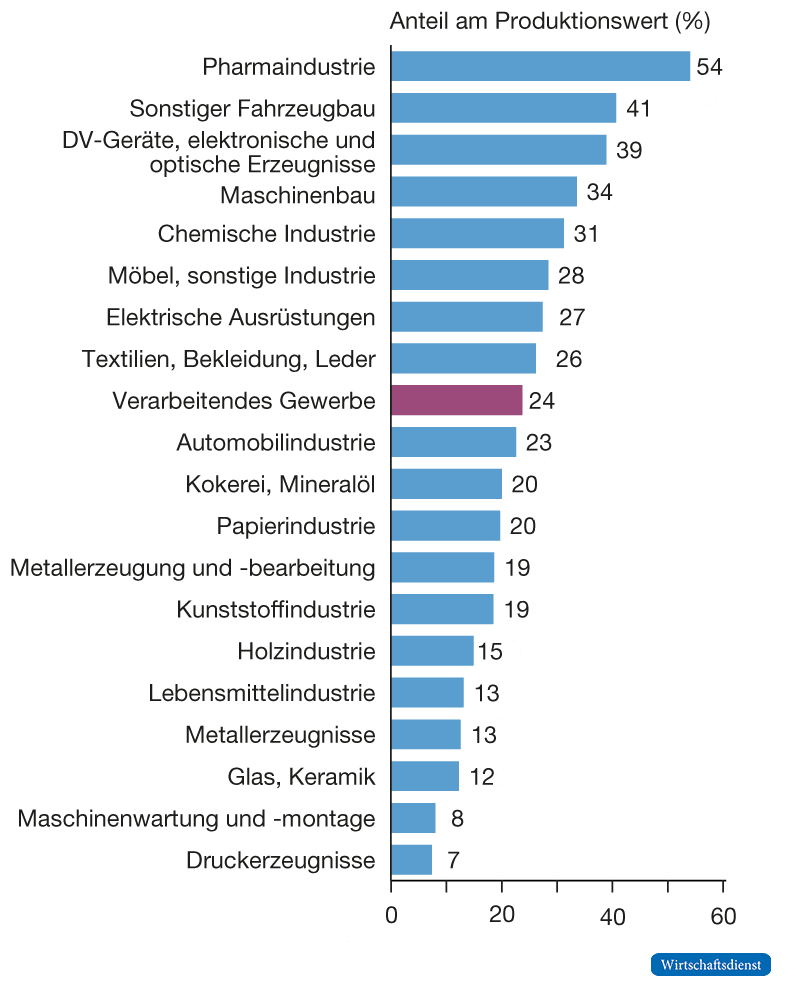
Hinzu kommt, dass Ausgleichszölle nur in begrenztem Maße zu fairen Wettbewerbsbedingungen beitragen können. Neben den bereits diskutierten indirekten Importen chinesischer Wertschöpfung über Drittländer besteht eine erhebliche Lücke darin, dass solche Zölle nicht auf Drittmärkten greifen. Sie können gegebenenfalls auf dem europäischen Binnenmarkt mögliche Marktverzerrungen ausgleichen, während europäische Anbieter auf Auslandsmärkten weiterhin subventionierter chinesischer Konkurrenz gegenüberstehen.3 Für die europäische Industrie wiegt das schwer, denn sie setzt rund ein Viertel ihrer Produktion auf Märkten außerhalb der EU ab, einzelne Branchen sogar deutlich mehr (Abbildung 2). Genau deshalb wäre „Europe Alone“ auch bei der Adressierung globaler Marktverzerrungen durch die chinesische Wirtschaft kein guter Ratgeber. Die EU sollte stattdessen gezielt Verbündete für ein koordiniertes Vorgehen gewinnen. Mit den Herausforderungen chinesischer Marktverzerrungen steht sie bei Weitem nicht allein da: Viele andere Länder wie Japan, Südkorea oder das Vereinigte Königreich sehen sich in weiten Teilen mit denselben Fragen konfrontiert. Und auch wenn die Vereinigten Staaten derzeit einen isolationistischen Kurs verfolgen, könnten sich perspektivisch auch hier neue Möglichkeiten für ein abgestimmtes Vorgehen ergeben (Campbell & Doshi, 2026). Um die Bemühungen um ein koordiniertes Vorgehen nicht zu unterminieren, sollte die EU darauf achten, mit ihren eigenen Maßnahmen nicht potenzielle Verbündete zu treffen: Beispiele dafür wären Buy-European-Vorgaben, die selbst Partner mit EU-Handelsabkommen ausschließen, oder Safeguard-Zölle, die nicht nach der Herkunft der Einfuhren differenzieren. Würden solche Maßnahmen international Schule machen, wäre am Ende gerade die exportorientierte europäische Industrie der Verlierer.
Abbildung 2
Wie stark hängen EU-Industriebranchen von Drittmärkten ab?
Absatz in Nicht-EU-Ländern nach Industriebranche (2024)
Quelle: Eurostat (2026c), Berechnungen der Autor:innen.
Handelsungleichgewichte adressieren mit europäischen Section-301-Zöllen?
Angesichts der wachsenden Handelsbilanzdefizite und ihrer systemischen Ursachen steht auch die Überlegung im Raum, nicht mit produktspezifischen Zöllen nach WTO-Recht zu reagieren, sondern einen allgemeinen Zoll auf alle chinesischen Importe zu nutzen (Grjebine et al., 2026) oder zumindest ein flexibleres, sektorübergreifendes Zollinstrument zu schaffen, wie es die USA mit den Section-301-Zöllen haben (Tordoir & Setser, 2026). Die Hoffnung, auf diesem Wege ein bilaterales Handelsbilanzdefizit direkt zu verringern, steht allerdings auf wackligen Füßen. Aus ökonomischer Sicht spricht wenig dafür, dass dauerhaft erhobene Zölle Handelsungleichgewichte wirksam zurückführen können, da diese letztlich intertemporale Spar- und Investitionsentscheidungen widerspiegeln (Gourinchas et al., 2026). Darüber hinaus ist es gerade aus deutscher Perspektive ein Spagat, ein bilaterales Handelsbilanzdefizit mit China zu einem grundsätzlichen Problem zu erklären, während man zuvor bei eigenen Überschüssen im Handel mit den Vereinigten Staaten (aus guten Gründen) betont hat, dass die bilaterale Handelsbilanz keine wirtschaftspolitisch sinnvolle Zielgröße darstellt (Obstfeld, 2025; Ossa & Redding, 2026).
Dennoch könnte man argumentieren, dass solche Zölle als Druckmittel dienen können, damit China bei den strukturellen Ursachen der globalen Ungleichgewichte im eigenen Land ansetzt, wie der schwachen Binnennachfrage oder der Wechselkurspolitik (Setser & Vallée, 2026). Hinzu kommt der Einwand, in Brüssel fehlten die administrativen Kapazitäten, um produktspezifische Zölle nach WTO-Recht in ausreichendem Maße zu verhängen. Ist die WTO-Konformität von Zöllen gegen chinesische Produkte vor diesem Hintergrund letztlich nur „nice to have“? Benötigt die EU ein flexibles, sektorübergreifendes Zollinstrument nach dem Vorbild der US-amerikanischen Section 301?
Selbst wenn sich ein solches Instrument zügig im Gesetzgebungsverfahren schaffen ließe, bliebe ein entscheidender Unterschied zu den USA bestehen: Die EU sieht sich einem bindenden Streitbeilegungsverfahren auf WTO-Ebene gegenüber. Die unter der ersten Trump-Administration eingeführten Section-301-Zölle gegen China wurden beispielsweise von einem WTO-Panel als regelwidrig eingestuft. Aufgrund des blockierten WTO-Berufungsgremiums konnten die USA jedoch Berufung bei einem handlungsunfähigen Gremium einlegen und so ein bindendes Urteil verhindern (WTO, 2020). Gerade aufgrund dieser Blockademöglichkeit hat die EU den Interims-Berufungsmechanismus MPIA (Multi-Party Interim Appeal Arbitration Arrangement) mitbegründet, dem auch China angehört. Anders als die USA hat sie sich damit einer verbindlichen Streitbeilegung verpflichtet. Gegen Section-301-ähnliche EU-Zölle dürfte Peking daher ein WTO-Verfahren anstrengen. Dass ein MPIA-Schiedsgericht solche Zölle dann als nicht WTO-konform einstuft, ist alles andere als unwahrscheinlich. Wer daher für ein europäisches Section-301-Instrument plädiert, sollte die längerfristigen Konsequenzen bedenken und sich bereits heute den schwierigen Grundsatzfragen zur Zukunft des multilateralen Handelssystems stellen. Kann die EU an imperfekten, aber WTO-konformen Instrumenten festhalten?4 Die Vorteile des multilateralen Handelssystems sind unbestritten; gleichzeitig erkennt selbst eine Reihe namhafter Ökonomen multilateraler Organisationen (unter anderem der derzeitige WTO-Chefökonom Robert W. Staiger) an, dass das bestehende Regelwerk aufgrund geopolitischer Spannungen an seine Grenzen stößt und eine Reform notwendig wäre, etwa in Form geopolitisch begründeter Ausnahmen von Meistbegünstigung und Reziprozität (Mattoo et al., 2026). Doch wie realistisch ist eine solche Reform mittel- bis langfristig? Und falls sie ausbleibt: Wäre dann der US-amerikanische Weg tatsächlich alternativlos, den Umgang mit China außerhalb des WTO-Rahmens zu organisieren? Welche Auswirkungen hätte ein solcher Schritt auf den regelbasierten Handel mit unbeteiligten Drittländern und auf das multilaterale System insgesamt? Ein ungeplantes Hineinstolpern in einen völkerrechtlich bindenden MPIA-Schiedsspruch wäre jedenfalls die schlechteste aller Antworten auf diese Fragen.
Chinesische Gegenreaktionen?
Die Erfahrungen mit der US-Zollpolitik zeigen: China wird sich sicherlich gegen neue europäische Importrestriktionen wehren. Es könnte mit Gegenzöllen reagieren, aber beispielsweise auch mit verschärften Exportkontrollen bei kritischen Rohstoffen oder mit Zwangsmaßnahmen gegen europäische Unternehmen, die in China tätig sind. Solche Gegenreaktionen müssen notwendigerweise in das Kalkül über mögliche Einfuhrzölle einfließen. Auch deshalb könnte sich die Orientierung an WTO-Regeln als Vorteil erweisen. Das würde signalisieren, dass die EU chinesische Importe nicht pauschal aussperren will, sondern zielgerichtet und mit Augenmaß vorgeht. Viele einzelne produktspezifische Verfahren hätten zudem den Vorteil, jeweils weniger prominent zu sein als ein umfassender und öffentlichkeitswirksam angekündigter „China-Zoll“. Sie böten damit weniger Anlass für demonstrative Vergeltungsmaßnahmen.
Nicht nur angesichts möglicher Gegenmaßnahmen bleibt es wichtig, weiterhin das Gespräch mit China zu suchen. Auch wenn es derzeit wenig erfolgversprechend erscheint, sollte ausgelotet werden, ob man sich nicht doch auf gemeinsame Leitplanken verständigen kann, innerhalb derer De-Risking-Maßnahmen und gezielte Ausgleichszölle gegen Marktverzerrungen wechselseitig akzeptiert werden. Auch China dürfte Interesse daran haben, nicht in ein unkontrolliertes De-Coupling-Szenario zu stolpern. Aktuelle Signale aus Peking wie auch die Reaktion auf die schon erwähnten europäischen E-Auto-Zölle stimmen allerdings wenig hoffnungsvoll. Spätestens seit den Erfahrungen mit der Trump-Administration scheint die Volksrepublik davon auszugehen, gegenüber der EU alle relevanten Trümpfe in der Hand zu halten. Auch hier gilt: Ein Europe-Alone-Ansatz birgt ein größeres Risiko. In einer Allianz mit anderen Ländern verfügt die EU über deutlich mehr Verhandlungsmacht, und China dürfte sich schwerer tun, mit aggressiven Gegenmaßnahmen einen Handelskrieg vom Zaun zu brechen.
Fazit
Zölle sind kein Allheilmittel: Sie sind ein wirtschaftspolitisches Instrument, das mit ökonomischen Kosten und nicht intendierten Folgen verbunden ist. Vor den resultierenden Trade-offs sollte man nicht die Augen verschließen. Hinzu kommt, dass die Eignung von Zöllen stark von der jeweiligen Zieldimension abhängt. Aus diesem Grund benötigt ihr Einsatz eine präzise Begründung, eine zielgenaue Kalibrierung sowie eine Abwägung gegenüber anderen Instrumenten. Entscheidend ist bei allen Maßnahmen in Reaktion auf den China-Schock 2.0, dass die EU nicht nach der Devise „Europe Alone“ verfährt, sondern aktiv nach Verbündeten sucht und diese nicht mit unilateralem Protektionismus vor den Kopf stößt. Vor allem aber sollte die Debatte nicht auf Zölle verengt werden. Die Herausforderungen, die sich aus den Wirtschaftsbeziehungen mit China ergeben, sind mehrdimensional. Entsprechend muss die EU das gesamte Instrumentarium der Wirtschafts- und Handelspolitik in den Blick nehmen.
- 1 Die WTO-Konformität eines solchen Zolls ist offen: Schwellenwerte und Zollsatz gelten für alle Handelspartner gleich, sodass ex ante keine Diskriminierung vorliegt. Ex post fällt die Behandlung je nach Marktanteil aber auseinander. Eine Rechtfertigung aufgrund der Sicherheitsausnahme des Art. XXI GATT ist denkbar, aber nicht erprobt (Felbermayr, 2026).
- 2 Was sie selbst, so Yellen im Jahr 2024, aber nicht mehr tun würde: „People like me grew up with the view: If people send you cheap goods, you should send a thank-you note. That is what standard economics basically says. I would never ever again say, ‘Send a thank-you note’” (Duehren, 2024).
- 3 Chowdhry et al. (2026) dokumentieren für das vergangene Jahrzehnt Marktanteilsverluste europäischer Anbieter auf Drittmärkten, zeigen aber auch, dass sich diese nur teilweise auf das chinesische Exportwachstum zurückführen lassen (im Fall Deutschlands auf etwa ein Drittel).
- 4 Grundsätzlich ist nicht ausgemacht, dass bereits alle Möglichkeiten im Rahmen der WTO in den Blick genommen wurden, um chinesischen Marktverzerrungen entgegenzutreten. Lester (2026) weist beispielsweise darauf hin, dass die EU auch gegen die chinesische Währungspolitik ein WTO-Verfahren einleiten könnte, das aufgrund der MPIA-Mitgliedschaft Chinas potenziell auch in einem bindenden Schiedsspruch mündet. Artikel XV:4 GATT untersagt es Mitgliedern, die Ziele des Abkommens durch Eingriffe in den Wechselkurs zu unterlaufen. Die Bestimmung ist bislang allerdings unerprobt, ihre Auslegung entsprechend offen.
Literatur
Akcigit, U., Ates, S. T. & Impullitti, G. (2026). Innovation and trade policy in a globalized world. Journal of Political Economy Macroeconomics, 4(2), 211–255.
Alfaro, L. & Chor, D. (2023). Global supply chains: The looming “Great Reallocation”. NBER Working Paper, Nr. 31661. National Bureau of Economic Research.
Alfaro, L. & Chor, D. (2026). An anatomy of the Great Reallocation in US supply chain trade. IMF Economic Review.
Benner, T. (2026). The coming clash between China and Europe: Why a trade war can‘t be avoided. Foreign Affairs.
Campbell, K. M. & Doshi, R. (2026). How alliances survive. Foreign Affairs.
Chowdhry, S., Erhardt, K. & Hinz, J. (2026). Competing with China in third markets. Kiel Policy Brief, Nr. 213. Kiel Institute for the World Economy.
Colantone, I., Ottaviano, G. & Stanig, P. (2022). The backlash of globalization. In G. Gopinath, E. Helpman & K. Rogoff (Hrsg.), Handbook of international economics (Bd. 5, S. 405–477).
Duehren, A. (2024, April). Janet Yellen missed the first „China shock.“ Can she stop the second? Wall Street Journal.
Eurostat. (2026a). EU27 (from 2020) trade by SITC product group (ext_st_eu27_2020sitc) [Datensatz].
Eurostat. (2026b). Gross domestic product (GDP) and main components (output, expenditure and income) – quarterly data (namq_10_gdp) [Datensatz].
Eurostat. (2026c). EU inter-country supply, use and input-output tables (FIGARO), Ausgabe 2026 (Release Juli 2026): Industry-by-industry inter-country input-output table [Datensatz].
Felbermayr, G. (2026). The economics of diversification tariffs. Oxford Review of Economic Policy, 42(1), 212–229.
Flaaen, A. & Pierce, J. (2026). Disentangling the effects of the 2018–2019 tariffs on a globally connected U.S. manufacturing sector. Review of Economics and Statistics, 1–15.
Freund, C., Mattoo, A., Mulabdic, A. & Ruta, M. (2024). Is US trade policy reshaping global supply chains? Journal of International Economics, 152, 104011.
Garred, J. & Yuan, S. (2025). Relocation from China (with Chinese characteristics). Journal of Development Economics, 176, 103510.
Gourinchas, P.-O., Kindberg-Hanlon, G., Patnam, M., Rotunno, L. & Ruta, M. (2026). Global imbalances, tariffs, and industrial policy. Journal of Economic Perspectives, 40(3), 145–170.
Grjebine, T., Lefebvre, P. & Torres, M. (2026). The Chinese steamroller: Quantifying the systemic threat to Europe‘s industrial base. Haut-Commissariat à la Stratégie et au Plan.
Handley, K., Kamal, F. & Monarch, R. (2025). Rising import tariffs, falling exports: When modern supply chains meet old-style protectionism. American Economic Journal: Applied Economics, 17(1), 208–238.
IWF – Internationaler Währungsfonds. (2026). External sector report 2026: Amid rising imbalances, the case for rebalancing.
Lester, S. (2026, Juni). Does the EU need its own Section 301 to counter China‘s distortions? International Economic Law and Policy Blog.
Lovely, M. E. & Wan, C. Y. (2026). Made with China: Global supply chains and the limits of US decoupling. PIIE Policy Brief, Nr. 26-12. Peterson Institute for International Economics.
Mattoo, A., Ruta, M. & Staiger, R. W. (2026). Trade cooperation in an age of geopolitics. Finance & Development, 63(2), 34–37.
Obstfeld, M. (2025). The US trade deficit: Myths and realities. Brookings Papers on Economic Activity, Spring 2025, 139–194.
OECD – Organisation for Economic Co-operation and Development. (2026). OECD MAGIC database of industrial subsidies. OECD Publishing.
Ossa, R. & Redding, S. (2026). The economics of tariffs. NBER Working Paper, Nr. 34915. National Bureau of Economic Research.
Rodrik, D. (2025). Shared prosperity in a fractured world: A new economics for the middle class, the global poor, and our climate. Princeton University Press.
Setser, B. W. (2026, 2. August). The world should not ignore China‘s obviously undervalued currency. Council on Foreign Relations.
Setser, B. W. & Vallée, S. (2026). The real problem with global trade: How China‘s currency manipulation is warping the world economy. Foreign Affairs.
Statistisches Bundesamt. (2026a). Aus- und Einfuhr (kalender- und saisonbereinigt) (Außenhandel): Deutschland, Monate, Länder und Ländergruppen (Tabelle 51000-0021) [Datensatz]. GENESIS-Online.
Statistisches Bundesamt. (2026b). Volkswirtschaftliche Gesamtrechnungen: Inlandsproduktberechnung – Saisonbereinigte Vierteljahresergebnisse nach X13 (Fachserie 18, Reihe 1.3, [Berichtsquartal]).
Tordoir, S. & Setser, B. W. (2026). China shock 2.0: The cost of Germany‘s complacency. Centre for European Reform.
VDMA. (2026). VDMA-Positionspapier China: Für Wettbewerbsfähigkeit und fairen Wettbewerb.
Wang, Z., Wei, S.-J., Yu, X. & Zhu, K. (2025). Measuring FDI and trade-related interdependence across countries: The case of the United States and China. NBER Working Paper, Nr. 34226. National Bureau of Economic Research.
Wissenschaftlicher Beirat beim BMWK. (2023). Leitplanken zur Stärkung der Versorgungssicherheit. Bundesministerium für Wirtschaft und Klimaschutz.
WTO – World Trade Organization. (2020, 15. September). DS543: United States – Tariff measures on certain goods from China.
Title: Rethinking EU tariffs on China: objectives and trade-offs
Abstract: Additional EU tariffs on Chinese imports are currently under discussion as a response to “China shock 2.0”. Their effectiveness, however, depends on the objective they are meant to serve. In an era of global value chains, tariffs can reduce import dependencies only up to a point. They might burden export-oriented industries and are unlikely to reduce trade imbalances. Nor can they substitute for measures to strengthen competitiveness and innovative capacity. The article sets out the trade-offs at stake and argues for coordinated action with allies rather than acting unilaterally.