Der Krieg in der Ukraine hat Europas Sicherheitslage grundlegend verändert und die Nachfrage nach industriellen Kapazitäten in der Verteidigungsindustrie deutlich erhöht. Zugleich setzen die Konkurrenz aus China, Trumps Zollpolitik und ungenutzte Produktionskapazitäten die europäische Automobilindustrie unter erheblichen Anpassungsdruck und machen den Verteidigungssektor für Automobilhersteller zunehmend interessant. Mehrere große Hersteller prüfen oder verfolgen bereits Partnerschaften mit der Rüstungsindustrie – als pragmatische Antwort auf schrumpfende zivile Märkte und wachsende Verteidigungshaushalte. Der Beitrag analysiert diese Entwicklung im verschärften geopolitischen Wettbewerb und zeigt, dass eine selektive Integration in militärische Lieferketten am wahrscheinlichsten ist und industrielle Kapazitäten in Europa zunehmend als strategisches Sicherheitsgut begriffen werden.
Jahrzehntelang gehörten die europäischen Automobilhersteller zu den stärksten Symbolen für Europas fortschrittliche industrielle Entwicklung in Friedenszeiten. Volkswagen, Mercedes-Benz, Renault und andere große Hersteller bauten ihre Geschäftsmodelle auf Exportmärkten, grenzüberschreitenden Lieferketten und dem Übergang zu grüner Mobilität auf. Diese Welt verschwindet nicht, aber sie verändert sich rasch. Russlands Angriffskrieg gegen die Ukraine, Chinas industrieller Aufstieg, Donald Trumps Zollpolitik und die chronische Unterauslastung der europäischen Automobilkapazitäten zwingen Europas Automobilhersteller dazu, ihre industrielle Rolle zu überdenken. Das Ergebnis ist nicht die Militarisierung der Automobilindustrie, sondern etwas Subtileres: Europas Automobilhersteller beginnen zunehmend systematisch an der Verteidigungswirtschaft des Kontinents mitzuwirken.
Dieser Wandel ist bereits sichtbar. Volkswagen hat die Möglichkeit geprüft, in seinem Werk in Osnabrück Komponenten für Israels Raketenabwehrsystem „Iron Dome“ zu produzieren (Manager Magazin, 2026). Mercedes-Benz hat signalisiert, dass es für eine verteidigungsbezogene Produktion offen ist, sofern dies wirtschaftlich sinnvoll wäre (Wall Street Journal, 2026). Renault ist noch einen Schritt weiter gegangen und ist eine Partnerschaft mit dem französischen Rüstungsunternehmen Turgis Gaillard eingegangen, um die Produktion von Militärdrohnen zu unterstützen (Le Monde, 2026a). Diese Fälle sollten nicht als spontane Verwandlung von Automobilunternehmen in Rüstungshersteller interpretiert werden. Die wichtigere Entwicklung ist die allmähliche Verwischung der Grenzen zwischen der zivilen Industriebasis Europas und seinen verteidigungsindustriellen Bedürfnissen.
Auf der Suche nach neuen Kapazitäten
Diese Entwicklung fällt nicht zufällig in die heutige Zeit, sondern in eine Phase, in der die europäische Automobilindustrie aus mehreren Richtungen gleichzeitig unter Druck steht. Der europäische Automobilmarkt wächst nur langsam und bleibt hinter seinem Niveau vor der Pandemie zurück (Abbildung 1). Die Umstellung auf Elektrofahrzeuge erfordert enorme Investitionen in Plattformen, Software, Batterien, Ladeinfrastruktur und neue Lieferketten. Gleichzeitig drängen chinesische Hersteller mit preisgünstigen Elektro- und Hybridfahrzeugen auf den europäischen Markt, gestützt durch massive Marktmacht auf den Heimatmärkten, staatliche Unterstützung und die Kontrolle über weite Teile der Batterielieferkette (CarNewsChina, 2026).
Abbildung 1
Neuzulassungen von Personenkraftwagen in Europa
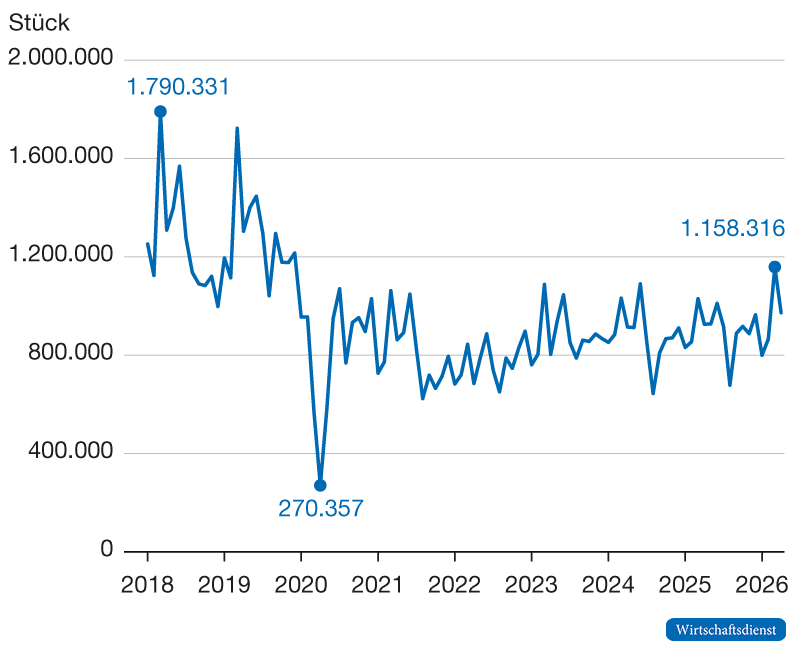
Quelle: ACEA (2026a), Monatsberichte (2018 bis 2026.)
Im Jahr 2025 stiegen die Neuzulassungen in der EU im Vergleich zum Vorjahr nur um 1,8 %, während sich die Nachfragestruktur weiterhin rasch veränderte: Batterie-Elektrofahrzeuge erreichten einen Marktanteil von 17,4 %, Hybrid-Elektrofahrzeuge machten 34,5 % aus, während der kombinierte Anteil von Benzin- und Dieselautos von 45,2 % im Jahr 2024 auf 35,5 % zurückging (ACEA, 2026b).
Der Druck macht sich in Beschäftigungs- und Produktionsentscheidungen bemerkbar. Volkswagen hat mit den Gewerkschaften vereinbart, bis 2030 mehr als 35.000 Stellen in Deutschland abzubauen und die Produktionskapazitäten zu reduzieren (Reuters, 2024). Nissan plant, etwa 10 % seiner europäischen Belegschaft abzubauen (Financial Times, 2026). Bosch hat den Abbau von rund 13.000 Stellen angekündigt, vor allem in seiner Automobilsparte (Reuters, 2025a). Der Technologiekonzern ZF streicht Tausende von Arbeitsplätzen in seinem Getriebegeschäft (Reuters, 2025b). Das Problem ist nicht einfach eine konjunkturelle Schwäche. Der europäische Automobilsektor passt sich an eine neue Industriestruktur an, in der alte Produktionsvolumina, alte Technologiemixe und alte Exportannahmen keine Rentabilität mehr garantieren.
Die Nachfrage im Verteidigungsbereich nimmt hingegen zu. Seit der russischen Vollinvasion in der Ukraine haben sich die europäischen Regierungen von der Logik der niedrigen Verteidigungsausgaben aus der Zeit nach dem Kalten Krieg abgewandt und legen nun neuen Wert auf militärische Bereitschaft, Abschreckung und industrielle Widerstandsfähigkeit (Knezović & Tkalec, 2025; Marsh et al., 2025; Mejino-Lopez & Wolff, 2025). Die Verteidigungsausgaben der EU beliefen sich im Jahr 2025 auf 381 Mrd. €, was 2,1 % des BIP entspricht – ein Anstieg von 63 % gegenüber dem Niveau von 2020 (European Council, 2026). Deutschlands Verteidigungsausgaben stiegen von 47 Mrd. € im Jahr 2020 (1,4 % des BIP) auf 101 Mrd. € im Jahr 2025 (2,3 % des BIP) – mehr als eine Verdopplung innerhalb von fünf Jahren (SIPRI, 2026). Der Verteidigungssektor benötigt nicht nur Raketen, gepanzerte Fahrzeuge und fortschrittliche Waffensysteme, sondern auch Transportplattformen, elektronische Komponenten, Reparaturkapazitäten, Motoren, Logistiksysteme und standardisierte Fertigungsprozesse.
Warum Automobilhersteller für die Rüstungsproduktion wichtig sind
Genau hier können Automobilhersteller nützlich sein. Automobilfabriken sind nicht mit Rüstungswerken austauschbar, aber sie verfügen über Fähigkeiten, die Rüstungsunternehmen oft benötigen: Serienfertigung, Qualitätskontrolle, Koordination der Lieferkette, Softwareintegration und Kostendisziplin (Mueller, 2025). Das Drohnenprojekt von Renault veranschaulicht diese Logik. Das Unternehmen steigt nicht einfach in ein traditionelles Verteidigungsgeschäft ein. Es nutzt sein Fertigungs-Know-how zur Produktion eines neuartigen Militärprodukts: Drohnen der nächsten Generation. Die Produktionslinien sollen in den Renault-Werken in Le Mans und Cléon in Betrieb genommen werden. Die ersten Prototypen werden für September 2026 erwartet, und bei voller Kapazität könnte das Unternehmen pro Monat bis zu 600 Drohnen, vergleichbar mit der iranischen Shahed, produzieren (Atlamazoglou, 2026). Dennoch sollten die Hindernisse nicht unterschätzt werden. Die Automobil- und die Rüstungsproduktion unterliegen unterschiedlichen Regulierungsrahmen, Sicherheitsanforderungen, Zertifizierungsprozessen, Beschaffungsvorschriften und politischen Auflagen (Hoeffler, 2023).
Auch die Politik wird eine Rolle spielen. In Deutschland und Frankreich wird die Verlagerung ziviler Industriekapazitäten in die Rüstungsproduktion unweigerlich Gewerkschaften, regionale Regierungen und die öffentliche Sensibilität gegenüber einer zunehmenden Militarisierung mit einbeziehen. Europäische Regierungen versuchen, die Beschaffung im Verteidigungsbereich zu beschleunigen, doch bürokratische Trägheit bleibt ein echtes Hindernis (Reuters, 2026a).
Aus diesem Grund ist das realistischste Szenario nicht eine massive Umstellung der europäischen Automobilindustrie auf den Verteidigungssektor. Es ist vielmehr eine selektive Integration in die militärischen Lieferketten. Automobilhersteller dürften dabei eher Teil einer ergänzenden Produktionsbasis werden, als spezialisierte Rüstungsunternehmen zu ersetzen.
Der russische, chinesische und US-amerikanische Kontext
Diese Entwicklung hat auch eine direkte russische Dimension. Europäische Automobilhersteller, die Russland einst als wichtigen Markt und Produktionsstandort betrachteten, positionieren sich nun zunehmend auf der anderen Seite der europäischen Sicherheitsarchitektur. Nach der russischen Vollinvasion in der Ukraine wurden diese industriellen Beziehungen durch westliche Sanktionen, den Rückzug von Unternehmen und russische Gegenmaßnahmen unterbrochen (Partsvaniya, 2023), darunter Moskaus Entscheidung, Renault und Daimler Truck auf die eigene Sanktionsliste zu setzen (Kommersant, 2025a, 2025b).
Der Wandel zeigt sich auch in der Struktur des russischen Automobilmarktes. Im Jahr 2021, kurz vor dem Krieg, gehörten zu den meistverkauften Marken in Russland noch Renault, Škoda, Volkswagen, BMW, Mercedes-Benz und andere europäische Marken. Bis 2025 hatte sich das Bild dramatisch gewandelt: Diese Marken waren aus den Spitzenplätzen der Rangliste verschwunden, während chinesische Marken wie Haval, Chery, Geely und andere einen Großteil der verbliebenen Lücke gefüllt haben (Bi et al., 2025; Partsvaniya, 2024) (Tabelle 1).
Tabelle 1
Russlands Automobilmarkt vor und nach dem Ukrainekrieg
|
Rang |
Russland, 2021: Verkauf neuer Pkw |
Einheiten |
Russland, 2025: Verkauf neuer Pkw |
Einheiten |
|---|---|---|---|---|
| 1 | Lada | 350.714 | Lada | 329.890 |
| 2 | Kia | 205.801 | Haval | 173.302 |
| 3 | Hyundai | 167.331 | Chery | 99.810 |
| 4 | Renault | 131.552 | Geely | 94.047 |
| 5 | Toyota | 97.941 | Belgee | 68.064 |
| 6 | Škoda | 90.443 | Changan | 66.242 |
| 7 | Volkswagen | 86.108 | Jetour | 36.472 |
| 8 | Nissan | 51.338 | Solaris | 34.484 |
| 9 | BMW | 46.802 | Tenet | 33.484 |
| 10 | Mercedes-Benz | 43.011 | Toyota | 29.144 |
Quelle: Association of European Businesses (2022), Avtostat (2026).
China stellt eine weitere Herausforderung dar. Europäische Automobilhersteller verlieren nicht nur in China an Boden, sondern sehen sich auch innerhalb Europas der chinesischen Konkurrenz gegenüber. Chinesische Marken bauen den Absatz von Elektro- und Hybridfahrzeugen aus (Bloomberg, 2026), errichten Händler- und Servicenetzwerke und verlagern die Produktion nach Europa (Autonews, 2026; siehe Abbildung 2). Einige europäische Unternehmen prüfen zudem eine Zusammenarbeit mit chinesischen Herstellern, um ungenutzte Produktionsanlagen zu nutzen und Arbeitsplätze zu erhalten (Telegraph, 2026). Stellantis hat beispielsweise erwogen, europäische Kapazitäten zur Unterstützung der Produktion im Zusammenhang mit Leapmotor einzusetzen, während Firmen wie Dongfeng, BYD und andere chinesische Konzerne im Zusammenhang mit industriellen Möglichkeiten in Europa diskutiert wurden (Reuters, 2026b).
Abbildung 2
Anteil der chinesischen Automobilhersteller am europäischen Markt für Elektrofahrzeuge
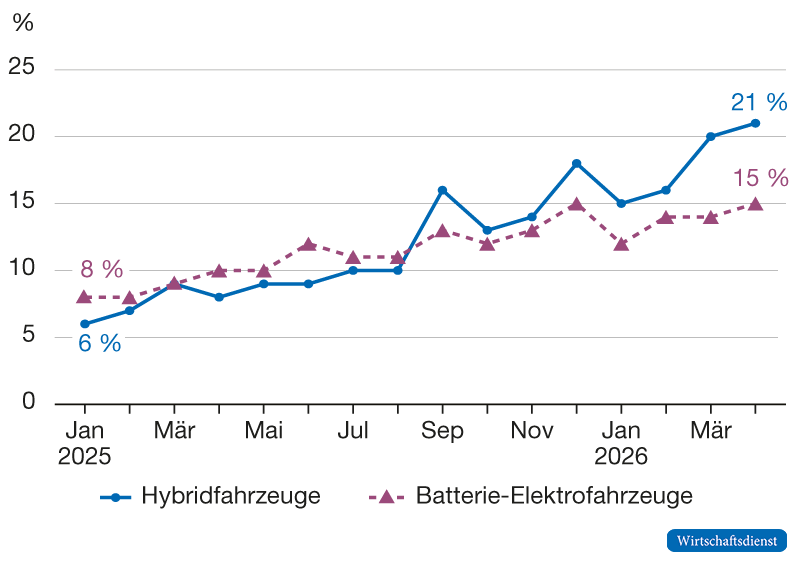
Quelle: Telegraph (2026).
Langfristig wirft dies jedoch eine strategische Frage auf: Wer wird die industrielle Zukunft Europas kontrollieren? Wenn ungenutzte Kapazitäten in der Automobilindustrie von chinesischen Firmen übernommen werden, könnte Europa zwar Fabriken erhalten, aber gleichzeitig nach und nach die Kontrolle über Technologie, Lieferketten und die industrielle Ausrichtung verlieren.
Genau diese Sorge steht hinter dem von der EU vorgeschlagenen „Industrial Accelerator Act“ (European Commission, 2026). Bei dem Gesetzentwurf geht es nicht nur um Dekarbonisierung oder Industrieförderung. Er spiegelt einen umfassenderen Versuch wider, sicherzustellen, dass die europäischen Industriekapazitäten einen strategischen Mehrwert für Europa schaffen. Indem Brüssel „Made in the EU“-Kriterien für Elektrofahrzeuge definiert und diese mit der öffentlichen Beschaffung und der Einhaltung von Flottenvorschriften für Unternehmen verknüpft, versucht man zu verhindern, dass Europa lediglich zu einer Montageplattform für ausländisch kontrollierte Lieferketten wird.
Das Spannungsverhältnis ist offensichtlich. Chinesische Investitionen können dazu beitragen, europäische Werke am Laufen zu halten. Doch sofern sie nicht mit einem hinreichenden lokalen Wertschöpfungsanteil, Technologietransfer und einer sinnvollen Kontrolle über die Lieferketten einhergehen, könnten sie Europas strategische Verwundbarkeit eher vertiefen als verringern. In diesem Sinne geht es beim Wettbewerb um ungenutzte Kapazitäten in der Automobilindustrie nicht nur um Autos.
Der US-amerikanische Kontext verstärkt dasselbe Dilemma aus einem anderen Blickwinkel. Europäische Automobilhersteller sind seit langem auf einen verlässlichen Zugang zum amerikanischen Markt angewiesen. Die Vereinigten Staaten machten im Jahr 2024 wertmäßig 22 % des EU-Fahrzeugexportmarktes aus, und Europa exportierte in diesem Jahr fast 758.000 Autos im Wert von 39 Mrd. € in die Vereinigten Staaten (ACEA, 2025). Insbesondere für deutsche Premiummarken ist der amerikanische Markt eine der wichtigsten Säulen ihres weltweiten Absatzes und ihrer Rentabilität.
Die jüngste amerikanische Handelspolitik hat diesen Markt jedoch instabiler gemacht (Tabelle 2). Vor Trumps Zolleskalation betrug der US-Zoll auf importierte Personenkraftwagen 2,5 %. Im Jahr 2025 führte Washington einen zusätzlichen Zoll von 25 Prozentpunkten auf importierte Autos und Teile ein, wodurch der effektive Zollsatz für Personenkraftwagen auf 27,5 % stieg. Das spätere Handelsabkommen zwischen den USA und der EU senkte den Satz auf 15 %, doch selbst dieses Kompromissniveau liegt weit über dem Niveau der Zeit vor der Zollerhöhung von 2025 (European Commission, 2025). Wiederholte Drohungen mit einer erneuten Zolleskalation setzen die europäischen Exporteure unter Druck (Le Monde, 2026b). Für eine Branche, die auf globalen Märkten und vorhersehbaren Handelsregeln basiert, ist dies kein nebensächliches Thema. Zölle verringern nicht nur die Rentabilität von Exporten, sondern erhöhen auch die Unsicherheit bei der Investitionsplanung und der Geschäftsstrategie.
Tabelle 2
US-Zölle auf EU-Automobilimporte: vom stabilem Marktzugang zu Zollunsicherheit
|
Zeitraum / Maßnahme |
US-Zoll auf EU-Automobile |
|---|---|
| Ausgangssituation vor Trump | 2,5 % |
| Nach Trumps Eskalation der Automobilzölle im Jahr 2025 | 27,5 % – der neue Zollsatz von 25 % zusätzlich zum bestehenden Satz von 2,5 % |
| Nach dem Handelsabkommen zwischen den USA und der EU von 2025 | 15 % |
| Angedrohte erneute Zölle | 25 % oder höher |
Quelle: European Commission (2025), eigene Berechnungen.
Strategische Anpassung
Was soll Europa mit seiner industriellen Basis in einer Zeit schwacher ziviler Nachfrage, chinesischer Konkurrenz, russischer Aggression, amerikanischem Protektionismus und ungewisser Sicherheitsverpflichtungen der USA tun? Eine Option besteht darin, Fabriken zu schließen, Arbeitsplätze abzubauen und eine geringere industrielle Präsenz in Kauf zu nehmen. Eine andere besteht darin, neue Verwendungszwecke für bestehende Kapazitäten in Sektoren zu finden, die für die Sicherheitspolitik von zentraler Bedeutung geworden sind. Die Verteidigung ist einer der wenigen Sektoren, in denen die Nachfrage steigt, die Finanzierung politisch gesteuert wird und die industriellen Kapazitäten strategisch wertvoll sind.
Das bedeutet nicht, dass Europas Automobilhersteller die zivilen Märkte aufgeben. Es bedeutet auch nicht, dass Europa sich in Richtung einer Kriegswirtschaft bewegt. Das wahrscheinlichere Ergebnis ist ein Hybridmodell, bei dem Teile der zivilen industriellen Basis selektiv in Verteidigungslieferketten integriert werden. Diese Verschiebung sollte nicht überbewertet, aber auch nicht als unbedeutend abgetan werden. Die europäische Automobilindustrie wird nicht militarisiert. Sie passt sich einer Welt an, in der die industrielle Kapazität selbst zu einem Sicherheitsgut geworden ist. Das Zeitalter der Globalisierung machte Europas Automobilhersteller zu Symbolen für offene Märkte und zivilen Wohlstand. Das Zeitalter des strategischen Wettbewerbs könnte sie zu einem Teil von etwas Größerem machen: zu einem Element der entstehenden sicherheitsindustriellen Architektur Europas.
Literatur
ACEA – European Automobile Manufacturers‘ Association. (2025, März). Fact Sheet: EU-US vehicle trade.
ACEA – European Automobile Manufacturers‘ Association. (2026a, 9. September). Motor vehicle registrations in Europe, by country, 2018-2026.
ACEA – European Automobile Manufacturers‘ Association (2026b, 27. Januar). New car registrations: +1.8% in 2025; battery-electric 17.4% market share [Pressemitteilung].
Association of European Businesses. (2022, 13. Januar). Year 2021 ends with 4.3% car sales market increase [Pressemitteilung].
Atlamazoglou, S. (2026, 23. Januar). Why French Carmaker Renault Is Now Building Kamikaze Drones. The National Interest.
Autonews. (2026, 27. April). Chinese automakers to triple overseas production, targeting Europe, Latin America.
Avtostat. (2026, 13. Januar). Продажи новых легковых автомобилей в России в 2025 году и в декабре [Verkäufe von neuen Pkw in Russland im Jahr 2025 und im Dezember].
Bi, R., Kou, Z. & Xu, M. (2025). The unintended spillover effects of economic sanctions: evidence from the Russia-Ukraine war. Applied Economics Letters, 1–7.
Bloomberg. (2026, 22. Mai). Chinese Brands Snap Up Record 15% of Europe’s Electric-Car Sales.
CarNewsChina. (2026, 5. Februar). China accounted for 35.6% of the global automotive market in 2025, a new record high.
European Commission. (2025). The EU-US trade deal: Restoring stability and predictability.
European Commission. (2026). Industrial Accelerator Act.
European Council. (2026). EU defense in numbers.
Financial Times. (2026, 5. Mai). Nissan to cut 10% of Europe workforce in global restructuring.
Hoeffler, C. (2023). Beyond the regulatory state? The European Defence Fund and national military capacities. Journal of European Public Policy, 30(7), 1281–1304.
Knezović, S. & Tkalec, M. (2025). Defense Spending, Conflict and Economic Growth in Europe. Peace Economics, Peace Science and Public Policy, 31(4), 461–486.
Kommersant. (2025a, 10. Oktober). Правительство включило Renault в санкционный список [Die Regierung hat Renault in die Sanktionsliste aufgenommen].
Kommersant. (2025b, 30. Juni). Россия ввела санкции против немецкого автоконцерна Daimler Truck [Russland hat Sanktionen gegen den deutschen Autokonzern Daimler Truck verhängt.].
Le Monde. (2026a, 7. Mai). Renault cautiously enters military drone production.
Le Monde. (2026b, 5. Mai). Trump‘s renewed threats against European car industry further undermine Turnberry deal.
Manager Magazin. (2026, 23. März). VW will offenbar Teile für Israels „Iron Dome“ fertigen.
Marsh, N., Oliveira Martins, B. & Mawdsley, J. (2025). The European Iron Network: the remaking of the political economy of European defence production following the Ukraine War. Journal of European Integration, 1–21.
Mejino-Lopez, J. & Wolff, G. B. (2025). Boosting the European defence industry in a hostile world. Intereconomics, 60(1), 34–39.
Mueller, T. (2025). Strategic options for the European defence industry in the 2020s. Defense & Security Analysis, 41(1), 49–80.
Partsvaniya, V. (2023, 13. Oktober). Time bomb: How sanctions are draining the Russian automotive industry. Riddle Russia.
Partsvaniya, V. (2024, 30. August). Beijing in the driver’s seat: What’s the danger of Chinese cars flooding the Russian market? The Insider.
Reuters. (2024, 21. Dezember). VW reaches union deal to cut 35,000 German jobs after gruelling talks.
Reuters. (2025a, 25. September). Bosch to cut 13,000 jobs to bring down costs in tough autos market.
Reuters. (2025b, 1. Oktober). Auto supplier ZF Group to cut 7,600 jobs in powertrain unit by 2030.
Reuters. (2026a, 20. Mai). Germany seeks to make defence procurement agency more agile.
Reuters. (2026b, 8. Mai). Stellantis, Leapmotor deepen ties with joint EV production in Europe.
SIPRI. (2026). SIPRI Military Expenditure Database, Stockholm International Peace Research Institute [Database].
Telegraph. (2026, 23. Mai). China takes over Europe’s decaying car factories.
Wall Street Journal. (2026, 15. Mai). Mercedes-Benz CEO Says Carmaker Is Willing to Enter Defense Production.
Title: Europe’s automakers are becoming part of the defense economy
Abstract: The war in Ukraine has fundamentally altered Europe’s security landscape and significantly increased demand for industrial capacity within the defence sector. At the same time, competition from China, Trump’s tariff policy and unused production capacity are putting the European automotive industry under considerable pressure to adapt, making the defence sector increasingly attractive to car manufacturers. Several major manufacturers are already exploring or pursuing partnerships with the defence industry – as a pragmatic response to shrinking civilian markets and growing defence budgets. This article analyses this development against the backdrop of intensifying geopolitical competition and shows that selective integration into military supply chains is the most likely outcome, and that industrial capacity in Europe is increasingly being regarded as a strategic security asset.