Die Subventionen in Deutschland nehmen zu. Zwischen 2024 und 2026 sind die Finanzhilfen um ein Drittel gestiegen, ihre Quote am Bruttoinlandsprodukt hat sich seit 2019 etwa verdoppelt. Und rund drei Viertel des Volumens entfallen auf Maßnahmen ohne erkennbaren wirtschaftsfördernden Charakter. Der Abbau von Subventionen ist deshalb kein haushaltstechnisches Detail, sondern eine wachstumspolitische Frage. Freiwerdende Mittel sollten nicht in neue selektive Subventionsprogramme fließen, sondern für niedrigere Unternehmenssteuern und Grundlagenforschung verwendet werden.
Die Gewährung von Subventionen hat sich zu einem zentralen Instrument der deutschen Wirtschaftspolitik entwickelt. Für das Jahr 2026 ergibt sich nach den Berechnungen des Freiburger Subventionsberichts ein geplantes Subventionsvolumen des Gesamtstaates von 321,3 Mrd. € (Feld et al., 2026). Das entspricht 7,05 % des Bruttoinlandsprodukts (BIP) und rechnerisch 7.012 € je Erwerbstätigem. Im Jahr 2019 hatte die Subventionsquote noch bei 5,7 % gelegen.
Gleichzeitig werden die Handlungsspielräume der Finanzpolitik enger. Die Alterung der Bevölkerung erhöht die Zuschussbedarfe der Sozialversicherungen und die Verteidigungsausgaben steigen. Zwar hat die Grundgesetzänderung vom März 2025 die Verschuldungsmöglichkeiten erweitert, den Konsolidierungsbedarf aber nur zeitlich verschoben. Wer zusätzliche Mittel für Verteidigung, Infrastruktur, Bildung und Forschung bereitstellen und zugleich die Abgabenbelastung senken will, muss an anderer Stelle Ausgaben kürzen.
Der Beitrag untersucht, inwieweit ein Abbau von Subventionen wirtschaftliche Anpassungsprozesse unterstützen und fiskalische Spielräume schaffen kann. Im Mittelpunkt stehen die Finanzhilfen des Bundes. Auf den Vergleich der amtlichen mit der erweiterten Abgrenzung folgt eine Bestandsaufnahme von Niveau, Zusammensetzung und Dynamik, die zugleich danach unterscheidet, welcher Teil der Finanzhilfen ökonomisch begründbar ist. Es folgen die Argumente für einen Abbau, die Gründe für sein bisheriges Ausbleiben sowie die Bedingungen, unter denen er gelingen kann.
Abgrenzung des Subventionsbegriffs
Zwischen dem Freiburger Subventionsbericht (Feld et al., 2026) und dem amtlichen Subventionsbericht des Bundes (BMF, 2025c) bestehen erhebliche Unterschiede (Abbildung 1). Die im Freiburger Bericht ausgewiesenen Finanzhilfen des Bundes belaufen sich für das Jahr 2026 auf 150 Mrd. € und sind damit etwa zweieinhalbmal so hoch wie die im amtlichen Bericht ausgewiesenen 59,4 Mrd. €.
Abbildung 1
Die Entwicklung der Bundesfinanzhilfen, 2022 bis 2026
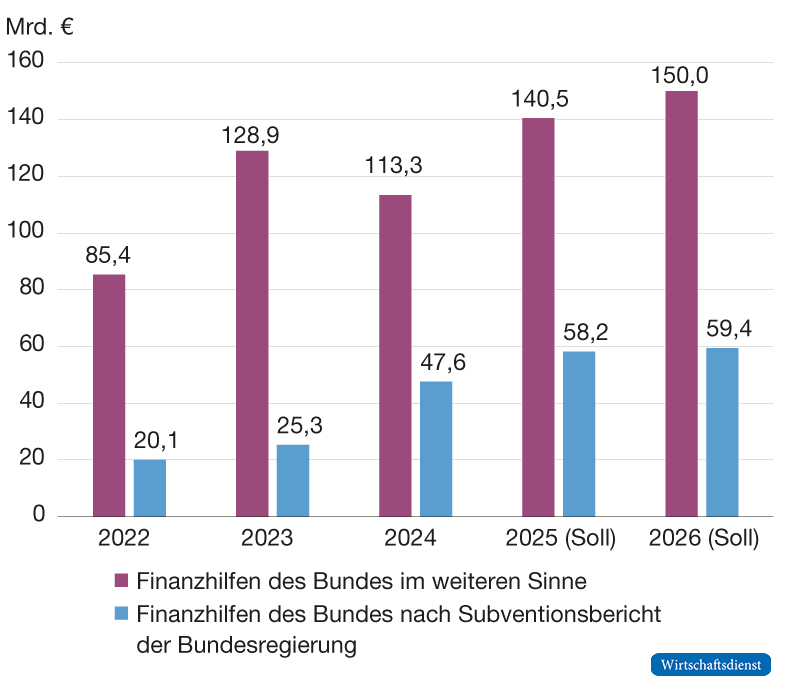
Quelle: BMF (2023, 2024, 2025a, 2025b, 2025c, 2025d); eigene Darstellung und Berechnungen.
Die Unterschiede beruhen auf dem enger gefassten Subventionsbegriff der Bundesregierung und lassen sich auf drei Ursachen zurückführen (Boss & Rosenschon, 2000, 2002; Laaser & Rosenschon, 2020):
- Der erweiterte Begriff knüpft an der Wirkung an, nicht am Empfänger: Als Subvention gilt jede selektive staatliche Leistung, die an dem betreffenden Markt mit Allokationsverzerrungen einhergeht. Ob der Begünstigte ein gewinnorientiertes Unternehmen oder eine Organisation ohne Erwerbszweck ist, spielt dabei keine Rolle. Einbezogen sind deshalb auch Zuwendungen an halbstaatliche Anbieter, die private Güter im Sinne der ökonomischen Theorie erzeugen. Der amtliche Bericht erfasst demgegenüber im Grundsatz nur Zahlungen an Unternehmen, lässt davon aber zahlreiche Ausnahmen zu.
- Der amtliche Bericht erfasst den Unternehmenssektor nicht vollständig: So werden die Subventionen zugunsten der Deutschen Bahn AG weitgehend ausgegrenzt. Welches Ausmaß diese Lücke annimmt, zeigt eine Gegenüberstellung für den Verkehrssektor: Für die Sollwerte des Jahres 2018 wies der amtliche Bericht dort neun Positionen über knapp 600 Mio. € aus, während der damalige Kieler Subventionsbericht 39 weitere Positionen über 20,3 Mrd. € erfasste, die im Bundesbericht überhaupt nicht auftauchten (Laaser & Rosenschon, 2019, S. 29–30). Zudem bleiben staatliche Leistungen unberücksichtigt, wenn sie der Erfüllung allgemeiner Staatsaufgaben zugerechnet werden, etwa Teile der Kulturförderung (Boss & Rosenschon, 2000). In der landwirtschaftlichen Sozialpolitik ist die Erfassung ebenfalls uneinheitlich: Die Zuschüsse zur Krankenversicherung der Landwirte werden nicht als Subventionen geführt, die Zuschüsse zur Unfallversicherung dagegen schon.
- Der amtliche Subventionsbericht führt eine Reihe von Steuervergünstigungen nur nachrichtlich auf, ohne sie in das ausgewiesene Volumen einzubeziehen; nach dem erweiterten Begriff werden diese Tatbestände weitgehend eingerechnet. Hinzu kämen die Einnahmeverzichte aus der kostenfreien Zuteilung von CO2-Zertifikaten, für die derzeit keine aktuellen Daten vorliegen und die in der genannten Gesamtsumme deshalb fehlen.
Niveau, Zusammensetzung und Dynamik der Subventionen
Das gesamtstaatliche Subventionsvolumen beläuft sich im Jahr 2026 auf 321,3 Mrd. €, nach 306,6 Mrd. € im Vorjahr. Die Subventionsquote erreicht damit 7,05 % des BIP. Der bisherige Höchstwert von 7,17 % stammt aus dem Jahr 2023, war damals aber wesentlich von den befristeten Krisenhilfen des Wirtschaftsstabilisierungsfonds getragen. Der heutige Wert ist demgegenüber von strukturellen Steigerungen bestimmt.
Die Finanzhilfen dominieren die deutsche Subventionspolitik. Von den 321,3 Mrd. € entfallen 236,1 Mrd. € auf Ausgabensubventionen (rund 73 %), und 85,3 Mrd. € auf Steuervergünstigungen; im Jahr 2022 hatte der Anteil der Finanzhilfen noch bei 63 % gelegen. Den größten Teil trägt der Bund mit 150 Mrd. €, auf die Länder und Gemeinden entfallen 80,9 Mrd. €, der Rest auf die Marktordnungsausgaben der EU und die Bundesagentur für Arbeit.
Die Dynamik geht fast vollständig vom Bund aus. Seine Finanzhilfen haben sich seit dem Jahr 2020 mehr als verdoppelt; allein zwischen 2024 und 2026 nehmen sie um 32,4 % zu, während das nominale BIP in demselben Zeitraum voraussichtlich um 7,6 % wächst (ifo Institut, 2026, Statistisches Bundesamt, 2026). Die Finanzhilfequote des Bundes erreicht mit 3,3 % des BIP einen historischen Höchststand und hat sich seit 2019 etwa verdoppelt.
Bei den Finanzhilfen besteht eine starke Konzentration: Im Jahr 2026 vereinen die fünf größten Programme 47,2 % des Finanzhilfevolumens auf sich. Betrachtet man stattdessen die Subventionsbereiche, dominieren die umweltpolitisch motivierten Finanzhilfen mit 48,3 Mrd. € und die Finanzhilfen an den Verkehrssektor mit 42,5 Mrd. €; auf beide Bereiche entfallen zusammen mehr als 60 % des Finanzhilfevolumens. Treiber sind die Umweltsubventionen, die sich seit 2018 von 2,9 Mrd. € auf das rund 17-Fache erhöht haben, während die nominale Wirtschaftsleistung um das 1,35-Fache gestiegen ist. Zugleich hat sich der Charakter der Förderpolitik verändert: Auf sektorspezifische Hilfen an Unternehmen entfallen mit 61,8 Mrd. € oder 41,2 % des Finanzhilfevolumens so wenig wie nie zuvor in der Zeitreihe, während branchenübergreifende Programme auf 56 Mrd. € (37,3 %) gewachsen sind. Die verbleibenden 32,2 Mrd. € (21,4 %) fließen als Transfers und Zuwendungen an private und staatliche Organisationen ohne Erwerbszweck.
Ökonomisch sind diese Mittel sehr unterschiedlich zu bewerten. Als potenziell wachstumsfördernd und ökonomisch legitimiert gelten die Zuschüsse an Unternehmen für Forschung und Entwicklung sowie die Finanzhilfen mit Infrastrukturcharakter. Auf die Infrastruktur entfallen 33,5 Mrd. € oder 22,3 % des Finanzhilfevolumens, auf Forschung und Entwicklung mit 5,7 Mrd. € lediglich 3,8 %. Der Rest von 110,8 Mrd. € lässt sich keiner der beiden Kategorien zuordnen.
Warum ein Abbau geboten ist
Subventionen sind ökonomisch gerechtfertigt, wenn ein relevantes Marktversagen vorliegt und das Instrument unter Berücksichtigung von Zielgenauigkeit, Mitnahmeeffekten, Verwaltungs- und Finanzierungskosten sowie politökonomischen Verzerrungen mit hinreichender Wahrscheinlichkeit zu einer höheren Wohlfahrt führt. In der Subventionspraxis sind beide Bedingungen selten erfüllt.
Ein grundlegender Einwand betrifft die Vorstellung, der Staat könne durch gezielte Förderung erfolgreiche Technologien und Branchen auswählen. Subventionen fließen keineswegs nur an Verlierer des Strukturwandels; ein wachsender Teil richtet sich an Technologien, die politisch als zukunftsträchtig gelten. Gerade hier stellt sich das von Hayek (1989) beschriebene Problem der Anmaßung von Wissen: Staatliche Akteure verfügen nicht über die Informationen, die erforderlich wären, um künftige Gewinner zuverlässig zu identifizieren. Die Gefahr von Fehlallokationen ist bei Zukunftstechnologien nicht kleiner als bei der Erhaltung überkommener Strukturen, nur weniger sichtbar, weil der Irrtum erst später offenkundig wird.
Daneben sprechen sechs Argumente für Subventionskürzungen. Erstens werden unrentable Betriebe und Produktionsstrukturen am Leben gehalten und der Strukturwandel verzögert, also die Umlenkung von Arbeit und Kapital in produktivere Verwendungen aufgehalten. Zweitens gehen Investitions- und Effizienzförderungen in erheblichem Maße mit Mitnahmeeffekten einher, wenn die geförderten Maßnahmen auch ohne Förderung durchgeführt worden wären (Olsthoorn et al., 2017). Drittens bedeutet die Bindung von Steuermitteln, dass alternative Verwendungen nicht zum Zuge kommen; die Senkung von Steuerlasten, der Abbau von Verschuldung oder höhere Ausgaben für Bildung, Infrastruktur und Grundlagenforschung. Viertens verursacht die Abwicklung der Programme erhebliche Bürokratiekosten, nicht nur beim Staat, sondern auch bei den antragstellenden Unternehmen. Fünftens verfestigt sich eine Rent-Seeking-Mentalität: Mit steigender Förderintensität wächst die Attraktivität nicht-produktiver Einflussnahme gegenüber marktbasierten Einkommensstrategien. Trägt der Steuerzahler einen Teil des unternehmerischen Risikos, werden zudem riskante Vorhaben und Überkapazitäten begünstigt.
Sechstens sind Subventionen schwer zurückzuführen. Mit dem Strukturwandel und infolge der durch die Förderung selbst ausgelösten Verhaltensänderungen können ursprünglich berechtigte Maßnahmen ihre Grundlage verlieren, ohne dass die Förderung endet. Wer eine Subvention einführt, geht deshalb eine faktisch längere Bindung ein, als die vorgesehene Programmlaufzeit erwarten lässt.
Warum der Abbau bisher unterbleibt
Dass Subventionsabbau trotz angespannter Haushaltslage nur begrenzte Aufmerksamkeit erhält, hat im Wesentlichen vier Gründe. Erstens hat die Grundgesetzänderung vom März 2025 zusätzliche Verschuldungsmöglichkeiten geschaffen und damit den unmittelbaren Konsolidierungsdruck gemindert. Zweitens haben die landwirtschaftlichen Proteste im Frühjahr 2024 die Zurückhaltung gegenüber Kürzungen verstärkt. Drittens gelten Subventionen in vielen Branchen inzwischen als fester Bestandteil der wirtschaftspolitischen Rahmenbedingungen und werden entsprechend eingefordert. Über die Jahre hinweg ist so ein Umfeld entstanden, in dem staatliche Förderung zum strategischen Instrument der Interessenvertretung geworden ist. Gut organisierte Akteure profitieren überproportional; begünstigt werden etablierte Marktteilnehmer, was Markteintritt und Wettbewerb beeinträchtigt. Viertens ist die gestiegene Nachfrage nach Subventionen eine Reaktion auf strukturelle Standortnachteile: hohe Lohnzusatzkosten, wachsende Bürokratiekosten, im internationalen Vergleich hohe Energiepreise sowie hohe Unternehmenssteuersätze. Unter diesen Bedingungen ist es einzelwirtschaftlich rational, gezielte Förderung zu fordern, statt auf allgemeine Entlastungen zu setzen.
Wie der Abbau gelingen kann
Aussichtsreicher als der Abbau einzelner Subventionen ist ein gleichmäßiger Abbau nach der in den Kieler Berichten mehrfach beschriebenen „Rasenmähermethode“, eingebettet in ein verbindliches, mehrjähriges Reformprogramm. Der Vorteil liegt in der Gleichbehandlung: Ein für alle Begünstigten gleicher Satz dürfte eher als fair empfunden werden; das Vorgehen verteilt die Last auf alle Schultern und lässt Zeit für Anpassungen. Die Widerstände lassen sich weiter verringern, wenn der Abbau als Paket mit Steuersenkungen und konsequenter Entbürokratisierung verknüpft wird (Boss & Rosenschon, 2011; Freytag & Rebeggiani, 2025). Das adressiert zugleich die vierte der genannten Ursachen: Wer die Standortbedingungen insgesamt verbessert, senkt den Anreiz, sich selektiv Kompensation zu verschaffen.
Die pauschale Subventionskürzung mit der „Rasenmähermethode“ geht allerdings mit zwei Problemen einher. Erstens beruht ein erheblicher Teil der Finanzhilfen auf gesetzlichen oder verfassungsrechtlich geschützten Ansprüchen und lässt sich nicht ohne Weiteres proportional kürzen. Wer den gleichmäßigen Abbau ankündigt, ohne diese Bindungen zu prüfen, verspricht mehr, als er halten kann. Zweitens senkt ein einheitlicher Satz zwar das Subventionsniveau, unterscheidet aber nicht zwischen ökonomisch sinnvoller und potenziell schädlicher Förderung. Die folgende Betrachtung von vier Bereichen, auf die mit Verkehr, Umwelt, Wohnungsvermietung und Landwirtschaft zusammen rund zwei Drittel der Bundesfinanzhilfen entfallen, dient deshalb nicht der Auswahl einzelner Empfänger. Sie zeigt vielmehr, in welchen Bereichen ein pauschaler Abbau rechtlich oder ökonomisch an Grenzen stößt.
Verkehr. Auf den Verkehrssektor entfallen 42,5 Mrd. € an Finanzhilfen und weitere 7,1 Mrd. € an Steuervergünstigungen. Ökonomisch sind dabei zwei Ebenen zu trennen. Die Transportleistung selbst ist ein privates Gut: Sie ist rivalisierend, und zahlungsunwillige Nutzer lassen sich über den Fahrpreis ausschließen. Eine Subventionierung des Betriebs bedarf deshalb einer eigenständigen Begründung über externe Effekte, üblicherweise der Verlagerung von der Straße auf die Schiene. Zielgenauer wäre es allerdings, den Straßenverkehr entsprechend seiner externen Kosten zu bepreisen, statt die Schiene zu verbilligen. Anders liegt der Fall beim Netz: Die Schieneninfrastruktur ist ein natürliches Monopol mit hohen versunkenen Kosten, sodass eine vollständige Finanzierung über Trassenpreise die Nutzung unter das effiziente Niveau drücken würde.
Die in Art. 87e Abs. 4 GG verankerte Gewährleistungsverantwortung des Bundes hat hier eine sachliche Grundlage; eine Mindesthöhe der Förderung lässt sich daraus jedoch nicht ableiten, und die Investitionsmittel stehen nach § 8 Bundesschienenwegeausbaugesetz unter Haushaltsvorbehalt. Frei disponibel sind dementsprechend die Investitionszuschüsse für Erhalt, Ausbau und Digitalisierung des Schienennetzes von zusammen 18,1 Mrd. € sowie kleinere Posten wie die Zuschüsse zur Reduzierung der Trassenpreise und zum barrierefreien Ausbau von Bahnhöfen (573 Mio. €). Einfachgesetzlich gebunden sind dagegen die Regionalisierungsmittel für den Schienenpersonennahverkehr (13,4 Mrd. €) und die Zuweisungen nach dem Gemeindeverkehrsfinanzierungsgesetz (1,2 Mrd. €): Höhe, Verteilung und Dynamisierung sind gesetzlich festgeschrieben, eine Kürzung erfordert eine Gesetzesänderung und berührt die Finanzbeziehungen zwischen Bund und Ländern; der Anspruch der Länder aus Art. 106a GG ist der Höhe nach allerdings nicht festgelegt. Nicht disponibel sind die Zahlungen an das Bundeseisenbahnvermögen für die Pensionen der Ruheständler (5,6 Mrd. €). Dass ein bloßer Mittelaufwuchs wenig bewirkt, zeigt die Bilanz: Seit 2018 summieren sich die Bahnhilfen auf 188,3 Mrd. €, während der Bundesrechnungshof (2023, S. 30) festhält, dass „die Zuverlässigkeit des Systems Eisenbahn weiter abgenommen [hat], obwohl der Bund immer mehr Haushaltsmittel bereitstellt“. Das Problem liegt weniger in der Höhe der Mittel als in einer Finanzierungslogik, die den Neubau gegenüber dem Substanzerhalt begünstigt (Bundesrechnungshof, 2019).
Umwelt und Klima. Die umweltpolitisch motivierten Finanzhilfen bilden mit 48,3 Mrd. € den größten Einzelblock und sind zugleich ein wesentlicher Treiber der jüngsten Dynamik. Während sich staatliches Eingreifen im Klimaschutz grundsätzlich mit den externen Kosten von Treibhausgasemissionen begründen lässt, stellt sich die Frage nach der geeigneten Instrumentenwahl. Eine breit angelegte CO₂-Bepreisung rechnet diese Kosten unmittelbar den Emittenten zu und setzt technologieneutrale Anreize zur Emissionsminderung, während die Förderung einzelner Technologien voraussetzt, dass der Staat geeignete und kostengünstige Vermeidungspfade identifizieren kann. Verteilungswirkungen einer umfassenden CO₂-Bepreisung können grundsätzlich durch gezielte Transfers an einkommensschwache Haushalte abgefedert werden. Hinzu kommt eine Inkonsistenz der Förderpolitik: Plötz et al. (2024) identifizieren für das Jahr 2020 neben 72 emissionsmindernden Begünstigungen 17 gegenläufige Maßnahmen, deren Volumen mit 7,4 Mrd. € dasjenige der klimafreundlichen Maßnahmen von 6,7 Mrd. € übersteigt.
Wohnungsvermietung. Der Sektor wird mit 5 Mrd. € an Finanzhilfen und 1 Mrd. € an Steuervergünstigungen gefördert; allein die Bundesmittel für den Sozialen Wohnungsbau sind von 103 Mio. € im Jahr 2020 auf 2,7 Mrd. € im Jahr 2026 gestiegen. Haushaltsrechtlich sind diese Mittel disponibel, ökonomisch spricht wenig für die gewählte Form. Die Objektförderung ist in ihrer Treffsicherheit eingeschränkt, führt zu Fehlbelegungen, wenn die Einkommen der Begünstigten steigen, bindet die Förderung an die Wohnung und damit die Mobilität der Begünstigten und ist verwaltungsaufwendiger als ein direkter Transfer. Ein Übergang zur subjektbezogenen Förderung über das Wohngeld wäre treffsicherer, wobei das fiskalische Sparpotenzial geringer ausfällt als das Fördervolumen: Das Wohngeld müsste kompensatorisch aufgestockt werden, der Ertrag ergibt sich aus dem Effizienzgewinn des Instrumentenwechsels.
Landwirtschaft. Der Sektor bezieht mit rund 11,2 Mrd. € Mittel aus mehreren Quellen: 2,7 Mrd. € an Finanzhilfen vom Bund, 4,5 Mrd. € an Marktordnungsausgaben der EU, 2,7 Mrd. € Finanzhilfen der Länder und 1,3 Mrd. € an Steuervergünstigungen. Der Ansatzpunkt für Kürzungen liegt hier anders als in den übrigen Bereichen. Die Zuschüsse zur landwirtschaftlichen Sozialpolitik in Höhe von 1,7 Mrd. €, darunter 1,6 Mrd. € für die Krankenversicherung der Landwirte, beruhen auf gesetzlichen Leistungsansprüchen und stoßen rasch an die Grenze des Vertrauensschutzes; die Zuschüsse zur Alterssicherung werden ohnehin den Sozialausgaben zugerechnet und erscheinen nicht im ausgewiesenen Subventionsvolumen. Haushaltsrechtlich disponibel ist dagegen die Gemeinschaftsaufgabe „Verbesserung der Agrarstruktur und des Küstenschutzes“, das wichtigste Instrument der nationalen Agrarpolitik (BMLEH, 2026). Die auf die Agrarstruktur zielenden Zahlungen von 477 Mio. € haben den Charakter von Erhaltungssubventionen (Boss & Rosenschon, 2010), während der Küstenschutz ein öffentliches Gut ist und ausgenommen bleiben sollte. Da die Gemeinschaftsaufgabe mischfinanziert ist – die Länder tragen in der Regel 40 %, beim Küstenschutz 30 % (Laaser & Rosenschon, 2013) –, wirkt eine Kürzung des Bundesanteils gehebelt auf das Gesamtvolumen. Das Zielbild besteht wiederum in einem Instrumentenwechsel: gezielte Einkommenshilfen für wirtschaftlich schwächere Betriebe, etwa als Ausgleich für Leistungen der Landschaftspflege, anstelle einer Vielzahl von Einzelprogrammen.
Über alle vier Bereiche hinweg zeigt sich dasselbe Muster: Wo Kürzungen rechtlich schwierig sind, ist nicht der Betrag, sondern das Instrument der eigentliche Ansatzpunkt. Objektförderung lässt sich durch Subjektförderung ersetzen, Technologieförderung durch Bepreisung, Programmvielfalt durch gezielte Einkommenshilfen. Solche Instrumentenwechsel greifen dort, wo ein pauschaler Prozentsatz nichts ausrichtet, und sie machen den Abbau dauerhaft, weil sie die Begründung für die Förderung entfallen lassen.
Schlussfolgerungen
Die Subventionspolitik des Bundes hat eine Dynamik entwickelt, die sich weder aus dem gesamtwirtschaftlichen Wachstum noch aus einer verbesserten ökonomischen Begründung der einzelnen Maßnahmen erklären lässt. Die Finanzhilfen sind zwischen 2024 und 2026 um ein Drittel gestiegen, ihre Quote am BIP hat sich seit dem Jahr 2019 etwa verdoppelt, und rund drei Viertel des Volumens entfallen auf Maßnahmen ohne erkennbaren wirtschaftsfördernden Charakter. Zugleich erreichen die Finanzhilfen das Neunfache der Ausgaben für Grundlagenforschung. Diese Prioritätensetzung ist erklärungsbedürftig.
Der Abbau von Subventionen ist deshalb kein haushaltstechnisches Detail, sondern eine wachstumspolitische Frage. Freiwerdende Mittel sollten nicht in neue selektive Programme fließen, sondern in eine niedrigere Unternehmenssteuerbelastung und in die Grundlagenforschung, bei der der Staat nicht vorab bestimmte Technologien oder Unternehmen als Gewinner auswählen muss.
Die Dringlichkeit ergibt sich aus dem Zeitfenster. Demografisch bedingte Mehrausgaben, steigende Verteidigungslasten und die auslaufenden Spielräume der Sondervermögen werden die Haushalte enger machen. Wie sehr diese Frage bereits entschieden wurde, ohne gestellt worden zu sein, zeigt die jüngere Haushaltspolitik: Als mit der Verteidigung und der Infrastruktur zwei große zusätzliche Aufgaben zu finanzieren waren, geschah dies über schuldenfinanzierte Sondervermögen, während eine budgetneutralere Umschichtung aus den Finanzhilfen nicht ernsthaft zur Debatte stand. Wer den Abbau jetzt regelgebunden und über mehrere Jahre gestreckt beginnt, kann ihn gestalten und den Betroffenen Anpassungszeit geben; wer wartet, wird ihn später unter Zeitdruck vornehmen müssen. Der Freiburger Subventionsbericht liefert dafür die Datengrundlage. Die politische Entscheidung, sie zu nutzen, steht aus.
Literatur
BMF – Bundesministerium der Finanzen (2023). Haushaltsrechnung des Bundes für das Haushaltsjahr 2022.
BMF – Bundesministerium der Finanzen (2024). Haushaltsrechnung des Bundes für das Haushaltsjahr 2023.
BMF – Bundesministerium der Finanzen (2025a). Bundeshaushaltsplan für das Haushaltsjahr 2025.
BMF – Bundesministerium der Finanzen (2025b). Bundeshaushaltsplan für das Haushaltsjahr 2026.
BMF – Bundesministerium der Finanzen (2025c). 30. Subventionsbericht. Bericht der Bundesregierung über die Entwicklung der Finanzhilfen des Bundes und der Steuervergünstigungen für die Jahre 2023 bis 2026.
BMF – Bundesministerium der Finanzen (2025d). Haushaltsrechnung des Bundes für das Haushaltsjahr 2024.
BMLEH – Bundesministerium für Landwirtschaft, Ernährung und Heimat (2026). GAK-Rahmenplan 2026–2029: Verbesserung der Agrarstruktur und des Küstenschutzes.
Boss, A. & Rosenschon, A. (2000). Subventionen in Deutschland: Eine Aktualisierung. Kieler Diskussionsbeiträge, Nr. 356. Institut für Weltwirtschaft.
Boss, A. & Rosenschon, A. (2002). Subventionen in Deutschland: Quantifizierung und finanzpolitische Bewertung. Kieler Diskussionsbeiträge, Nr. 392/393. Institut für Weltwirtschaft.
Boss, A. & Rosenschon, A. (2010). Subventionen in Deutschland: Der Kieler Subventionsbericht. Kieler Diskussionsbeiträge, 479/480. Institut für Weltwirtschaft.
Boss, A. & Rosenschon, A. (2011). Subventionsabbau in Deutschland [Gutachten]. Initiative Neue Soziale Marktwirtschaft.
Bundesrechnungshof. (2019). Bericht nach § 99 BHO zur strukturellen Weiterentwicklung und Ausrichtung der Deutschen Bahn AG am Bundesinteresse.
Bundesrechnungshof. (2023). Dauerkrise der Deutschen Bahn AG – Hinweise für eine strukturelle Weiterentwicklung. Sonderbericht nach § 99 BHO.
Feld, L. P., Freytag, A., Laaser, C.-F., Langer, M., Rosenschon, A. & Thomas, M. (2026). Der Freiburger Subventionsbericht 2025/2026: Die Finanzhilfen des Bundes – ökonomisch fragwürdig und intransparent finanziert. Hrsg. von der Stiftung Familienunternehmen, erstellt vom Walter Eucken Institut.
Freytag, A. & Rebeggiani, L. (2025). Ein Neustart für Deutschland: Reform-Impulse für 2025. Streiflicht VWL, Nr. 15. KCV KompetenzCentrum für angewandte Volkswirtschaftslehre. FOM Hochschule für Oekonomie & Management.
Hayek, F. A. von (1989). The pretence of knowledge. American Economic Review, 79(6), 3–7.
ifo Institut. (2026). ifo Konjunkturprognose Herbst 2025: Erholungskräfte gewinnen Oberhand.
Laaser, C.-F. & Rosenschon, A. (2013). Subventionen in Deutschland in den Jahren 2000 bis 2011/2012: Der Kieler Subventionsbericht. Kieler Diskussionsbeiträge, 516/517. Institut für Weltwirtschaft.
Laaser, C.-F. & Rosenschon, A. (2019). Kieler Subventionsbericht: Steigende Subventionen des Bundes bis zum Jahr 2018. Mit einer Schwerpunktanalyse Verkehrssubventionen. Kieler Beiträge zur Wirtschaftspolitik, Nr. 22. Institut für Weltwirtschaft.
Laaser, C.-F. & Rosenschon, A. (2020). Kieler Subventionsbericht 2020: Subventionen auf dem Vormarsch. Kieler Beiträge zur Wirtschaftspolitik, Nr. 29. Institut für Weltwirtschaft.
Olsthoorn, M., Schleich, J., Gassmann, X. & Faure, C. (2017). Free riding and rebates for residential energy efficiency upgrades: A multi-country contingent valuation experiment. Energy Economics, 68, 33–44.
Plötz, P., Rohde, C., Repenning, J., Auf der Maur, A., Becker, L., Braungardt, S., Deurer, J., Dünnebeil, F., Friedrichsen, N., Heidt, C., Hennenberg, K., Hermann, H., Jöhrens, J., Kasten, P., Köppen, S., Lutz, C., Scheffler, M., Thamling, N. & Wünsch, M. (2024). Quantifizierung der Treibhausgaswirkung von staatlichen Begünstigungen in Deutschland. Bericht zum Vorhaben Wissenschaftliche Unterstützung Klimapolitik und Maßnahmenprogramm (14-BE-2203). Öko-Institut, Fraunhofer ISI, IREES, ifeu, Prognos, GWS.
Statistisches Bundesamt. (2026). Volkswirtschaftliche Gesamtrechnungen: Wichtige gesamtwirtschaftliche Größen in Milliarden Euro [Datenstand: 25. August 2026].