Künstliche Intelligenz (KI) könnte sich in den kommenden Jahren als treibende Kraft des Produktivitätswachstums erweisen. Die wirtschaftlichen Konsequenzen der KI hängen davon ab, wie schnell und wie umfassend sie von Beschäftigten und Unternehmen verwendet wird. Eine wichtige Frage ist daher, ob die Verbreitung der KI in verschiedenen Arbeitsmärkten mit ähnlicher Geschwindigkeit erfolgt. Eine „KI-Lücke“ zwischen den USA und Europa könnte bestehende Produktivitätsunterschiede weiter verschärfen. Auf Basis einer neuen Befragung von Beschäftigten in den USA und sechs europäischen Ländern sowie einer Unternehmensbefragung, die 32 europäische Länder abdeckt, dokumentieren wir große Unterschiede bei der KI-Nutzung zwischen Ländern. Unterschiede in Managementpraktiken sind dabei ein entscheidender Erklärungsfaktor. Unsere Forschung zeigt außerdem, dass höhere KI-Nutzung mit stärkerem Produktivitätswachstum einhergeht. Wir finden hingegen bisher keine Effekte auf die Beschäftigung.
Seit Mitte der 1990er Jahre verzeichnen die USA ein deutlich höheres Produktivitätswachstum (gemessen als Arbeitsproduktivität pro Stunde) als Europa. Von 1995 bis 2025 ist die Produktivität in den USA um fast 90 % gestiegen, im Euroraum dagegen lediglich um rund 30 % (Abbildung 1). Dieser Trend wurde in der Forschung weitgehend auf die schnellere Verbreitung von Informations- und Kommunikationstechnologien (IKT) in den USA im Vergleich zu Europa zurückgeführt (Bloom et al., 2012). Im vielbeachteten Draghi-Bericht wird argumentiert, dass das Aufkommen künstlicher Intelligenz (KI) als potenziell transformative Technologie „ein Fenster geöffnet hat, in dem Europa seine Defizite bei Innovation und Produktivität aufholen kann“ (Draghi, 2024, Übersetzung der Autor:innen). Damit Europa diese Chance nutzen kann, müsste KI relativ gesehen schneller adoptiert werden, als es bei Computern und dem Internet der Fall war. Daher ergeben sich drei zentrale Fragen, die wir in unserer Forschung adressieren:
- Welche Unterschiede bestehen zwischen Ländern in der KI-Nutzung von Beschäftigten und Unternehmen (Bencivelli et al., 2025; Liu & Wang, 2026; Yotzov et al., 2026)?
- Wie lassen sich diese Unterschiede zwischen den Ländern erklären?
- Welche Implikationen hat die Nutzung von KI für Produktivitätswachstum und Beschäftigung (Albanesi et al., 2025; Aldasoro et al., 2026)?
Wir beantworten diese Fragen in einem neuen Artikel gemeinsam mit Adam Blandin und David J. Deming (Bick et al., 2026b), der auf der Brookings Papers on Economic Activity (BPEA) Spring 2026 Conference vorgestellt wurde.
Abbildung 1
Arbeitsproduktivität in den USA und Europa
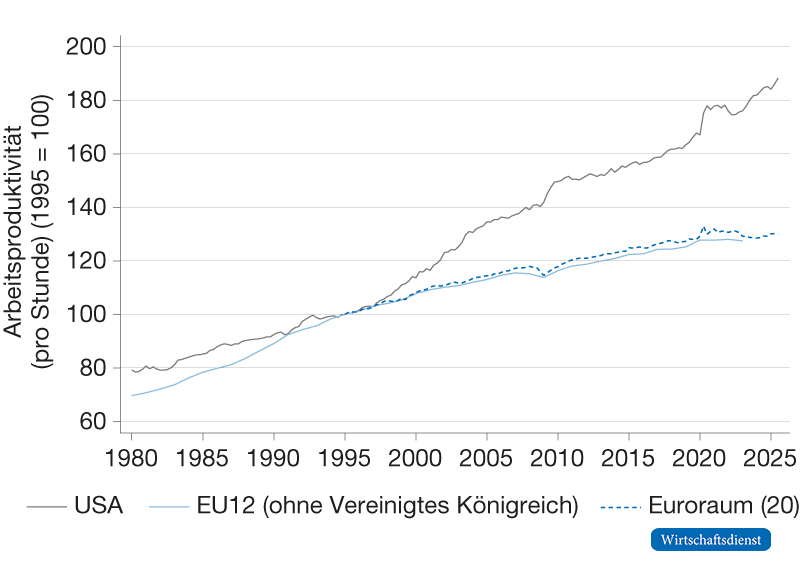
Die Abbildung zeigt die vierteljährliche Produktion je geleisteter Arbeitsstunde für die USA (Daten des Bureau of Labor Statistics) und für die 20 Länder des Euroraums (Daten der Europäischen Zentralbank seit 1995). Die europäischen Daten vor 1995 sind Jahresdaten zur Produktion je geleisteter Arbeitsstunde für die EU12-Länder ohne das Vereinigte Königreich (Daten aus den Penn World Tables). EU12 ohne Vereinigtes Königreich: Belgien, Dänemark, Frankreich, Deutschland, Griechenland, Irland, Italien, Luxemburg, Niederlande, Portugal und Spanien. Euroraum (20): EU12 ohne Dänemark und das Vereinigte Königreich sowie zusätzlich Österreich, Kroatien, Zypern, Estland, Finnland, Lettland, Litauen, Malta, die Slowakei und Slowenien.
Quelle: Bureau of Labor Statistics (2026); European Central Bank (2026); Penn World Tables (Feenstra et al., 2015).
Wir verwenden in unseren Analysen zwei unterschiedliche Datensätze: Zum einen haben wir – aufbauend auf dem US Real-Time Population Survey (Bick et al., 2026a) – in den Monaten Mai und Juni 2025 sowie Januar und Februar 2026 repräsentative Umfragen unter Beschäftigten in den USA und sechs europäischen Ländern (Deutschland, Frankreich, Italien, Niederlande, Schweden, Vereinigtes Königreich) durchgeführt, um die KI-Nutzung von Beschäftigten zu erfassen. Insgesamt wurden über 55.000 Personen befragt, die in ihrer Komposition repräsentativ für die erwerbstätige Bevölkerung der jeweiligen Länder sind. Als weitere Datenquelle verwenden wir die von Eurostat koordinierte Befragung zur Nutzung von Informations- und Kommunikationstechnologien in Unternehmen (Eurostat Firmen Survey), die in Deutschland durch das Statistische Bundesamt durchgeführt wird. In dieser Erhebung werden Unternehmen in 32 europäischen Ländern befragt, ob sie eine von acht spezifischen KI-Technologien nutzen. Einen direkt vergleichbaren Datensatz für die USA gibt es leider nicht, sodass wir uns beim Vergleich der KI-Nutzung durch Unternehmen auf die europäischen Länder beschränken.1
Die USA liegen bei der KI-Nutzung vorn, innerhalb Europas gibt es große Unterschiede
In den USA geben in unserer Befragung im Januar/Februar 2026 43,0 % der Beschäftigten an, generative KI bei der Arbeit zu nutzen (Abbildung 2). In europäischen Ländern liegen die Nutzungsraten deutlich niedriger und reichen von 25,6 % in Italien bis 36,3 % im Vereinigten Königreich. Deutschland liegt mit 31,5 % im Mittelfeld der europäischen Länder. Neben Unterschieden im Anteil der Beschäftigten, die KI nutzen, unterscheiden sich die Länder auch darin, wie intensiv Beschäftigte KI einsetzen. Das untere Panel zeigt, dass in den USA 5,2 % aller Arbeitsstunden unter Nutzung von KI geleistet werden. Dieser Wert ist deutlich höher als in allen europäischen Ländern, in denen der Anteil zwischen 1,5 % (Frankreich) und 2,8 % (Vereinigtes Königreich) variiert. In Deutschland liegt der Anteil bei lediglich 1,7 %. Die Unterschiede im Anteil der Arbeitsstunden sind größer als in den reinen Nutzungsraten, da in den USA nicht nur mehr Beschäftigte KI nutzen, sondern diejenigen, die KI nutzen, sie auch intensiver einsetzen.
Abbildung 2
Anteil der Beschäftigten und der Arbeitsstunden mit Nutzung generativer KI, 2026
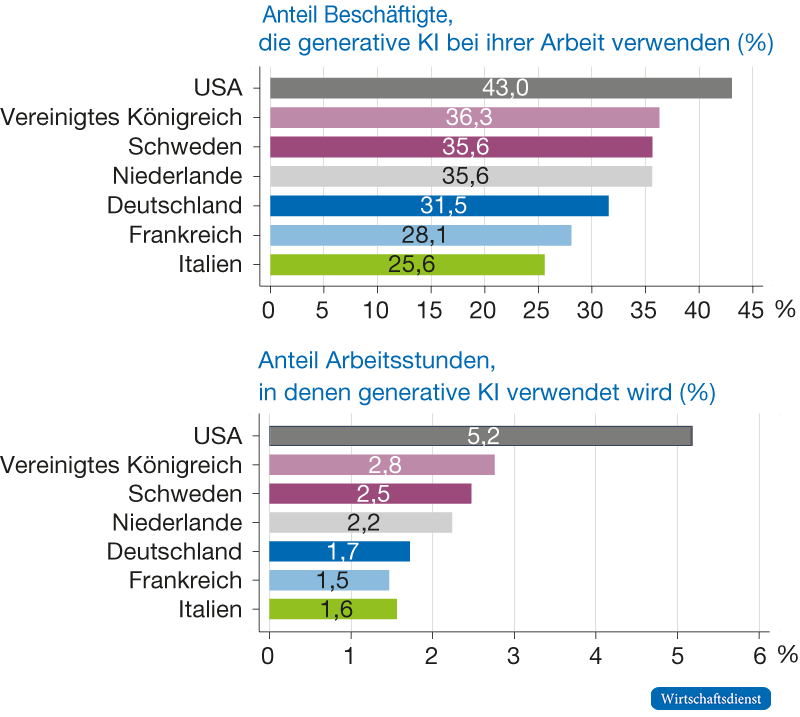
Das obere Panel zeigt den Anteil der Befragten, die generative KI bei der Arbeit nutzen. Das untere Panel gibt den Anteil der Arbeitsstunden der vergangenen Woche an, der unter Nutzung generativer KI geleistet wurde. Für die tägliche Nutzung konnten die Befragten angeben: i) keine Nutzung, ii) weniger als 15 Minuten, iii) 15 bis 60 Minuten, iv) 1 bis 4 Stunden, v) mehr als 4 Stunden. Zur Berechnung der insgesamt mit generativer KI verbrachten Minuten unterstellen wir für diese Kategorien jeweils eine tägliche Nutzungsdauer von 0, 7,5 Minuten, 37,5 Minuten, 2,5 Stunden beziehungsweise 4 Stunden. Die wöchentliche Nutzung wird berechnet, indem die tägliche Nutzung mit der angegebenen Zahl der Nutzungstage kombiniert wird. Wenn Befragte angeben, generative KI an „einigen Tagen“ (statt an einem oder an allen Tagen) genutzt zu haben, unterstellen wir, dass dies an der Hälfte ihrer Arbeitstage der Fall war. Für Nichtnutzende beträgt der Anteil der Arbeitsstunden mit Nutzung generativer KI definitionsgemäß 0.
Quelle: eigene Befragung der Autor:innen, durchgeführt im Januar/Februar 2026. N = 20.916.
Auch bei der Betrachtung der KI-Nutzung von Unternehmen zeigen sich beträchtliche Unterschiede zwischen europäischen Ländern. Das obere Panel von Abbildung 3 zeigt, dass Dänemark, Finnland und Schweden mit KI-Nutzungsquoten von jeweils über 35 % in Europa Vorreiter sind. Mit einem Anteil von 26 % liegt Deutschland zumindest im oberen Drittel. Am unteren Ende liegen ost- und südeuropäische Länder mit Nutzungsquoten von oftmals unter 10 %. In den Ländern, die in beiden Befragungen erfasst werden, besteht eine starke Korrelation zwischen der KI-Nutzung von Beschäftigten und der von Unternehmen.
Abbildung 3
Anteil der Unternehmen in Europa, die im Jahr 2025 KI nutzen
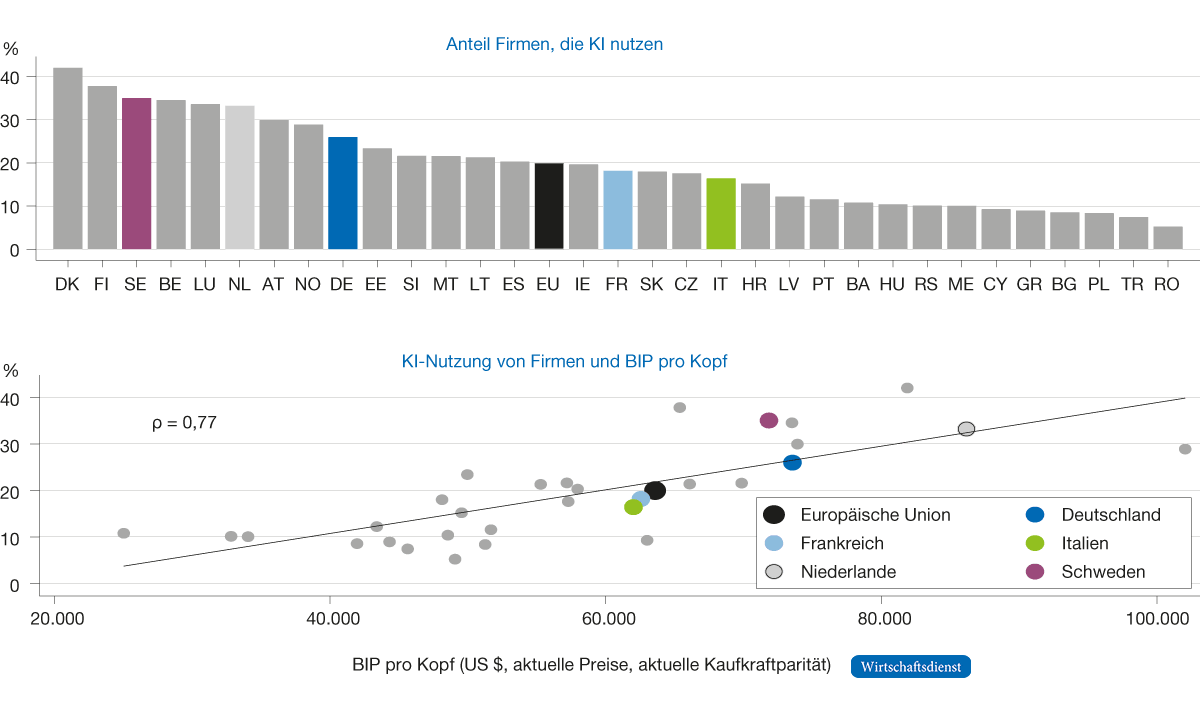
Das obere Panel zeigt den Anteil der Unternehmen, die mindestens eine von acht spezifischen KI-Technologien nutzen: 1) Text Mining, 2) Spracherkennung, 3) Natural Language Generation, 4) Bilderkennung und Bildverarbeitung, 5) maschinelles Lernen zur Datenanalyse, 6) KI-basierte softwaregestützte robotergesteuerte Prozessautomatisierung, 7) autonome Roboter oder Drohnen bzw. selbstfahrende Fahrzeuge, 8) Generierung von Bildern, Videos, Ton oder Audioinhalten. Panel (b) setzt die KI-Nutzung der Unternehmen in Beziehung zum BIP pro Kopf im Jahr 2024 (kaufkraftbereinigt, laufende internationale US-Dollar). Irland und Luxemburg werden ausgeschlossen, da ihr BIP pro Kopf das BIP pro Kopf Norwegens – des Landes mit dem dritthöchsten BIP pro Kopf in unserer Stichprobe – um rund 30 % beziehungsweise 50 % übersteigt. Die Nutzungsrate beträgt 20 % für Irland und 34 % für Luxemburg.
Quelle: Eurostat Firmen Survey 2025 (Eurostat, 2026a); World Bank Open Data (World Bank, 2026).
Im unteren Panel von Abbildung 3 korrelieren wir die KI-Nutzung von Firmen in einem Land mit dem Bruttoinlandsprodukt pro Kopf. Ähnlich wie bei früheren IKT-Technologien wie Computern und Internet ist die Nutzung von KI zurzeit in reicheren Ländern höher als in ärmeren. Man könnte vermuten, dass sie die frühen Anwender sind, gefolgt von einer breiteren Diffusion. In dem bislang relativ kurzen Zeitraum, in dem die KI-Nutzung von Unternehmen im Eurostat Firmen Survey erfasst wird (seit 2021), scheinen sich die internationalen Unterschiede in der KI-Nutzung jedoch eher zu vergrößern: Frühe Anwender wie Schweden oder die Niederlande verzeichnen stärkere Wachstumsraten als Nachzügler (Abbildung 4). Außerdem ist auffallend, dass es zwischen 2021 und 2023 kaum Anstiege in der Nutzung von KI in Unternehmen gab. Seit 2023 hingegen verzeichnen fast alle Länder ein nahezu lineares Wachstum der Nutzungsraten.
Abbildung 4
Anteil der Unternehmen in Europa, die über die Jahre KI verwenden
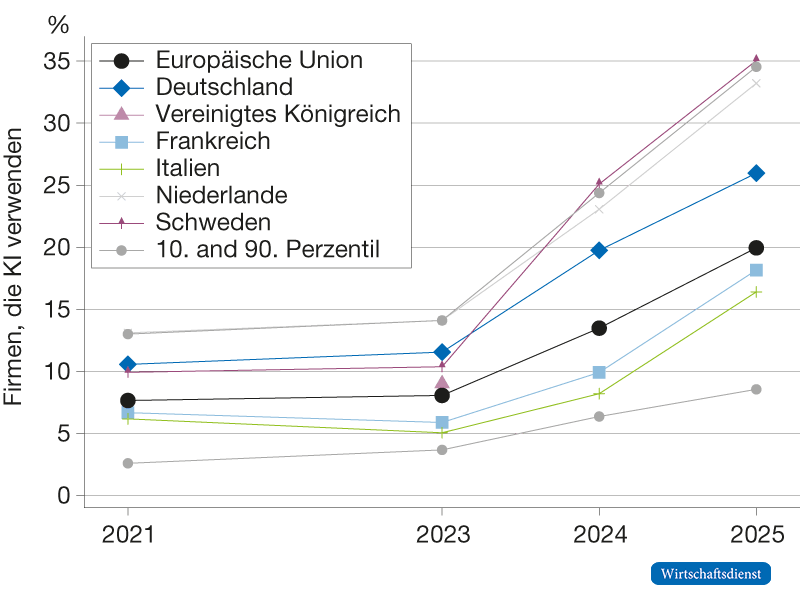
Die Abbildung zeigt den Anteil der Unternehmen, die mindestens eine von acht spezifischen KI-Technologien nutzen; für das Vereinigte Königreich basiert die Erhebung dagegen allgemein auf der Frage, ob KI-Technologien genutzt werden. Das 10. und 90. Perzentil beziehen sich auf die Verteilung unter den 32 Ländern, die in der EU-ICT-Firm-Erhebung erfasst werden.
Quelle: Eurostat Firmen Survey 2021, 2023, 2024 und 2025 (Eurostat, 2026a); UK Management and Expectations Survey (MES) 2023 (Office for National Statistics, 2025); eigene Berechnungen.
Managementpraktiken erklären einen großen Teil der Unterschiede in den Nutzungsraten
Wie lassen sich die großen internationalen Unterschiede in den KI-Nutzungsraten erklären? Hier greifen wir erneut auf unsere detaillierten Beschäftigtenbefragungen zurück, um besser zu verstehen, warum eine Technologie, die in allen Ländern zu ähnlichen Preisen verfügbar ist und nur geringe Anfangsinvestitionen erfordert, in so unterschiedlichem Maße genutzt wird. In einem ersten Schritt analysieren wir, inwieweit Unterschiede in den demografischen Merkmalen der Beschäftigten (Bildung, Alter, Geschlecht) sowie Unterschiede in der Branchen- und Berufsstruktur und der Unternehmensgröße erklären, warum europäische Länder gegenüber den USA bei der Nutzung von KI zurückliegen. So sind Beschäftigte in den USA im Durchschnitt jünger und besser gebildet, und diese demografischen Gruppen nutzen KI mit höherer Wahrscheinlichkeit. Eine Oaxaca-Blinder-Dekomposition zeigt, dass diese Faktoren durchaus relevant sind: Unterschiede in den Charakteristika der Beschäftigten, der Branchen- und Berufsstruktur sowie der Größe von Unternehmen können etwa die Hälfte der Lücke zwischen Europa und den USA erklären. Gleichzeitig bedeutet dieses Ergebnis jedoch auch, dass ein großer Teil der Unterschiede in der KI-Nutzung zunächst ungeklärt bleibt.
In einem Folgeschritt untersuchen wir die Rolle von Managementpraktiken. Frühere Forschung zu IKT-Technologien hat den engen Zusammenhang zwischen Managementpraktiken, IKT-Investitionen und den Erträgen dieser Investitionen hervorgehoben (z. B. Bloom et al., 2012; Bresnahan et al., 2002). In Unternehmen mit stärkeren Leistungsanreizen verbreiten sich neue Technologien schneller und werden effizienter eingesetzt. Ähnlich wie in dieser früheren Forschung finden wir zunächst, dass Länder mit durchschnittlich besseren Managementpraktiken (basierend auf Daten des World Management Surveys) eine stärkere KI-Nutzung auf Unternehmensebene aufweisen (Korrelationskoeffizient von 0,74). Zudem nutzen wir Fragen zu Managementpraktiken aus unserer Beschäftigtenbefragung, um zu untersuchen, ob Managementpraktiken nicht nur Unterschiede zwischen, sondern auch innerhalb von Ländern erklären können. Wir nutzen dazu drei Fragen zu Managementpraktiken, die sich aus dem World Management Survey ableiten und anhand derer wir messen, wie stark Leistung von Beschäftigten im Betrieb belohnt wird.
Abbildung 5 zeigt eine robuste positive Korrelation zwischen dem Personalmanagementindex und der KI-Nutzung. Auf Länderebene (ausgefüllte farbige Kreise) sehen wir, dass Länder mit einem durchschnittlich höheren Managementindex – also Länder, in denen Leistung stärker durch Anreize im Betrieb gefördert wird – auch höhere KI-Nutzungsraten aufweisen. Auch über die sieben Länder hinweg (nicht ausgefüllte Kreise) ergibt sich ein positiver Zusammenhang: Ein Anstieg des Managementindex um eine Standardabweichung ist mit einer um 9,6 Prozentpunkte höheren Nutzungswahrscheinlichkeit verbunden. Analysen innerhalb der einzelnen Länder zeigen, dass in allen Ländern die explizite Ermutigung durch Arbeitgeber zur KI-Nutzung eine deutlich stärkere Aussagekraft für diese Nutzung hat als demografische Merkmale der Beschäftigten, der Sektor, das Berufsfeld oder die Unternehmensgröße.
Abbildung 5
Managementpraktiken und KI-Nutzung
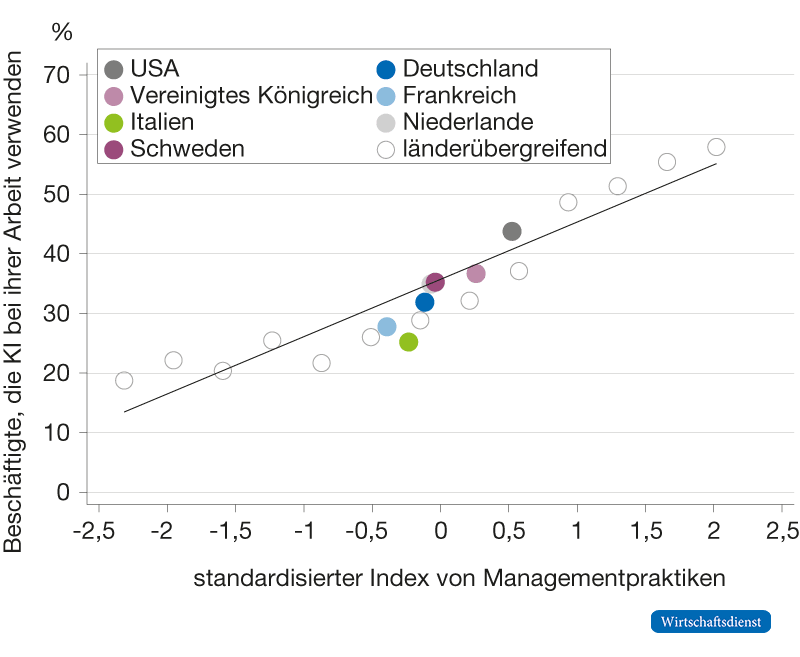
Der Index der Managementpraktiken basiert auf drei managementbezogenen Fragen zu Anreizstrukturen am Arbeitsplatz. Ein höherer Wert zeigt an, dass Leistung stärker durch Anreize gefördert wird. Der Index ist länderübergreifend standardisiert.
Quelle: eigene Befragung der Autor:innen zur Nutzung generativer KI durch Beschäftigte im Januar/Februar 2026.
Höhere Werte des Managementindex gehen mit stärkerer Ermutigung durch Arbeitgeber zur KI-Nutzung, einer häufigeren Bereitstellung von KI-Tools und mehr KI-bezogenen Trainings einher. Berücksichtigen wir Unterschiede in der Ermutigung durch Arbeitgeber in der Dekomposition, lassen sich mehr als 80 % der Unterschiede in der KI-Nutzung zwischen europäischen Ländern und den USA erklären. Dieses Ergebnis ist ermutigend für Europa: Die KI-Lücke zwischen den USA und Europa ist keine zwangsläufige Folge der europäischen demografischen oder sektoralen Struktur. Sie ist in erheblichem Maße das Resultat davon, wie Unternehmen geführt werden und ob sie KI aktiv als Werkzeug für ihre Beschäftigten fördern. Und genau das kann grundsätzlich relativ leicht geändert werden.
Gleichzeitig identifizieren wir keine stärkere Aversion gegenüber KI in europäischen Ländern als in den USA. Nutzungsunterschiede für private Zwecke sind zwischen den Ländern relativ gesehen deutlich geringer als bei der Verwendung für die Arbeit. Außerdem haben wir in unserer Befragung nach Gründen gefragt, warum KI bei der Arbeit nicht verwendet wird. Mit Abstand die wichtigsten Gründe sind hierbei, dass die Befragten entweder bei ihrer Arbeit keine Anwendungsmöglichkeit für KI sehen oder dass sie die Technologie schlichtweg nicht kennen. In Deutschland sagen z. B. 28 % der Befragten, dass sie keine Anwendungsfälle für KI haben. Weniger als 10 % sagen hingegen, dass sie KI nicht nutzen, weil es Restriktionen am Arbeitsplatz gibt oder weil sie andere Bedenken (wie Datenschutz oder Sorgen um die Qualität der KI-generierten Ergebnisse) haben. In den USA hingegen sagen deutlich weniger Beschäftigte, dass sie keine Anwendungsfälle für KI sehen oder die Technologie schlichtweg nicht kennen. Eine stärkere Ermutigung von Betrieben, KI auszuprobieren und Anwendungsfälle zu erschließen, könnte also helfen, die internationale Lücke in der Nutzung zu schließen.
KI-Nutzung geht mit stärkerem Produktivitätswachstum einher
In einem letzten Schritt untersuchen wir, ob sich Unterschiede in der KI-Nutzung bereits im gesamtwirtschaftlichen Produktivitätswachstum niederschlagen und ob es Auswirkungen auf Beschäftigung gibt. Eine schnell wachsende experimentelle und quasi-experimentelle Literatur liefert erste Hinweise darauf, dass KI die Produktivität von Beschäftigten erheblich steigern kann. Dazu passend finden wir in unserer Beschäftigtenbefragung berichtete Zeitersparnisse von 1 % bis 2,3 % für alle Beschäftigten und von 4,8 % bis 6,1 % unter KI-Nutzenden. Allerdings ist unklar, ob sich Produktivitätsgewinne in dem vergleichsweise kurzen Zeitraum, seit dem KI am Arbeitsmarkt breit genutzt wird, bereits in aggregierten Daten zeigen. Manche argumentieren zudem, dass KI selbst langfristig nur moderate Produktivitätseffekte haben dürfte (z. B. Acemoglu, 2025). Wir verwenden detaillierte sektorspezifische Informationen zu KI-Nutzungsraten, um erste Evidenz zu den Effekten von KI auf die Produktivität zu liefern. Bei den Analysen ist zu betonen, dass es sich um Korrelationen handelt und wir keine kausalen Beziehungen identifizieren können.
Für die Analyse der Produktivitätseffekte in europäischen Ländern regressieren wir das Produktivitätswachstum auf Länder-Sektor-Ebene auf die KI-Nutzungsraten von Unternehmen im Jahr 2025 für 29 europäische Länder und zehn Sektoren und kontrollieren dabei für länder- und sektorspezifische Unterschiede. In einer Placebo-Analyse finden wir keinen signifikanten Zusammenhang zwischen der KI-Nutzung im Jahr 2025 und dem Produktivitätswachstum über die Länder und Sektoren hinweg für die Jahre vor den jüngsten Fortschritten in der KI (2015 bis 2019, Abbildung 6). Betrachten wir dagegen das Produktivitätswachstum von 2022 bis 2024, finden wir einen Zusammenhang, der statistisch signifikant ist. Je nach Spezifikation – sprich je nachdem, ob wir volatile Sektoren oder extreme Werte ausschließen oder nicht – legen die Schätzungen nahe, dass ein Anstieg der KI-Nutzung auf Unternehmensebene um 10 Prozentpunkte mit zusätzlichem Produktivitätswachstum zwischen 2,2 und 5,2 Prozentpunkten von 2022 bis 2024 verbunden ist. Da die europäischen Staaten in diesem Zeitraum nahezu kein Produktivitätswachstum vorwiesen (Abbildung 1), legt diese Analyse nahe, dass es ohne die Verbreitung von KI in Europa sogar zu einem Produktivitätsrückgang hätte kommen können.
Abbildung 6
Produktivitätswachstum und KI-Nutzung
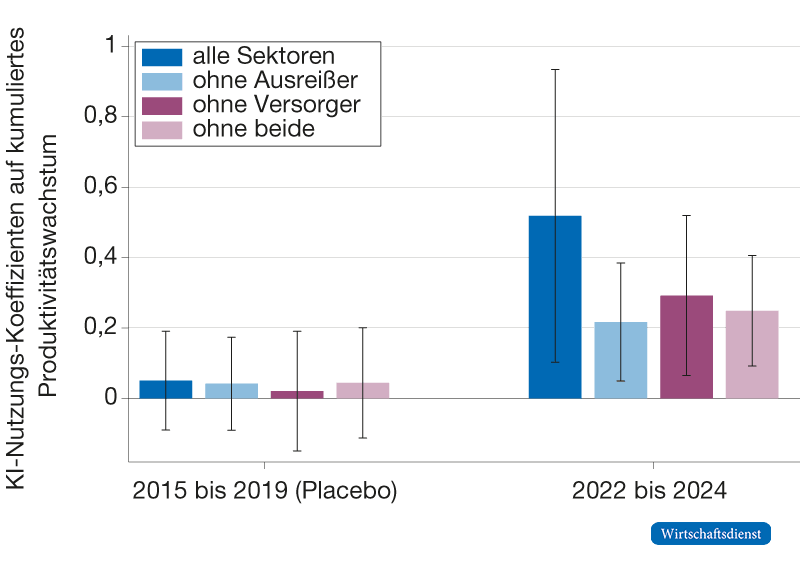
Regression des logarithmierten kumulierten Produktivitätswachstums auf die KI-Adoption sowie Fixeffekte (FE) für Länder und Sektoren über den dargestellten Zeitraum. Die Beobachtungen beziehen sich auf Länder-Sektor-Ebenen (N = 247–271). Die Länder in den zugrundeliegenden Schätzungen sind die 27 EU-Staaten sowie Serbien und Norwegen. Die erste Schätzung beinhaltet alle Sektoren. Anschließend werden Sektoren exkludiert, deren Produktivitätswachstum einen absoluten Wert von 10 % pro Jahr übersteigen und die Versorgungsindustrie, wo aufgrund von Preisschwankungen Produktivitätsentwicklungen sehr volatil sind. Die Whiskers stellen 95 %-Konfidenzintervalle dar.
Quelle: Eurostat Firmen Survey (Eurostat, 2026a); Produktivitätsdaten von Eurostat (Eurostat, 2026b).
Für die USA identifizieren wir ebenfalls eine positive Korrelation zwischen der KI-Nutzung auf Sektorenebene und dem Produktivitätswachstum. Branchen mit höherer KI-Nutzung weisen im Zeitraum 2019 bis 2025 stärkere trendbereinigte Produktivitätswachstumsraten auf (ρ = 0,49).2 Ein Anstieg der KI-Nutzung unter Beschäftigten um 10 Prozentpunkte ist mit etwa 0,6 Prozentpunkten zusätzlichem Produktivitätswachstum pro Jahr im Zeitraum 2019 bis 2025 verbunden, beziehungsweise mit rund 3,7 Prozentpunkten kumuliert. Diese Schätzung ähnelt den europäischen Ergebnissen.
In einer abschließenden Analyse verwenden wir dieselbe empirische Strategie, um zu untersuchen, ob KI die Beschäftigung auf Sektorebene beeinflusst hat. Sowohl für Europa als auch für die USA finden wir jedoch keine Evidenz dafür, dass KI-Nutzung in den vergangenen Jahren auf Branchenebene mit einer Ausweitung oder einem Rückgang der Beschäftigung verbunden war.
Angesichts des kurzen Zeitraums zwischen den jüngsten Fortschritten der KI und den aktuell verfügbaren makroökonomischen Indikatoren sollten diese Ergebnisse mit Vorsicht interpretiert werden. Es wird entscheidend sein, die Produktivitäts- und Beschäftigungseffekte zu einem späteren Zeitpunkt mit mehr Daten erneut zu überprüfen.
Wirtschaftspolitische Implikationen
Unsere Forschungsergebnisse legen nahe, dass die KI in den kommenden Jahren ein starker Treiber für Produktivität sein kann. Um die Produktivitätslücke zwischen Europa und den USA nicht weiter aufklaffen zu lassen, wird es daher wichtig sein, dass Europa bei der Nutzung von KI aufholt. Interessanterweise sind die entscheidenden Faktoren für die geringere Nutzung der KI in Europa zurzeit nicht Regulierung oder Abneigung gegenüber der KI. Entscheidend ist vielmehr, dass europäische Unternehmen weniger gute Personalmanagementpraktiken aufzeigen und europäische Arbeitgeber nicht so aktiv zur Nutzung von KI ermutigen. Es sind also eher die Unternehmen als der Staat gefragt, um die Lücke zu den USA zu schließen. Gleichzeitig muss man anerkennen, dass ein Teil der internationalen Unterschiede in Personalmanagementpraktiken von Unterschieden in der Gesetzgebung getrieben ist. Reformen zur Ermöglichung einer größeren Arbeitsmarktdynamik bei gleichzeitiger Erhaltung der Absicherung der Arbeitnehmer müssen daher in der Zukunft eine größere Rolle spielen.
Die in diesem Papier geäußerten Ansichten sind die der Autoren und spiegeln nicht notwendigerweise die Ansichten der Federal Reserve Bank of St. Louis oder des Federal Reserve Systems wider.
- 1 In Bick et al. (2026b) verwenden wir zusätzlich Daten aus dem Business Trends and Outlook Survey zur KI-Nutzung von Unternehmen in den USA, die sich allerdings auf die Nutzung in der Produktion beschränken.
- 2 Wir bereinigen die Wachstumstrends, indem wir sektorspezifische Wachstumsraten von 2015 bis 2019 von den Wachstumsraten 2019 bis 2025 abziehen.
Literatur
Acemoglu, D. (2025). The simple macroeconomics of AI. Economic Policy, 40(121), 13–58.
Albanesi, S., Dias da Silva, A., Jimeno, J. F., Lamo, A. & Wabitsch, A. (2023, 29. Juli). Artificial intelligence and jobs: Evidence from Europe. VoxEU.org.
Aldasoro, I., Gambacorta, L., Pal, R., Revoltella, D., Weiss, C. & Wolski, M. (2026). AI adoption, productivity and employment: Evidence from European firms (Nr. 2026-02). EIB Working Papers.
Bencivelli, L., Formai, S., Mattevi, E. & Padellini, T. (2025). Embracing the digital transition: the adoption of cloud computing and AI by Italian firms. Bank of Italy Occasional Paper, (946).
Bick, A., Blandin, A. & Deming, D. J. (2026a). The rapid adoption of generative AI. Management Science.
Bick, A., Blandin, A., Deming, D. J., Fuchs-Schündeln, N. & Jessen, J. (2026b). Mind the Gap: AI Adoption in Europe and the US. CEPR Discussion Paper, 21337.
Bloom, N., Sadun, R. & Reenen, J. V. (2012). Americans do IT better: US multinationals and the productivity miracle. American Economic Review, 102(1), 167–201.
Bresnahan, T. F., Brynjolfsson, E. & Hitt, L. M. (2002). Information technology, workplace organization, and the demand for skilled labor: Firm-level evidence. The Quarterly Journal of Economics, 117(1), 339–376.
Bureau of Labor Statistics. (2026). Nonfarm business sector: Labor productivity (output per hour) for all workers [OPHNFB; Data set]. FRED, Federal Reserve Bank of St. Louis.
Draghi, M (2024). The Draghi report: A competitiveness strategy for Europe (Part A).
European Central Bank. (2026). Quarterly national accounts: Labour productivity per hour worked, euro area, index (MNA.Q.Y.I9.W0.S1.S1._Z.LPR_HW._Z._T._Z.IX.LR.N). ECB Data Portal.
Eurostat. (2026a). Artificial intelligence by size class of enterprise (isoc_eb_ai) and Artificial intelligence by NACE Rev. 2 activity (isoc_eb_ain2) [Data sets]. Community survey on ICT usage and e-commerce in enterprises, survey years 2021–2025.
Eurostat. (2026b). Labour productivity and unit labour costs by industry (NACE Rev. 2) (nama_10_lp_a21) [Data set]. National accounts.
Feenstra, R. C., Inklaar, R. & Timmer, M. P. (2015). The next generation of the Penn World Table. American Economic Review, 105(10), 3150–3182.
Liu, Y. & Wang, H. (2026). Who on earth is using generative AI? World Development, 199, 107260.
Yotzov, I., Barrero, J. M., Bloom, N., Bunn, P., Davis, S. J., Foster, K. M., Jalca, A., Meyer, B. H., Mizen, P., Navarrete, M. A., Smietanka, P., Thwaites, G. & Wang, B. Z. (2026). Firm data on AI. NBER Working Paper, 34836.