Zunehmende geopolitische Disruptionen veranlassen deutsche Unternehmen dazu, die Resilienz ihrer Lieferketten zu erhöhen. Deutsche Außenhandelsstatistiken zeigen für die vergangenen vier Jahre eine nahezu vollständige Abkopplung von Importen aus Russland und eine Umverteilung innerhalb bestehender Partnerstrukturen. Nennenswert diversifiziert wurde dabei nicht: Marktanteilsverschiebungen fanden fast ausschließlich innerhalb bestehender Importbeziehungen statt. Bei essenziellen Vorprodukten setzt Deutschland verstärkt auf geopolitisch verbündete Staaten. Nach den US-Zollankündigungen vom 2. April 2025 zeigt sich zudem ein auffälliges Muster: Chinas Exporte nach Deutschland stiegen besonders in jenen Produktkategorien, die in den USA unter Zolldruck stehen. Kanadas und Vietnams Exporte nahmen ebenfalls zu, jedoch ohne entsprechenden Produktzusammenhang, während Importe einiger europäischer Partner zurückgingen.
Der russische Angriffskrieg auf die Ukraine, geopolitische Spannungen zwischen den USA und China sowie zunehmender Protektionismus setzten globale Lieferketten zuletzt stark unter Druck. Der militärische Konflikt im Persischen Golf rund um die Meeresstraßen von Hormus und Bab Al-Mandab verschärft die Debatte um eine strategische Neuausrichtung deutscher Handelsbeziehungen für mehr wirtschaftliche Unabhängigkeit. Vor diesem Hintergrund untersucht dieser Beitrag die Veränderung deutscher Importmuster der vergangenen vier Jahre, um Aufschluss darüber zu geben, wie sich hiesige Lieferketten seit 2022 angepasst haben. Die Analyse stützt sich auf monatliche Außenhandelsdaten des Statistischen Bundesamtes (Destatis) für den Zeitraum Januar 2022 bis Dezember 2025, die für die Analyse auf Quartalsebene aggregiert werden. Die Daten umfassen Importwerte nach Herkunftsland und Produktkategorie auf zweistelliger HS-Ebene.1
Abkehr von Russland
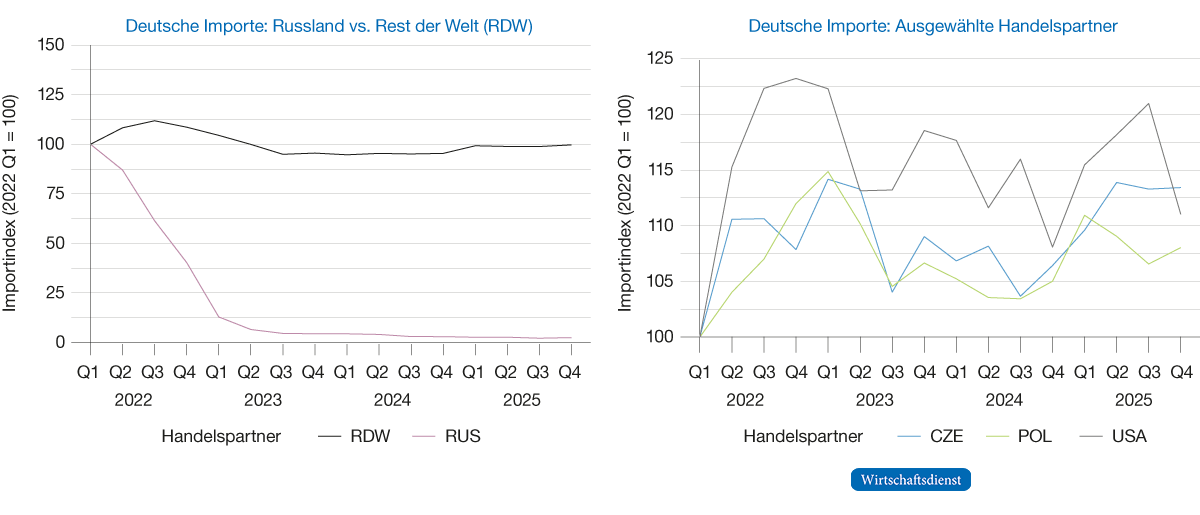
Deutsche Direktimporte aus Russland fielen zwischen 2022 und 2025 um durchschnittlich 21,8 % pro Quartal und damit 97,5 % kumulativ (Abbildung 1). Bereits nach vier Quartalen lag das Importniveau unter 13 % des Wertes in Q1 2022 und konvergierte seither gegen Null. Russland, 2022 mit über 36 Mrd. € noch auf Platz 14 der wichtigsten Lieferpartner, rutschte binnen drei Jahren mit etwa 1 Mrd. € auf Rang 68 ab. Die Importe aus dem Rest der Welt wuchsen im Einklang mit einer konjunkturellen Abkühlung, die 2023 und 2024 zwei Rezessionsjahre in Folge verzeichnete, mit 2,2 % nur leicht (Statistisches Bundesamt, 2026; eigene Berechnungen). Nur eine Handvoll Partner baute den Importfluss nennenswert aus; die größten Zuwächse verzeichneten die USA, Polen und Tschechien. China bleibt trotz marginaler Rückgänge wichtigster Importpartner und einziger mit zweistelligem Marktanteil (rund 12,5 % in 2025).
Abbildung 1
Veränderung deutscher Importe nach ausgewählten Handelspartnern
Quelle: Statistisches Bundesamt (2026), Tabelle 51000-0008; eigene Berechnungen.
Anfang 2022 bestanden die größten Abhängigkeiten von russischen Importen bei mineralischen Brennstoffen (HS 27) sowie bei Nickel und Waren daraus (HS 75). Beide Kategorien zeigen seit Beginn des russischen Angriffskrieges auf die Ukraine eine drastische Umschichtung der Zuliefererstruktur (Abbildung 2). Der massive Einbruch russischer Brennstoff- und Mineralöllieferungen (HS 27) geht auf europäische Sanktionen, Umverteilung und den politisch motivierten Lieferstopp russischen Erdgases zurück. Der Rückgang zwischen Q2 und Q4 2022 fällt zeitlich mit neuen Sanktionspaketen zusammen: Das fünfte Paket vom April 2022 beschränkte Importe russischer Kohle und fester fossiler Brennstoffe (Verordnung (EU) 2022/576, 2022), das sechste vom Juni 2022 den Import von Rohöl und Erdölerzeugnissen (Verordnung (EU) 2022/879, 2022). Da beide Übergangsfristen für Bestandsverträge vorsahen, spiegelt der Abwärtstrend deren phasenweisen Vollzug wider. Hinzu kam die von Russland veranlasste Drosselung der Gaslieferungen durch Nord Stream 1: Moskau setzte Energielieferungen als politisches Druckmittel ein, und die Versorgungsunsicherheit ließ die Energiepreise in Q3 2022 explodieren (Moll et al., 2023; Sun et al., 2024). Um den Wegfall russischer Lieferungen zu ersetzen und die Gasspeicher aufzufüllen, weitete Deutschland den Import aus Norwegen stark aus, das zum bedeutendsten Lieferanten von nicht-russischem Erdgas aufstieg (Austvik, 2025). Neben dieser Importsubstitution senkte auch ein deutlicher Rückgang der Gasnachfrage von Industrie und Haushalten die Krisenlast (Moll et al., 2023).
Abbildung 2
Entwicklung der Importstruktur von mineralischen Brennstoffen und Nickel
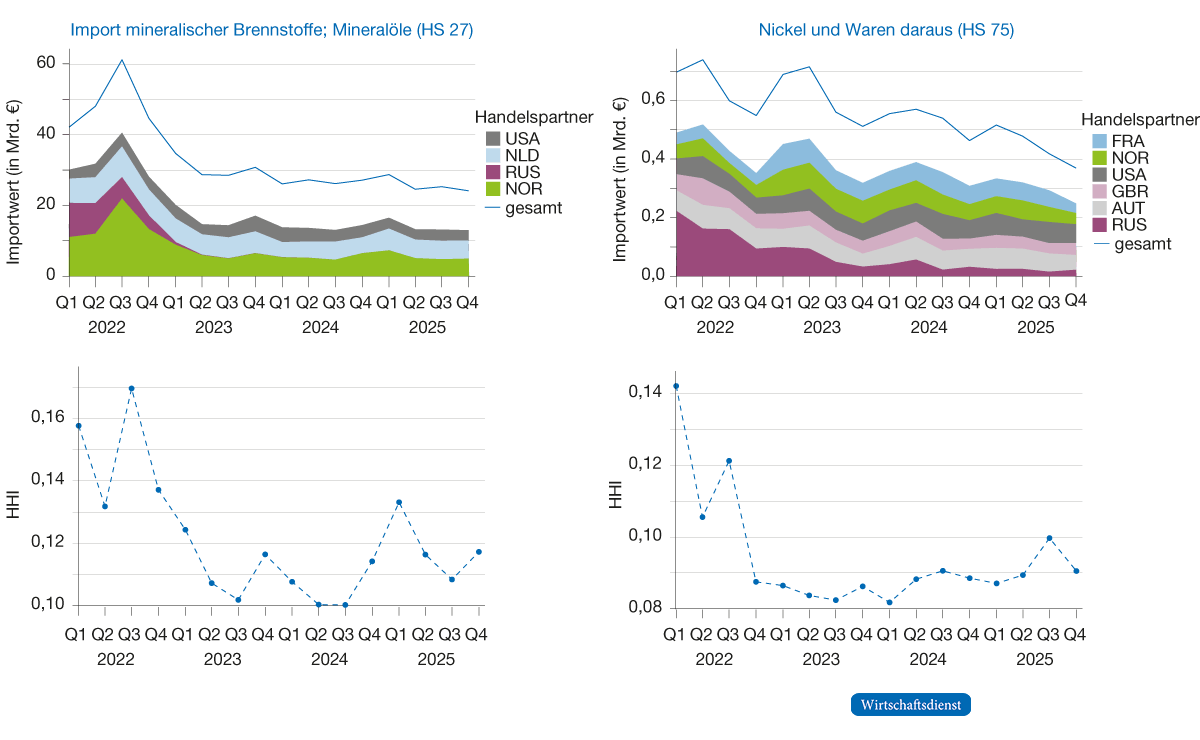
Der Herfindahl-Hirschman Index (HHI) ist ein Maß für Marktkonzentration. Höhere Werte zeigen eine stärkere Konzentration auf einzelne Herkunftsländer in den Importen einer Produktgruppe an.
Quelle: Statistisches Bundesamt (2026), Tabelle 51000-0008; eigene Berechnungen.
Für Nickel und Waren daraus (HS 75) zeigt sich eine ebenfalls deutliche, aber graduellere Loslösung von russischen Importen. Der Rohstoff wurde von der Europäischen Union (EU) bis einschließlich 2025 wegen seiner wirtschaftlichen Bedeutung und der europäischen Importabhängigkeit nicht explizit sanktioniert. Bislang vor allem für korrosionsbeständige Stahllegierungen genutzt, gewinnt Nickel für Batterien in Elektrofahrzeugen und damit für die Mobilitätswende an Bedeutung (Bähr et al., 2022). Deutschland ist dabei besonders von Russland abhängig: 2019 stammten noch 40 % der Nickelimporte aus Russland (Bähr et al., 2022), das 2022 nach Indonesien und den Philippinen drittgrößter Produzent von Nickelerz war (USGS, 2023) und rund 20 % des globalen Exports von Nickel in Batteriequalität (Grad 1) hielt (Sullivan, 2022). Folgerichtig stufte die Europäische Kommission Nickel 2023 als strategischen Rohstoff ein, dessen künftige Versorgung für Europas ökologische und digitale Ziele sowie den Verteidigungs- und Weltraumbereich nicht gesichert erscheint (Europäische Kommission, 2023).
Während die EU sich zurückhielt, verboten Großbritannien und die USA im April 2024 den Handel mit neuproduziertem russischem Nickel (Eurich & Karim, 2024) und verwehrten Russland den Zugang zu den führenden Metallbörsen. Der Ausschluss russischer Banken aus dem SWIFT-System verteuert Handelsgeschäfte zusätzlich (Deutschlandfunk, 2022), und deutsche Abnehmer ziehen sich zur Vermeidung von Reputationsrisiken teils freiwillig zurück. Das Panel für HS 75 zeigt eine graduelle Verschiebung zugunsten Norwegens, Frankreichs und der USA, die die Marktkonzentration sichtbar senkt: Die USA stiegen 2025 mit rund 15 % Marktanteil zum wichtigsten Importpartner für Nickel auf, während Russland noch knapp 5 % hielt (Abbildung 2). Jene Marktkonzentration, gemessen mit dem Herfindahl-Hirschman-Index (HHI) und in den unteren beiden Paneln dargestellt, gibt an, wie sehr die Importe einer Produktgruppe auf einzelne Herkunftsländer konzentriert sind. Sowohl bei den mineralischen Brennstoffen als auch bei Nickel liegt der HHI Ende 2025 bei gut 10 %, was einer relativ niedrigen Konzentration entspricht. Zu Anfang des Beobachtungszeitraums lag der Wert, vor allem durch die dominante Stellung Russlands, bei gut 15 % deutlich höher.
Umverteilung entlang etablierter Partnerschaften
Mit dem Wegfall Russlands unter den zwanzig wichtigsten Herkunftsländern stieg 2023 erstmals Rumänien in diesen Kreis auf. Abgesehen davon blieb dessen Zusammensetzung unverändert; signifikante Verlagerungen zu Partnern außerhalb fanden nicht statt.
Deutschland setzt auf bestehende Partnerschaften und Abkommen, um Importe umzuverteilen, anstatt neue Beziehungen aufzubauen. Eine Aufschlüsselung der Marktanteilsveränderungen auf Produktebene liefert Anhaltspunkte. Dazu wurden die stärksten positiven und negativen Marktanteilsveränderungen ausgewählt und wie in Alfaro und Chor (2025) in den intensiven sowie extensiven Rand zerlegt.2 Der intensive Rand erfasst Anteilsveränderungen durch Intensivierung oder Rückgang bereits gehandelter Produkte; der extensive Rand solche durch neu gehandelte oder wegfallende Produktkategorien (Kasten 1).
Kasten 1
Hintergrund der Randzerlegung
Marktanteilsveränderungen von Handelspartner zwischen zwei Zeitpunkten können auf Produktkategorieebene in den intensiven und den extensiven Rand zerlegt werden:
: Importwert der Produktkategorie von in
: Importwert von in
: Anzahl der aktiv importierten Produktkategorien von in (für )
: Durchschnittlicher Importwert je aktiv importierter Produktkategorie von in
Der intensive Rand erfasst Anteilsveränderungen durch Intensivierung oder Rückgang bereits gehandelter Produkte; der extensive Rand solche durch neu gehandelte oder wegfallende Produktkategorien.
Beispiel: Russlands Marktanteil fiel zwischen 2022 und 2025 um 2,3 Prozentpunkte. Davon entfielen 2,2 Prozentpunkte auf den intensiven und 0,1 Prozentpunkte auf den extensiven Rand. Damit kann die Anteilsänderung zu rund 94 % durch den intensiven und zu rund 6 % durch den extensiven Rand erklärt werden. Russland stellte die Lieferung von insgesamt zehn Produktkategorien nach Deutschland ein.
Für Russland erklärt der intensive Rand rund 94 % des Gesamtrückgangs (Tabelle 1); der Einbruch geht damit fast vollständig auf reduzierte bestehende Importflüsse zurück, während die Handelsbeziehungen in der Breite noch nicht versiegt sind. Bei Belgien und China erklärt er sogar 100 %: Die Zahl der belieferten Produktkategorien blieb gleich, nur die Intensität nahm ab. Spiegelbildlich beruhen die Gewinne der USA, Tschechiens, Italiens, Polens und Frankreichs vollständig auf der Intensivierung bestehender Flüsse. Bei Norwegen und den Niederlanden spielte das Importportfolio eine Rolle, erklärt aber nur einen kleineren Teil. Marktanteile wanderten also größtenteils entlang etablierter Handelsbeziehungen.
Tabelle 1
Komponenten der Marktanteilsveränderungen an den deutschen Importen
Basisjahr ist das Kalenderjahr 2022, Vergleichsjahr das Kalenderjahr 2025
|
Handelspartner |
Marktanteil in 2022 (%) |
Δ Marktanteil (PP) |
extensiver Rand |
Anteil extensiver Rand (%) |
intensiver Rand |
Anteil intensiver Rand (%) |
|---|---|---|---|---|---|---|
|
Russische Föderation |
2,4 |
-2,3 |
-0,1 |
5,8 |
-2,2 |
94,2 |
|
Norwegen |
4,2 |
-2,2 |
0,0 |
-1,5 |
-2,3 |
101,5 |
|
Belgien |
4,2 |
-0,7 |
0,0 |
0,0 |
-0,7 |
100,0 |
|
Niederlande |
7,6 |
-0,5 |
0,1 |
-13,8 |
-0,6 |
113,8 |
|
China |
12,8 |
-0,3 |
0,0 |
0,0 |
-0,3 |
100,0 |
|
Vereinigte Staaten von Amerika |
6,2 |
0,7 |
0,0 |
0,0 |
0,7 |
100,0 |
|
Polen |
5,2 |
0,7 |
0,0 |
0,0 |
0,7 |
100,0 |
|
Tschechien |
3,9 |
0,6 |
0,0 |
0,0 |
0,6 |
100,0 |
|
Italien |
4,9 |
0,5 |
0,0 |
0,0 |
0,5 |
100,0 |
|
Frankreich |
4,6 |
0,4 |
0,0 |
0,0 |
0,4 |
100,0 |
Quelle: Statistisches Bundesamt (2026), Tabelle 51000-0008; eigene Berechnungen.
Insgesamt führte die Umstrukturierung jedoch nicht zu mehr Diversifikation und damit nicht zu geringerer Abhängigkeit von wenigen Partnern. Deutschlands wichtigste Partner hielten 2025 gemeinsam vergleichbar große Marktanteile wie in den drei Jahren zuvor.
Friendshoring
Die Verlagerung von Russland hin zu verlässlicheren Partnern steht beispielhaft für einen übergeordneten Trend: Seit Beginn des russischen Angriffskrieges richten sich Handelsströme global zunehmend entlang geopolitischer Linien aus. So nehmen Handels-, Investitions- und Portfolioströme zwischen gleichgesinnten Partnern zu und zwischen nicht gleichgesinnten ab (Gopinath et al., 2025) – ein Muster, das in der Literatur häufig als „Friendshoring“ bezeichnet wird (Javorcik et al., 2024).
Um diesen Trend für Deutschland quantifizierbar zu machen, werden die Länder dieser Erde in zwei dichotome Blöcke eingeteilt: geopolitisch verbündete und nicht verbündete Partner Deutschlands.3 Deutsche Importe aus nicht verbündeten Staaten fielen mit einer durchschnittlichen Rate von 0,7 % je Quartal. Zwischen 2022 und 2025 entspricht dies einem kumulativen Rückgang von 10,5 %. Im Gegensatz dazu entwickelten sich deutsche Importe aus verbündeten Staaten nur geringfügig negativ und verzeichneten einen durchschnittlichen Rückgang von 0,1 % pro Quartal. Der Gesamtrückgang von 1,4 % fällt somit deutlich geringer aus als der Rückgang bei Importen aus nicht verbündeten Staaten.
Die Umschichtung zugunsten gleichgesinnter Partner wird durch einzelne Kategorien besonders vorangetrieben. Abbildung 3 zeigt die sechs Kategorien, die zwischen 2022 und 2025 am stärksten in den Block der Verbündeten zugewandert sind (dunkelblaue Balken), sowie die sechs, die am stärksten zu nicht verbündeten Partnern abgewandert sind (hellblaue Balken).
Abbildung 3
Verschiebungen in der deutschen Importstruktur nach geopolitischen Blöcken und Produktkategorien
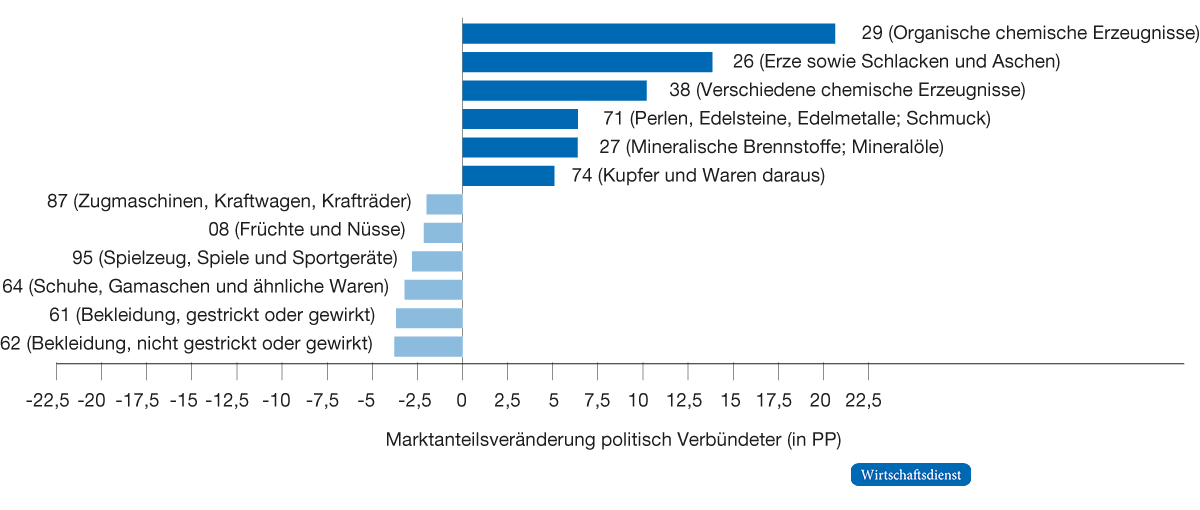
Die Abbildung stellt jeweils die sechs Kategorien dar, in denen der Block der Verbündeten zwischen 2022 und 2025 die stärksten Anteilszuwächse bzw. Anteilsrückgänge verzeichnete. Blockeinteilung nach Abstimmungsverhalten zur UNGA-Resolution ES-11/1 (2.3.2022) analog zu Javorcik et al. (2024), erweitert um die Ukraine als „Verbündeter“.
Quelle: Statistisches Bundesamt (2026), Tabelle 51000-0008; eigene Berechnungen.
Die größte Verlagerung zu verbündeten Partnern entfiel mit chemischen Erzeugnissen (HS 29, HS 38) auf essenzielle Inputfaktoren, da gut zwei Drittel des Outputs der deutschen Chemie- und Pharmaindustrie als Vorprodukte in anderen Branchen weiterverarbeitet werden (BMWE, o. D.), allen voran in Automobilindustrie, Maschinenbau und Baugewerbe. Ebenfalls deutlich verschoben sich mineralische Stoffe (HS 26, HS 27) als Vorprodukte der Energie- und Rohstoffbasis: Mineralische Brennstoffe (HS 27) sichern die primäre Energieversorgung der Industrie (Umweltbundesamt, 2026), Erze sowie Schlacken und Aschen (HS 26) die Basis für Metallproduktion und kritische Erze (BGR, 2025). Hinzu kommen mit HS 71 und HS 74 edle und unedle Metalle, die vor allem in Automobilindustrie, Medizintechnik, Elektrotechnik, Maschinenbau und erneuerbaren Energien benötigt werden (FVEM, o. D.; Kupferverband e.V., o. D.). Ein Lieferausfall dieser für die industrielle Versorgungssicherheit zentralen Kategorien würde große Teile der deutschen Industrie treffen. Die stärksten Verschiebungen zu nicht verbündeten Partnern betreffen dagegen überwiegend Bekleidung, Spielzeug, Kraftwagen und Waren pflanzlichen Ursprungs, und damit Kategorien geringerer Relevanz für die heimische Industrie.
Deutschland stärkt also die Resilienz eigener Wertschöpfungsketten, indem es insbesondere bei Vorprodukten von hoher Bedeutung für die heimische Industrie zunehmend auf geopolitisch verbündete und damit auf verlässlichere Partner setzt.
Reaktionen auf US-Zollankündigungen
Am 2. April 2025, dem von Donald Trump ausgerufenen „Liberation Day“, kündigte die US-Administration pauschale Zölle gegen mehr als 180 Staaten an: einen Basiszoll von 10 % auf die meisten Waren sowie weitere partnerspezifische Sätze. Dieser Abschnitt liefert erste Evidenz zu kurzfristigen Anpassungsmustern in den Lieferungen nach Deutschland.
Seit den Zollankündigungen stiegen die Exporte Chinas, Vietnams und Kanadas nach Deutschland signifikant (Tabelle 2); alle drei Länder zählen in diesem Zeitraum zu den bedeutendsten Handelspartnern der USA. China und Vietnam gehören zu den Zielländern der Ankündigungen vom April 2025 und sind von höheren US-Importzöllen besonders betroffen (Alfaro & Chor, 2025). Kanada wurde im April 2025 ausgenommen, sah sich aber wie Mexiko bereits im Februar mit US-Zöllen konfrontiert.
Tabelle 2
Komponenten der Marktanteilsveränderungen an den deutschen Importen seit den US-Zollankündigungen
Basisperiode ist der Zeitraum April bis Dezember 2024, Vergleichsperiode der Zeitraum April bis Dezember 2025
|
Handelspartner |
Marktanteil in der Basisperiode (%) |
Δ Marktanteil (PP) |
Extensiver Rand |
Anteil Extensiver Rand (%) |
Intensiver Rand |
Anteil Intensiver Rand (%) |
|---|---|---|---|---|---|---|
|
Irland |
1,8 |
-0,2 |
0,0 |
15,9 |
-0,2 |
84,1 |
|
Norwegen |
2,0 |
-0,2 |
0,0 |
-11,6 |
-0,2 |
111,6 |
|
Republik Korea |
1,0 |
-0,2 |
0,0 |
0,0 |
-0,2 |
100,0 |
|
Spanien |
3,0 |
-0,2 |
0,0 |
0,0 |
-0,2 |
100,0 |
|
Belgien |
3,6 |
-0,1 |
0,0 |
-24,8 |
-0,2 |
124,8 |
|
China |
12,3 |
0,4 |
0,0 |
0,0 |
0,4 |
100,0 |
|
Italien |
5,1 |
0,2 |
-0,1 |
-25,7 |
0,3 |
125,7 |
|
Vietnam |
1,2 |
0,2 |
0,0 |
-8,4 |
0,2 |
108,4 |
|
Kanada |
0,5 |
0,1 |
0,0 |
0,0 |
0,1 |
100,0 |
|
Tschechien |
4,5 |
0,1 |
0,0 |
0,0 |
0,1 |
100,0 |
Quelle: Statistisches Bundesamt (2026), Tabelle 51000-0008; eigene Berechnungen.
Um eine mögliche Umverteilung zu rekonstruieren, wurden für alle drei Länder die Kategorien mit dem stärksten Importanstieg Deutschlands seit April 2025 identifiziert. Bei China finden sich Waren wie Bekleidung, Kraftwagen und Spielzeug; am stärksten stiegen jedoch HS 85 (insbesondere Elektrotechnik, Elektronik, Ton- und Bildgeräte) und HS 84 (insbesondere Maschinen und mechanische Geräte). Legt man jene chinesischen Waren daneben, die zwischen März und Juli 2025 den stärksten Exportrückgang in die USA verzeichneten, ergibt sich eine große Schnittmenge: Alfaro und Chor (2025) zeigen, dass gerade Waren der Kategorien HS 84 und HS 85 seit März 2025 deutlich weniger in die USA exportiert wurden. Die parallele Importzunahme in Deutschland ist konsistent mit einer kurzfristigen Umlenkung chinesischer Exporte von den USA nach Deutschland. Zu einem ähnlichen Ergebnis kommen Antràs et al. (2026), die anhand monatlicher Handelsdaten eine deutliche Umlenkung chinesischer Exporte vom US-amerikanischen Markt in Drittländer infolge der jüngsten US-Zollerhöhungen dokumentieren.
Für Vietnam lässt sich dagegen keine produktbezogene Verbindung zwischen den US-Maßnahmen und einer Umlenkung nach Deutschland finden. Die Importe stiegen bei landestypischen Waren wie Kaffee, Gewürzen und Bekleidung, ebenso bei HS 84 und HS 85. Das seit August 2020 geltende Freihandelsabkommen zwischen der EU und Vietnam (EVFTA) begünstigt die Verlagerung von Handels- und Investitionsströmen in das zunehmend als China-Alternative gesehene Land; bis Ende 2027 werden fast alle Waren vietnamesischen Ursprungs schrittweise zollfrei. Seit den Zollankündigungen stiegen die Importe überwiegend entlang des intensiven Randes, und die Anteile einzelner Produktgruppen blieben zwischen 2022 und 2025 konstant. Damit findet sich kein Beleg für die „Least-traded goods“-Hypothese, wonach der Handel vor allem bei zuvor wenig gehandelten Produkten überproportional steigt (Kehoe & Ruhl, 2013).
Auch für Kanada lassen sich keine produktbezogenen Umlenkungseffekte feststellen. Die Importe Deutschlands stiegen primär bei landestypischen Waren wie mineralischen Brennstoffen, Erzen und Edelmetallen. Im Rahmen des seit 2017 vorläufig geltenden Freihandelsabkommens (CETA) erweist sich die EU als verlässlicher Partner und alternativer Absatzmarkt zu den USA. Um die Abhängigkeit von den USA zu verringern, will Kanada seine Exporte außerhalb der USA binnen eines Jahrzehnts verdoppeln und stellte dafür im November 2025 6 Mrd. US-$ für Handels- und Transportinfrastruktur bereit (Government of Canada, 2025). Bilateral unterstützt Kanada den Aufbau resilienter Wertschöpfungsketten für kritische Rohstoffe; eine Absichtserklärung vom August 2025 vereinbart eine engere Zusammenarbeit beim Rohstoffabbau (Deutschlandfunk, 2025). Mit rund 0,6 % Marktanteil und Rang 31 im Jahr 2025 bleibt Kanadas Rolle jedoch begrenzt.
Auffällig ist zudem, dass neben diesen drei für die USA zentralen Partnern auch zwei europäische Länder seit den Zollankündigungen Marktanteile an den deutschen Importen hinzugewinnen. Italien legt vor allem bei pharmazeutischen Produkten (HS 30), organischen Chemikalien (HS 29) und Edelmetallen (HS 71) zu, Tschechien bei mechanischen Geräten (HS 84, HS 85) und Beförderungsmitteln (HS 86, HS 87). Beide besitzen eine ausgeprägte Zulieferindustrie und sind durch geografische Nähe eng mit der deutschen Wirtschaft verflochten.
Tabelle 2 zeigt zudem die Länder mit den deutlichsten Rückgängen an deutschen Importen seit den Zollankündigungen: Südkorea sowie einige europäische Partner. Ein Vergleich ihrer stärksten Rückgangskategorien mit den Zuwachskategorien Chinas, Vietnams und Kanadas zeigt größere Überschneidungen. So korrespondieren Zuwächse bei HS 85 (China, Vietnam) mit Rückgängen aus Irland, Belgien und Südkorea, bei optischen und medizinischen Instrumenten (HS 90) mit solchen aus Irland, bei Waren aus Eisen oder Stahl (HS 73) mit Rückgängen aus Südkorea und bei gestrickter Bekleidung (HS 61) aus Belgien. Zuwächse bei pharmazeutischen Produkten (HS 30) treffen auf Verluste aus Belgien, Spanien und Südkorea, chinesische Zuwächse bei Kraftwagen (HS 87) auf Verluste aus Belgien, Irland und Spanien. Insgesamt gehen die Mehrimporte aus China, Vietnam und Kanada mit spiegelbildlichen Rückgängen bei einigen europäischen Partnern sowie Südkorea einher. Zugleich zeigen sich innereuropäische Verschiebungen: Italien und Tschechien legen gerade in jenen Kategorien zu, in denen die genannten europäischen Partner und Südkorea verlieren. Mit 5,3 % bzw. 4,6 % Marktanteil im Jahr 2025 festigen sie ihre Position als zwei der wichtigsten EU-Handelspartner Deutschlands.
Fazit und Ausblick
Die Analyse zeigt drei verbundene Befunde. Erstens hat sich Deutschland seit 2022 nahezu vollständig von russischen Direktimporten entkoppelt, bei strategischen Kategorien wie mineralischen Brennstoffen und Nickel beschleunigt durch Sanktionen und freiwillige Rückzüge. Zweitens verlief diese Umstrukturierung überwiegend entlang bestehender Partnerschaften, ohne nennenswerte Erweiterung des Partnerkreises; die Aggregatkonzentration blieb unverändert hoch. Drittens folgt der Umschichtung eine geopolitische Logik: Bei industriell relevanten Vorprodukten wanderten Marktanteile systematisch zu verbündeten Staaten, während die Verschiebungen zu nicht verbündeten Partnern vor allem Konsumgüter betreffen.
Zugleich deuten die kurzfristigen Effekte der US-Zollankündigungen auf einen wirtschaftspolitisch bedeutsamen Zielkonflikt hin: Ausgerechnet jene europäischen Partner, auf die Deutschlands Friendshoring-Strategie setzt, geraten durch die Umlenkung chinesischer Exporte auf den deutschen Markt unter Druck. Die Neuausrichtung auf verlässliche Partner entfaltet ihre resilienzstiftende Wirkung damit nur, solange geopolitisch motivierte Verlagerungen nicht durch Umlenkungseffekte aus Drittmärkten konterkariert werden. Wie dieser Zielkonflikt zu adressieren ist – etwa durch europäische Handelsschutzinstrumente, eine engere industriepolitische Abstimmung in der EU oder eine differenziertere Bewertung kritischer Importabhängigkeiten – dürfte die wirtschaftspolitische Debatte der kommenden Jahre prägen.
- 1 Die Importdaten von Destatis basieren auf dem Harmonized System (HS), einer von der World Customs Organization veröffentlichten Klassifizierung von Produkten, die auf zweistelliger Ebene 97 Produktkategorien (und 2 Sonderwarennummern) aufweist. Fauth und Jung (2026) identifizieren einzelne kritische Produkte auf Ebene achtstelliger Warennummern und fassen dazu die Jahre 2022 bis 2024 zusammen; Veränderungen von Importmustern im Zeitverlauf betrachten sie nicht.
- 2 Für ein stark in den Welthandel eingebundenes Land wie Deutschland ist am extensiven Rand (HS-Zweisteller) wenig Bewegung zu erwarten; sie ist zudem Null, wenn sich neu und nicht mehr gehandelte Kategorien ausgleichen. Sie kann auch aus Handel unter einer Sonderwarennummer resultieren, was hier aber nur vereinzelt auftritt (Tabelle 1: Polen; Tabelle 2: Italien, anteilig Irland).
- 3 Blockeinteilung nach Abstimmungsverhalten zur UNGA-Resolution ES-11/1 (2.3.2022) analog zu Javorcik et al. (2024), erweitert um die Ukraine als „Verbündeter“. Handelsanteil verbündeter Länder Deutschlands im Jahr 2022: ca. 74 %.
Literatur
Alfaro, L. & Chor, D. (2025). An anatomy of the great reallocation in US supply chain trade. NBER Working Paper, Nr. 34490.
Antràs, P., Kulesza, A. & Presbitero, A. F. (2026). The Remains of the Trade: The US-China Trade War and its Aftermath. NBER Working Paper, Nr. 35785.
Austvik, O. G. (2025). Norway in the geopolitics of energy. Energy Policy, 198, 114410.
Bähr, C., Fremerey, M., Fritsch, M. & Obst, T. (2022). Rohstoffabhängigkeiten der deutschen Industrie von Russland. IW-Kurzbericht, Nr. 31.
BGR – Bundesanstalt für Geowissenschaften und Rohstoffe. (2025). Deutschland—Rohstoffsituation 2024.
BMWE – Bundesministerium für Wirtschaft und Energie. (o. D.). Chemie und Pharmazie.
Deutschlandfunk. (2022). Russland-Ukraine-Krieg—Ausschluss aus Banken-Netzwerk SWIFT als Sanktionsmittel.
Deutschlandfunk. (2025). Wertschöpfungsketten außerhalb Chinas. Kritische Rohstoffe: Absichtserklärung zwischen Deutschland und Kanada unterzeichnet.
Eurich, M. & Karim, M. R. (2024). Russische Industrierohstoffimporte im Fokus. Wirtschaftsdienst, 104(8), 583–584.
Europäische Kommission. (2023). Kritische Rohstoffe: Sichere und nachhaltige Lieferketten für die grüne und die digitale Zukunft der EU gewährleistet [Pressemitteilung].
Fauth, M. & Jung, B. (2026). Deutschlands strategische Außenhandelsrisiken im Spannungsfeld zwischen China, den Vereinigten Staaten und globalen Märkten. Perspektiven der Wirtschaftspolitik, 27(1), 37–55.
FVEM – Fachvereinigung Edelmetalle e. V. (o. D.). Weichensteller für die Zukunft: Gold, Silber und Platinmetalle.
Gopinath, G., Gourinchas, P.-O., Presbitero, A. F. & Topalova, P. (2025). Changing global linkages: A new Cold War? Journal of International Economics, 153, 104042.
Government of Canada. (2025, 21. November). Government of Canada announces investments totalling $6 billion to strengthen Canada’s trade and transportation infrastructure [Pressemitteilung].
Javorcik, B., Kitzmüller, L., Schweiger, H. & Yıldırım, M. A. (2024). Economic costs of friendshoring. The World Economy, 47(7), 2871–2908.
Kehoe, T. & Ruhl, K. J. (2013). How Important Is the New Goods Margin in International Trade? Journal of Political Economy, 121(2), 358–392.
Kupferverband e.V. (o. D.). Anwendungen.
Moll, B., Schularick, M. & Zachmann, G. (2023). The Power of Substitution: The Great German Gas Debate in Retrospect. Brookings Papers on Economic Activity, 2023(2), 395–481.
Statistisches Bundesamt. (2026). Aus- und Einfuhr (Außenhandel): Deutschland, Monate, Länder, Warensystematik (2-Steller), Tabelle 51000-0008.
Sullivan, A. (2022). Nickel: Germany’s other big Russian import. Dw.Com.
Sun, M., Cao, X., Liu, X., Cao, T. & Zhu, Q. (2024). The Russia-Ukraine conflict, soaring international energy prices, and implications for global economic policies. Heliyon, 10(16), e34712.
Umweltbundesamt. (2026). Endenergieverbrauch nach Energieträgern und Sektoren.
USGS. (2023). Mineral commodity summaries 2023. Report Nr. 2023. USGS Publications Warehouse.