Im Januar 2026 hat das Bundesverfassungsgericht entschieden, dass die Mietpreisbremse nicht gegen das Grundgesetz verstößt und somit auch verlängert werden durfte. Dabei beruft sich das Verfassungsgericht unter anderem auf fehlende Evidenz zu nachteiligen Wirkungen der Mietpreisbremse, insbesondere mit Blick auf das Wohnungsangebot. Der Beitrag zeigt jedoch, dass es zwar bislang in der deutschen Forschung an eindeutiger Evidenz mangelt, die internationale Forschung zu vergleichbaren Mietpreisregulierungen aber überwiegend einen negativen Effekt auf das Angebot an Wohnraum feststellt.
Die Mietpreisbremse ist seit ihrer Einführung im Jahr 2015 umstritten. Während die Maßnahme den einen nicht weit genug geht und Verschärfungen gefordert werden (Helbrecht et al., 2023), sehen die anderen in der Regulierung eine Gefahr für die Funktionsfähigkeit des deutschen Mietwohnungsmarktes (Kholodilin & Ulbricht, 2014; Sagner & Voigtländer, 2024). Durch die Mietpreisbremse sind die Landesregierungen ermächtigt worden, Gebiete mit angespannten Wohnungsmärkten durch Rechtsverordnung für die Dauer von höchstens fünf Jahren zu bestimmen. Nach § 556d BGB darf in diesen Gebieten die Miete beim Abschluss eines neuen Mietvertrags die ortsübliche Vergleichsmiete um maximal 10 % übersteigen. Allerdings sieht die Mietpreisbremse bis heute wichtige Ausnahmen vor:1 So gilt die Bremse nicht für Neubauten, die nach dem 1. Oktober 2014 erstmals genutzt wurden, und auch die erste Vermietung nach einer umfassenden Modernisierung ist von der Regelung befreit. Zudem genießt der Vermieter Bestandsschutz, falls bereits der vorherige Mieter eine rechtmäßig vereinbarte Miete gezahlt hat, die über der 10-Prozent-Grenze lag. Gerade aufgrund der Ausnahme für Neubauten wird vielfach davon ausgegangen, dass die Mietpreisbremse den Neubau nicht beeinträchtigt.
In dieser Weise argumentiert auch das Bundesverfassungsgericht (2026) in seinem Beschluss vom 8. Januar 2026 (Az. 1 BvR 183/25). Das Gericht hat die Verfassungsbeschwerde einer Berliner Vermieterin gegen die Verlängerung der dort geltenden Mietpreisbremse im Jahr 2020 nicht zur Entscheidung angenommen. Im Beschluss wird die Argumentation zu den Auswirkungen auf den Neubau wie folgt geführt: Das Gericht stellt zunächst fest, dass die Mietpreisbremse laut Gesetz (§ 556f BGB) ausdrücklich nicht für Wohnungen gilt, die nach dem 1. Oktober 2014 erstmals genutzt und vermietet wurden. Durch diese Bereichsausnahme für den Neubau soll sichergestellt werden, dass keine Investitionshemmnisse für die Schaffung neuen Wohnraums entstehen. Zur Frage der tatsächlichen negativen Rückwirkungen auf den Neubau führt das Gericht aus, dass es keine Anhaltspunkte dafür sieht, dass die Mietpreisbremse seit ihrer Einführung im Jahr 2015 zu einem Rückgang der Neubautätigkeit geführt hat. Schließlich bleiben aufgrund der Ausnahme von Neubauten aus der Regulierung Anreize für Investoren bestehen, neuen Wohnraum zu schaffen, da sie dort weiterhin Marktmieten erzielen können.
Tatsächlich weist die Forschung in Deutschland noch Lücken bezüglich der Frage auf, wie die Mietpreisbremse sich auf den Neubau auswirkt, was aufgrund der verzögerten Wirkungen von Mietpreisbremsen auch nicht überraschend ist. Allerdings ist Deutschland nicht das einzige Land, das Neuvertragsmietenregulierung anwendet. So existieren zahlreiche historische Erfahrungen mit verschiedenen Instrumenten, etwa zur fair-rent Regelung in Großbritannien, nach der zwischen 1965 und 1989 die Wiedervertragsmieten nur so stark steigen durften, als gäbe es keine Knappheit, bei der der Neubau aber ausgenommen wurde (Coleman, 1988). Auch wenn die einzelnen internationalen Regelungen aufgrund der unterschiedlichen Systeme nie vollständig vergleichbar sind, lassen sich doch über die Vielzahl der Erfahrungen Rückschlüsse auch für den deutschen Markt ableiten. Im Folgenden werden die Effekte von Mietpreisregulierungen auf die Investitionen – sowohl den Neubau als auch den Bestand – anhand von 34 international referierten Artikeln ausgewertet und schließlich mit Blick auf die deutsche Diskussion eingeordnet. Grundlage für diese Analyse ist eine Metastudie von Kholodilin (2026).
Internationale Studien zu Mietpreisregulierungen
In der internationalen ökonomischen Literatur gibt es eine umfassende Diskussion über die verschiedenen Formen von Mietpreisregulierungen und ihre Auswirkungen auf den Wohnungsmarkt. Dabei werden bei der Neuvertragsregulierung typischerweise Mietpreiskontrollen der ersten und zweiten Generation unterschieden (Turner & Malpezzi, 2003): Mietpreiskontrollen der ersten Generation sehen einen Mietenstopp oder sogar eine Absenkung der Mieten vor. Zu solchen Maßnahmen zählt etwa der Berliner Mietendeckel, der für kurze Zeit in den Jahren 2020 und 2021 in Kraft war. Zu den Modellen der zweiten Generation gehören Ansätze, die eine Abflachung der Mietpreisdynamik vorsehen und den Neubau in der Regel ausklammern. Hierzu gehört die deutsche Mietpreisbremse.
Internationale Beispiele für Mietpreisregulierungen der zweiten Generation finden sich beispielsweise in den USA. So dürfen etwa in Kalifornien seit 2019 die Mieten nur um jährlich 5 % zuzüglich der Inflationsrate steigen, für den Neubau gilt jeweils eine Ausnahme von 15 Jahren (Tenant Protection Act, 2019). Ähnliche Regelungen wurden 2019 im Staat Oregon und 2025 im Staat Washington eingeführt. Dort dürfen die Vermieter keine Mietpreisanstiege verlangen, die die Wachstumsrate der Konsumentenpreise plus 7 % (Oregon) bzw. 10 % (Washington) insgesamt im Jahr nicht übersteigen. In Europa gelten zum Teil deutlich strengere Regulierungen. Hier werden nicht nur Mietpreisanstiege beschränkt, sondern auch die Mietpreisniveaus beim Abschluss neuer Mietverträge. Aktuell gibt es mit Irland, den Niederlanden und Schweden drei Staaten, welche flächendeckend die Neuvertragsmieten regulieren. Weit größer ist die Zahl der Staaten, die die Neuvertragsmieten nur teilweise oder segmentbezogen regulieren. Beispielhaft soll hier auf Frankreich und Spanien näher eingegangen werden, wo die Regelungen wie in Deutschland nicht im ganzen Land, sondern nur in einzelnen Regionen Anwendung finden. So führte Frankreich im Jahr 2019 eine Mietpreisbremse (encadrement des loyers) ein. Im April 2026 galt sie in 69 Gemeinden, in denen rund 7 % der Einwohner Frankreichs wohnen. In diesen Gebieten dürfen die Mieten nur 20 % über einer Referenzmiete liegen. Spanien reguliert die Neuvertragsmieten seit dem Jahr 2023 (zonas de mercado residencial tensionado). Aktuell gilt die spanische Mietpreisbremse in 314 Gemeinden mit über 18 % der Bevölkerung des Landes. Sie ist verbindlich für die sogenannten großen Vermieter (grandes tenedores), die über mehr als zehn Wohnungen (in Katalonien sind es lediglich fünf Wohnungen) und eine Wohnfläche von mehr als 1.500 Quadratmetern verfügen. Eine allgemeine Neubauausnahme besteht bei diesen Regelungen, anders als in Deutschland und den US-Staaten, allerdings nicht. Abbildung 1 zeigt die Einführung der Mietpreisbremse in Deutschland, Frankreich und Spanien mit den jeweiligen Anteilen der betroffenen Bevölkerung. Wie sich zeigt, betrifft die Mietpreisbremse in Deutschland größere Teile der Bevölkerung als in Frankreich und Spanien. In Deutschland gilt die Mietpreisbremse in 634 Gemeinden mit rund 37 % der Bevölkerung.
Abbildung 1
Anteil der Bevölkerung, der in mietpreisregulierten Gemeinden wohnt
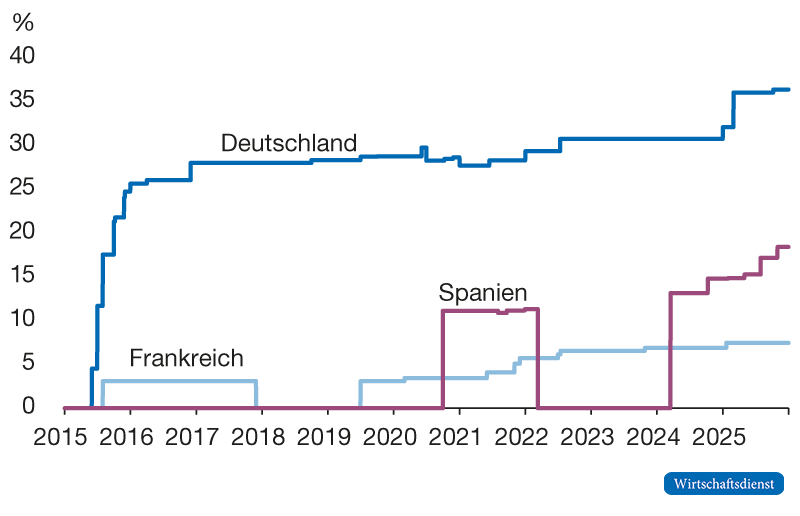
Quelle: eigene Berechnungen basierend auf den Listen der Gemeinden aus den Gesetzen und amtlichen Statistiken der Bevölkerung (Destatis für Deutschland, INSEE für Frankreich und INE für Spanien).
Bei den quantitativen Angebotseffekten kann grundsätzlich zwischen den Auswirkungen auf das Neubauangebot und auf das Mietwohnungsangebot im Bestand unterschieden werden. Mietpreiskontrollen können dazu führen, dass weniger Wohnungen neu gebaut werden, da sie die Rentabilität einschränken können. Dabei ist zu unterscheiden, ob neu errichteter Wohnraum von der Regulierung ausgenommen ist. Wird der Neubau mitreguliert, sagt die Theorie niedrigere Mieten und damit niedrigere Renditemöglichkeiten und folglich auch weniger Investitionen voraus. Wird umgekehrt der Neubau ausgeklammert, steigen in der Theorie dort die Mieten relativ zu den regulierten Mieten an, was dazu führen kann, dass die Neubaugenehmigungen steigen. Dies gilt aber nur, wenn Neubauten zum Zeitpunkt der Gesetzgebung glaubhaft von der Regulierung ausgeklammert werden. Wird die Nichtregulierung hingegen als nicht glaubhaft angesehen, verlangen Neubauinvestoren eine höhere Risikoprämie, was die Wahrscheinlichkeit von Neubauinvestitionen reduziert. Bei den Auswirkungen der Regulierung auf das Angebot im Mietsegment ist vor allem relevant, ob durch die Regulierung Mietwohnungen vom Markt genommen werden, beispielsweise durch Ausweichreaktionen und die Wahl alternativer Vermietungsformen („vorübergehender Gebrauch” (§ 549 BGB), Ferienwohnungen etc.) oder den Verkauf von Mietwohnbestand an Selbstnutzer.
Für Deutschland gibt es nur wenige Studien zum Effekt von Mietpreisregulierungen auf das Mietwohnungsangebot. In die hier zugrunde gelegte Literaturauswertung gehen fünf Studien zu Deutschland ein. Diese Studien werden in Tabelle 1 aufgeführt. Fast alle Studien fokussieren sich auf das Mietwohnungsangebot im Bestand, weshalb zwischen Neubau und Angebot im Bestand nicht differenziert wird.
Tabelle 1
Empirische Studien zu Angebotseffekten von Mietenregulierungen in Deutschland
|
Autoren |
Untersuchungsort und -zeitraum |
Datentyp |
Richtung des Effekts |
Mietenregulierung |
|---|---|---|---|---|
| Dolls et al. (2021) | Berlin, 2017–2021 | Mikro: Daten zu Immobilienpreisen und Mieten von Immowelt.de | - | MD |
| Hahn et al. (2024) | Berlin, 2018–2021 | Mikro: Angebotspreise und -mieten von Value AG und Immobilienscout24 | - | MD |
| Mense et al. (2018) | Gemeinden Deutschlands, 2011–2016; Gemeinden Bayerns, 2010–2016; Gemeinden Deutschlands, 2008–2016 | Mikro: Internetinserate; Makro: Verkauf von erschlossenen unbebauten Grundstücken, Abriss- und Umwandlungsstatistik | + | MPB |
| Sagner & Voigtländer (2023) | Berlin, 2016–2020 | Mikro: Angebotspreise und -mieten von Value AG | - | MD |
| Thomschke (2019) | Berlin, Hamburg, Düsseldorf, Köln, Leipzig und München, 2012–2017 | Mikro: Angebotsdaten von empirica-systeme | - | MPB |
MD: Mietendeckel, MPB: Mietpreisbremse; Mikrodaten: Daten auf Ebene einzelner Haushalte oder Wohnungen, Makrodaten: Daten auf regionaler Ebene; Richtung des Effekts: + steht für eine Erhöhung des Mietwohnungsangebots, - für eine dämpfende Wirkung auf das Mietwohnungsangebot.
Quelle: eigene Darstellung.
Drei der deutschen Studien befassen sich mit den Auswirkungen des Mietendeckels, während die anderen zwei die Effekte der Mietpreisbremse untersuchen. Alle drei Mietendeckelstudien zeigen, dass das Einfrieren der Mietpreise mindestens kurzfristig zu einer Reduktion des Angebots geführt hat. Im Fall der Mietpreisbremse zeigen die beiden Studien eine unterschiedliche Richtung des Effekts auf. Allerdings zeigen Mense et al. (2018), die in der Tabelle mit einem positiven Effekt dargestellt sind, lediglich, dass die Abrisse von Ein- und Zweifamilienhäusern, mit dem Ziel auf ihrer Stelle Neubau zu errichten, zugenommen haben, und interpretieren dies als Indiz für eine potenziell steigende Bauaktivität zu einem späteren Zeitpunkt. Dieses Ergebnis und der damit mögliche indirekt positive Effekt auf das Angebot werden auch in der Nachfolgestudie (Mense et al., 2023) bestätigt. Für die für die Mietmärkte relevanten Mehrfamilienhäuser wurde hingegen kein signifikanter Effekt festgestellt.
Die internationale Studienlage ist deutlich umfangreicher. Abbildung 2 gibt einen Überblick über die Folgen von international angewendeten Mietpreiskontrollen. Die Basis für diese Abbildung bilden 34 Studien, in denen verschiedene Länder und Zeiträume untersucht werden. Unterschieden wird dabei zwischen Mietpreiskontrollen der ersten Generation und der zweiten Generation sowie zwischen allgemeinen Effekten auf das Angebot (Bestand und Neubau) und den Neubau im Speziellen. Deutlich wird, dass die Autoren mehrheitlich negative Auswirkungen von Mietpreiskontrollen auf das Angebot im Bestand und im Neubau sehen, wobei die Effekte auf den Neubau etwas schwächer ausfallen (weiterführend dazu Kholodilin, 2024). 88 % der Studien zeigen einen negativen Effekt zwischen Mietpreiskontrollen der ersten Generation (also Mietstopps) und dem Mietwohnungsangebot. Bei den Maßnahmen der zweiten Generation sind es mit 67 % etwas weniger. Der negative Zusammenhang zwischen dem Angebot im Wohnungsmarkt und den Mietpreiskontrollen wird als Ergebnis der geminderten Mieteinnahmen und -renditen interpretiert. So werden Anreize zum Verkauf an Selbstnutzer oder zu anderen Verwendungsmöglichkeiten, wie etwa Kurzzeitvermietungen, gesetzt. Die Effekte auf den Neubau sind etwas moderater, allerdings bezogen auf die Mietpreiskontrollen der ersten Generation immer noch deutlich: 75 % der Studien zeigen einen negativen Effekt. Bei den Maßnahmen der zweiten Generation sind es dagegen nur 45 %. Dies liegt vor allem daran, dass bei den Instrumenten der zweiten Generation Neubauwohnungen häufiger durch den Gesetzgeber von der Mietpreiskontrolle ausgenommen wurden als bei Instrumenten der ersten Generation – entweder dauerhaft (etwa in Deutschland) oder für einen bestimmten Zeitraum (beispielsweise für 15 Jahre in Kalifornien). Es wird erhofft, dass diese Ausnahmen die Anreize für Investoren erhalten. Vor dem Hintergrund der Studienergebnisse zeigt sich aber, dass die Ausnahmen nur in begrenzter Weise einen negativen Effekt auf den Neubau verhindern können.
Abbildung 2
Effekte von Mietpreiskontrollen auf das Angebot an Wohnraum: internationale Untersuchungen
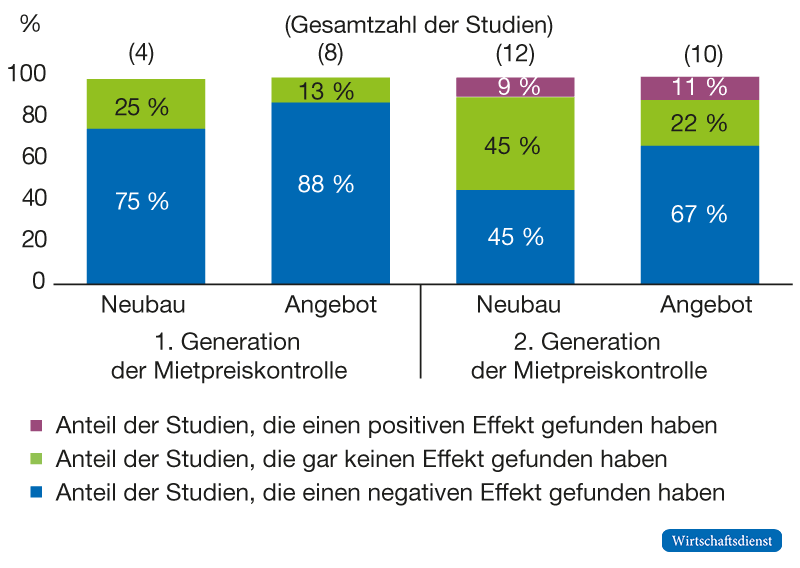
Analyse von insgesamt 34 Studien zu den Auswirkungen von Mietpreiskontrollen der ersten und zweiten Generation auf den Neubau und das Angebot insgesamt (Bestand und Neubau).
Quelle: eigene Darstellung basierend auf Kholodilin (2026).
Entscheidend für die Wirkung einer Ausnahme für den Neubau im Zusammenhang von Mietpreisregulierungen dürften zwei Aspekte sein: die Dauer der Maßnahme und die Glaubwürdigkeit der Ausnahme. Je länger die Mietenentwicklung gedämpft wird und je weiter sich die regulierten Mieten von der Marktmiete entfernen, desto größer ist der preisliche Abstand zum Neubau (Voigtländer & Whitehead, 2023). Damit wird es für die Investoren zunehmend schwieriger, ihre Angebote am Markt zu platzieren; sie konzentrieren sich daher zunehmend auf Marktteilnehmer mit höherem Einkommen, wodurch der Markt deutlich beschränkt wird. Zum anderen ist die Glaubwürdigkeit der Ausnahmen für den Wohnungsbau entscheidend. Müssen die Marktteilnehmer davon ausgehen, dass die Ausnahme nicht dauerhaft gilt, müssen sie eine höhere Anfangsmiete kalkulieren, da sie über die Zeit mit einer geringeren Mietentwicklung kalkulieren müssen. Mit einer Steigerung der Anfangsmiete wird die Wahrscheinlichkeit der Umsetzung des Projektes aber reduziert, da eine höhere Anfangsmiete die Absatzchancen reduziert. Die Diskussion um die Verlängerung der Mietpreisbremse im Jahr 2025 ist ein gutes Beispiel für eine eingeschränkte Glaubwürdigkeit von Neubauausnahmen. Diskutiert wurde damals intensiv, ob man künftig nur noch die Wohnungen mit einem Baujahr ab 2019 ausnehmen sollte. Für Investoren, die zwischen 2014 und 2018 gebaut haben, hätte dies zu einer Einschränkung in der künftigen Mietengestaltung geführt. Dies hätte auch Folgewirkungen für alle künftigen Investoren gehabt, denn auch sie hätten nicht mehr sicher sein können, dass die Ausnahme dauerhaft Bestand hat. Auch wenn die Anpassung der Ausnahme letztlich nicht vorgenommen wurde, bleibt bei Investoren eine größere Unsicherheit. Da künftige Mietsteigerungen einer höheren Unsicherheit unterliegen, müssen sie als Kompensation mit einer höheren Anfangsmiete kalkulieren. Eine höhere Anfangsmiete lässt sich am Markt mitunter aber nicht durchsetzen, weshalb die Wahrscheinlichkeit für einen Neubau sinkt.
Schlussfolgerungen
Der vorliegende Beitrag trägt die internationalen Forschungsergebnisse hinsichtlich des Effekts von Mietpreiskontrollen auf den Wohnungsbau und das Angebot im Mietwohnungsmarkt zusammen und ordnet sie ein. Auf Basis einer Auswertung von 34 Studien zeigt sich, dass überwiegend von negativen Effekten auf das Mietwohnungsangebot im Bestand und den Neubau ausgegangen werden muss. Der Effekt auf den Bestand gilt sowohl für die Maßnahmen der ersten Generation von Mietpreisregulierungen, wie etwa den Berliner Mietendeckel, als auch für Maßnahmen der zweiten Generation, wie die Mietpreisbremse. Mit Bezug auf den Neubau zeigen sich für die Modelle der zweiten Generation insgesamt geringere Rückwirkungen; angesichts oftmals expliziter Ausnahmen für den Neubau bleiben die vielfach negativen Effekte aber bemerkenswert.
Für Deutschland ist die Studienlage deutlich dünner. So gibt es bezogen auf den Mietendeckel nur drei und bezogen auf die Mietpreisbremse nur zwei Studien. Die Studien zum Mietendeckel zeigen alle negative Auswirkungen auf das Angebot, die Studien zur Mietpreisbremse ein heterogenes Bild. Grundsätzlich erscheint hier mehr Forschung geboten. Darüber hinaus gilt es aber auch immer die kurz- und langfristigen Entwicklungen zu unterscheiden: Je länger eine Maßnahme angewendet wird, desto wahrscheinlicher sind Verhaltensänderungen der Eigentümer, die zu einer Anpassung der Investitionspläne sowie der Nutzung im Bestand führen können. Die umfangreichen Erfahrungen, die international und in Deutschland mit Mietpreisregulierungen gesammelt wurden, sollen den Entscheidungsträgern dabei helfen, aus früheren Fehlern zu lernen und diese nicht zu wiederholen.
- 1 Seit ihrer Einführung im Jahr 2015 durch das Mietrechtsnovellierungsgesetz (BGBl. I, 2015, S. 610) wurde die Mietpreisbremse dreimal gesetzlich angepasst. Durch das Mietrechtsanpassungsgesetz von 2018 wurden insbesondere die Auskunftspflichten des Vermieters über Ausnahmetatbestände und die Vormiete verschärft sowie die qualifizierte Rüge weitgehend durch eine einfache Rüge ersetzt (BGBl. I, 2018, S. 2648). Mit dem Gesetz zur Verlängerung und Verbesserung der Regelungen über die zulässige Miethöhe bei Mietbeginn von 2020 wurde die Verordnungsermächtigung der Länder verlängert und die Rückforderung überzahlter Miete erleichtert, insbesondere bei unterlassener Auskunft des Vermieters (BGBl. I, 2020, S. 540). Zuletzt wurde die Mietpreisbremse durch das Gesetz zur Änderung der Regelungen über die zulässige Miethöhe bei Mietbeginn und zur Änderung anderer Gesetze bis Ende 2029 verlängert (BGBl. I, 2025, Nr. 163).
Literatur
Bundesverfassungsgericht. (2026). Beschluss des Ersten Senats vom 8. Januar 2026 – 1 BvR 183/25.
Coleman, D. (1988). Rent control: The British experience and policy response. Journal of Real Estate Finance and Economics, 1(3), 233–255.
Dolls, M., Fuest, C., Neumeier, F. & Stöhlker, D. (2021). Ein Jahr Mietendeckel: Wie hat sich der Berliner Immobilienmarkt entwickelt? Ifo Schnelldienst, 74(3), 26–32.
Hahn, A. M., Kholodilin, K. A., Waltl, S. R. & Fongoni, M. (2024). Forward to the past: Short-term effects of the rent freeze in Berlin. Management Science, 70(3), 1343–1362.
Helbrecht, I., Holm, A., Mack, R. & Schuster, F. (2023). Wohnverhältnisse in Deutschland. Bestandsaufnahme und wohnungspolitische Herausforderungen. WSI-Report, Nr. 86. Wirtschafts- und Sozialwissenschaftliches Institut.
Kholodilin, K. A. (2024). Rent control effects through the lens of empirical research: An almost complete review of the literature. Journal of Housing Economics, 63, 1–19.
Kholodilin, K. A. (2026). The effects of government interventions on housing market: A meta-study of empirical literature. Journal of Housing Economics, 102155.
Kholodilin, K. A. & Ulbricht, D. (2014). Mietpreisbremse: Wohnungsmarktregulierung bringt mehr Schaden als Nutzen. DIW-Wochenbericht, 81(15), 319–327.
Mense, A., Michelsen, C. & Kholodilin, K. A. (2018). Empirics on the causal effects of rent control in Germany [Konferenzbeitrag]. Jahrestagung des Vereins für Socialpolitik 2018: Digitale Wirtschaft, Kiel/Hamburg, Deutschland.
Mense, A., Michelsen, C. & Kholodilin, K. A. (2023). Rent control, market segmentation, and misallocation: Causal evidence from a large-scale policy intervention. Journal of Urban Economics, 134, 103525.
Sagner, P. & Voigtländer, M. (2023). Supply side effects of the Berlin rent freeze. International Journal of Housing Policy, 23(4), 692–711.
Sagner, P. & Voigtländer, M. (2024). Auswirkungen von Mietpreisregulierungen auf den Wohnungsmarkt. Friedrich-Naumann-Stiftung für die Freiheit.
Tenant Protection Act. (2019). California Civil Code §§ 1946.2, 1947.12, 1951.3.
Thomschke, L. (2019). Regional impact of the German rent brake. German Economic Review, 20(4), 892–912.
Turner, B. & Malpezzi, S. (2003). A review of empirical evidence on the costs and benefits of rent control. Swedish Economic Policy Review, 10(1), 11–56.
Voigtländer, M. & Whitehead, C. (2023). Rent controls – A timeless and controversial intervention. International Journal of Housing Policy, 23(4), 661–670.
Title: Does the rent brake have an impact on the supply of rental housing?
Abstract: In January 2026, the Federal Constitutional Court ruled that the rent brake (Mietpreisbremse) does not violate the Basic Law and was therefore permitted to be extended. In its decision, the Court also referred to a lack of evidence regarding the adverse effects of the rent brake, particularly concerning the housing supply. The article demonstrates that, whilst there is still a lack of conclusive evidence in German research, international studies on comparable regulations predominantly find that they have a negative effect on the housing supply.